Dalla scheda carburante al QR-code. Cosa cambia per la deducibilità della spesa della benzina. Anche per i dentisti.

3413664_customBenzina o anche Diesel, purché per “autotrazione”. Metano e Gpl sono fuori, almeno per il momento, dalle ultime novità fiscali di cui si leggerà oltre. Non sono certo pochi i dentisti che percorrono un bel po’ di chilometri al mese, e anche se “col silenziatore”, come è noto le spese di gestione degli autoveicoli sono deducibili per il 20%, se si documentano correttamente, il risparmio fiscale connesso a queste spese, a fine anno, si può far sentire positivamente.

Tutti, credo, avranno sentito parlare della “scheda carburante”. Per lungo tempo, e precisamente dal 1977, chi faceva strada per lavoro ne aveva sempre qualche esemplare in vettura. La “scheda” sostituiva la normale fattura, tanto che ai gestori dei distributori era addirittura stato vietato di emetterle. Al momento del rifornimento, si scrivevano sulla scheda il tipo di carburante, la data e l’importo, il gestore metteva il suo timbro (e magari anche più di uno…) e la scheda assumeva così rilevanza ai fini fiscali, per detrazioni e deduzioni. E niente più fatture. Era un po’ una “rottura” compilarla, almeno a detta di molti.

Poi, e precisamente con l’art. 7 comma 2, lettera p), del DL 13 maggio 2011 (il “decreto sviluppo”), il Governo ha dato la prima mazzata alla ormai matura “scheda”. Infatti, per semplificare le “rotture”, se il contribuente avesse pagato gli acquisti di carburante esclusivamente con carte di credito, di debito o prepagate, poteva evitare di tenere la “scheda carburante”. AI fini della detrazione dell’Iva, che al dentista non interessa punto, e della deduzione della spesa, che invece al dentista interessa eccome (anche se al 20%), sarebbe bastato, a seguito dell’interpretazione data dall’Agenzia delle entrate nella sua circolare 9 novembre 2012 nr. 42, l’estratto conto della carta di pagamento. Basta scartoffie, basta timbri (e basta furbate…). L’importante, per usufruire di questa semplificazione, era di non utilizzare mai, per pagare i rifornimenti, il pur ancora consentito contante, la cui fiscalizzazione avrebbe richiesto la vecchia “scheda”: o usavi la scheda per dedurre i pagamenti misti, in contanti e con carta, o per non usare più la scheda, dovevi fare esclusivamente pagamenti con carte. La cosa è piaciuta, e molti hanno optato per acquistare i carburanti solo con le loro brave carte, di credito, di debito e prepagate. C’erano inoltre altre due condizioni, per usufruire della semplificazione: le carte dovevano essere intestate al contribuente e dagli estratti conto menzionati dovevano risultare gli stessi elementi che si mettevano nella vecchia “scheda”.

Insomma, un buon andamento, niente più perdite di tempo al distributore per compilare la “scheda”, si pagava e via, meno carta, tutto documentato senza fatica, meno tasse. Poteva durare? Nooo.

L’occasione della spallata a questo semplice e comodo regime, è arrivata con l’avvento della “fattura elettronica”, previsto per la generalità delle transazioni fra soggetti residenti, stabiliti o identificati nel territorio dello Stato a partire dal primo gennaio 2019. La decisione, come ormai dovrebbe essere noto, è stata presa dal Governo, con la legge 27 dicembre 2017 nr. 205 comma 909. Ma, c’è un “ma” al comma 917 della citata legge: per gli acquisti di benzina o di gasolio destinati ad essere utilizzati come carburanti per motori, la “fattura elettronica” deve “partire” dal primo di luglio del 2018. Cioè fra pochi giorni ci saranno delle abitudini, quelle sopra, da cambiare.

Addio al contante se vuoi dedurre. Il comma 922 della citata legge, dispone che, se dal primo luglio 2018 si vuole dedurre dalle tasse la relativa spesa, sempre al 20%, benzina e diesel si devono pagare con mezzi diversi dal contante. Fino al 31 giugno 2018, invece, chi ancora tiene la “scheda carburante” può continuare a usare il contante. Poi basta.

Dulcis in fundo, il comma 926 legge citata, cancella per sempre dall’ordinamento tributario italiano, a partire da 1 luglio 2018, la “scheda carburante”. Ciò comporta che viene meno anche la “semplificazione” dell’ art. 7 comma 2, lettera p), del DL 13 maggio 2011, di cui si è detto. Dal primo di luglio, l’estratto conto delle carte di pagamento non sarà più valido ai fini della deducibilità delle spese per acquisto di carburante, ma solo per documentare che la spesa è stata sostenuta.

E allora? Allora dal primo di luglio prossimo venturo, ad ogni rifornimento, o se si vuole una volta al mese se si compra benzina o diesel più volte al mese nello stesso distributore, se si vuole dedurre la spesa, si dovrà chiedere al gestore l’emissione della fattura elettronica. Senza la fattura elettronica, niente deduzione del carburante.

Se non si chiederà la fattura elettronica, si potrà pagare il rifornimento anche con il contante, oltre che con le carte, ma niente deduzione dalle tasse né col primo né con le seconde.

Per farsi fare la fattura elettronica, al distributore si dovrà perciò comunicare il “canale telematico” prescelto (nell’apposita area personale – Cassetto fiscale – del sito dell’Agenzia delle entrate), in alternativa una PEC o il “codice destinatario” se si opera tramite un intermediario, oppure mostrare al benzinaio un QR-code, sorta di “biglietto da visita digitale”, con tutti i dati fiscali personali, stampato o in un dispositivo elettronico mobile, sempre da ottenere nell’apposita sezione del sito Agenzia entrate. Fatto ciò, si troverà la fattura nella propria apposita area personale del sito dell’Agenzia, o la si otterrà tramite il commercialista appositamente delegato.

Fattura elettronica: il futuro comincia il primo luglio, con la benzina! Salvo proroghe.


Fattura elettronica obbligatoria anche per i dentisti: ADDIO, MARCA DA BOLLO

19283134 - three red roses on a grave

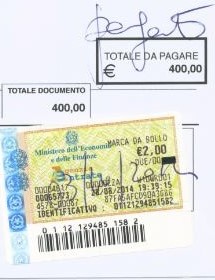
L’obbligo di assolvere l’imposta di bollo di €. 2,00 apponendo il contrassegno telematico, meglio noto come “Marca da bollo”, sulle fatture emesse dai dentisti, se di importo superiore a €. 77,47, per vari motivi, raramente è accolto con piacere: fra il dover acquistare periodicamente i contrassegni presso le rivendite, apporli sul documento, chiedere il rimborso dei 2 euro al cliente (o non chiedere, e allora, magari, il “dispiacere” aumenta), contabilizzare correttamente la spesa, rischiare le sanzioni se si sbaglia qualcosa. Insomma, di lavoro da fare, collegato all’adempimento, ce n’è.

C’è ora una novità: dopo anni di “onorato servizio”, la marca da bollo sulle fatture, a partire dal primo gennaio del 2019, quindi dopodomani, se ne va in pensione a godersi il riposo di chi sa di aver fatto il suo dovere. La marca sparisce, ma l’imposta di 2 euro se la fattura, ancorché “elettronica”, é di importo superiore a €. 77,47, resta.

Il motivo di questa “sparizione”, come ormai dovrebbe essere noto, è che anche i dentisti, a partire dalla data sopra indicata, come disposto dal comma 916 dell’art. 1 della Legge 27 dicembre 2017 nr. 205 (“legge di bilancio 2018”), avranno l’obbligo di emettere nei confronti della clientela residente nel territorio dello Stato la “fattura elettronica”. Da tale obbligo, sono peraltro esonerati i contribuenti “ex minimi” o “forfetari”. In estrema sintesi, l’attuale fattura cartacea non sarà più utilizzabile come documento valido a fini fiscali, mentre lo diventerà un documento completamente informatico, cioè generato e conservato come file xml, che una volta inviato ad un apposito servizio dell’Agenzia delle entrate, chiamato SDI (Sistema Di Interscambio, accessibile dai servizi offerti dal sito della stessa Agenzia), e quando da quest’ultimo è accettato e messo a disposizione del cliente su un’apposita area del sito dell’Agenzia a lui riservata, costituirà la vera e propria fattura a termini di legge, che appunto, per come è stata creata e deve essere conservata, è detta “elettronica”. Siccome la fattura elettronica non è, come si sarà capito, cartacea, mancherà la “materia prima” per procedere all’assolvimento dell’imposta di bollo con il tradizionale contrassegno telematico incollato.

Siccome però, come detto, l’imposta di bollo non è abrogata, come si dovrà fare per assolverla nella fattura elettronica? Si farà in due fasi:

1^) nel file xml di cui si è detto, cioè la fattura elettronica vera e propria, si dovrà inserire, quando lo si crea, oltre alla descrizione delle operazioni fatturate e gli altri dati, la dicitura “Imposta di bollo assolta ai sensi del DM 17 giugno 2014” (si tenga in mente questo decreto ministeriale, perché è la disposizione contenuta al comma 1 dell’art. 2 che, come si legge nel successivo paragrafo, risolve l’arcano);

2^) entro 120 giorni dalla “chiusura dell’esercizio n”, quindi di norma dal 31 dicembre anno n, il dentista dovrà effettuare un versamento con F24 telematico per l’importo complessivo dell’imposta di bollo relativamente a tutte le fatture di importo maggiore a €. 77,47 emesse nell’anno n; si dovrà usare il codice tributo 2501, facendo riferimento all’anno n. In sintesi, se prima si andava dal tabaccaio ogni tanto, per comprare le marche, dal 2019 questo non si dovrà più fare, ed entro i primi 4 mesi del 2020 si farà invece un unico versamento, comodamente seduti davanti ad un computer, per l’importo di tutte le “marche” relative alle fatture emesse del 2019 e maggiori di 77,47 euro. Ovviamente, in caso di omesso o ritardato versamento, si potrà ricorrere al “ravvedimento operoso”.

Per inciso, la stessa identica modalità di assolvimento dell’imposta di bollo che sarà da eseguire per la fattura elettronica vera e propria, è utilizzabile anche per le fatture che, naturalmente non oltre il 31 dicembre 2018, saranno emesse in formato elettronico, tipo pdf, e inviate al cliente solo per posta elettronica, a nulla valendo strampalate soluzioni come quella di scrivere sulla fattura il codice ID di un contrassegno telematico apposto sull’esemplare cartaceo della fattura che resta in studio.

Sempre per inciso, la combinazione “fattura elettronica con bollo + F24” eliminerà ogni possibilità di evadere quest’imposta, cosa che ora avviene omettendo l’apposizione del contrassegno sulle fatture cartacee.

CONSUMA TROPPI GUANTI, DENTISTA ACCERTATO PER MAGGIOR REDDITO FISCALE. COME FUNZIONA?

Ha destato l’interesse di vari siti Internet, la notizia di un’ordinanza della Corte di Cassazione (la nr. 4168 depositata il 21/2) che, confermando le conclusioni delle sentenze tributarie di primo e secondo grado, “condannava” definitivamente un dentista a sostenere le conseguenze di un atto di accertamento con il quale l’Agenzia delle entrate contestava un reddito imponibile IRPEF, per l’anno 2005, pari a €. 140.764 a fronte di un reddito dichiarato per quell’anno, dal dentista medesimo, di €. 27.146 (per memoria, nel 2005 il reddito medio dei dentisti italiani, statistiche MEF, era di €. 48.800).

La differenza fra il dichiarato e l’accertato è quindi stata pari a €. 113.618, più di quattro volte il dichiarato, è stata determinata ricorrendo all’accertamento “analitico-induttivo” (normato dall’art. 39 comma 1 lettera d) del DPR 29/9/1973 nr. 600). In particolare, l’Agenzia ha ricostruito il reddito del dentista basandosi sull’esistenza di una correlazione certa fra il consumo dei guanti in lattice e il numero di prestazioni eseguite. L’esistenza di tale correlazione è stata anche affermata in altra sentenza della Cassazione (14879/2008).

I commenti in calce alle notizie apparse su Internet, da parte di dentisti, sono state di stupore, in quanto non sempre è facile comprendere queste metodiche dell’accertamento tributario. In questa mia nota, desidero illustrare per grandi linee quale può essere stato il ragionamento tecnico che ha portato a questo risultato.

Come prima cosa si deve sapere che questa particolare metodologia di accertamento, “analitico-induttivo”, è sempre esperibile da parte dell’Agenzia, a giudizio del funzionario che procede. L’unico “stop” all’applicazione di questo metodo, risiede nelle previsioni dell’art. 10 del DL 6/12/2011 nr. 201, il c.d. “regime premiale”, che vieta l’applicazione di questo tipo di accertamento se il contribuente è “congruo, coerente e normale” agli effetti dello studio di settore. Tale vantaggio è però usufruibile dai dentisti solo dal 2015.

Come seconda cosa, si deve sapere che questo tipo di “ricostruzione” del reddito si fonda su una doppia presunzione: il consumo annuale di guanti è correlato con il numero di prestazioni eseguite, che è a sua volta correlato con gli incassi percepiti.

Come terza cosa, si deve sapere che i dati su cui si sviluppano i conteggi che scaturiscono da quelle due presunzioni, sono in buona parte forniti dallo stesso contribuente; intanto nello studio di settore, e poi nel corso delle procedure di accertamento, anche attingendo alle fatture emesse (descrizione delle prestazioni e importi), alle fatture degli acquisti (per le quantità di materiali di consumo, ma anche per le spese odontotecniche) e alla documentazione clinica. In particolare, si pensi al tempo dell’anno in cui si è produttivi, le “ore lavorate nell’anno” dello studio di settore (dato che non è inseribile arbitrariamente, ma deve rispondere a precisi collegamenti con la fatturazione), le percentuali in cui si suddivide la produzione fra le varie tipologie di prestazioni, i tempi e i prezzi mediamente necessari e praticati per le prestazioni delle varie tipologie.

Come quarta cosa, si sappia che esiste, da tempo, una apposita “metodologia di controllo” per gli studi odontoiatrici da cui i funzionari accertatori dovrebbero trarre le indicazioni per procedere nel loro compito.

Il funzionario che procede all’accertamento “analitico-induttivo”, ricostruisce il reddito a partire da uno schema logico simile al seguente:

1) stabilisce, sentito il contribuente, un nesso logico e sostenibile fra la quantità del materiale utilizzata per l’induzione, ad esempio i guanti di lattice, e il numero di prestazioni. Ad esempio, due guanti per ogni prestazione (il contribuente dovrebbe essere molto attento, e cercare di trasmettere al verificatore dati il più precisi e veritieri possibile);

2) rileva dalle fatture di acquisto la quantità di guanti acquistata e la depura di una percentuale assegnata ad usi non produttivi (es. magazzino, visite gratuite ecc.). Ad esempio se trovasse che i guanti acquistati nell’anno sono stati 5000, e quella percentuale sia il 50%, i guanti “produttivi” saranno dunque 2500. Dividendoli per due si inferisce che le prestazioni produttive di incassi sono 2500/2=1250 nell’anno;

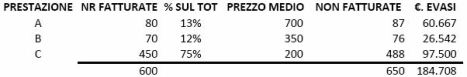
3) desume dalle fatture il numero complessivo delle prestazioni produttive; se tale numero è inferiore a 1250, la differenza verrà considerata produzione non fatturata. Ad esempio, se dalle fatture attive emergessero eseguite 600 prestazioni, quelle non fatturate sarebbero 650.

E qui si esaurisce la prima parte dell’induzione, con la quale si è stimato il numero di prestazioni non fatturate. Ora il funzionario le deve quantificare in termini di compensi evasi, considerando che le prestazioni di un dentista possono avere prezzi molto diversi fra loro. Ad esempio, potrebbe quantificare le percentuali di incidenza delle varie prestazioni sul totale delle eseguite e i loro prezzi medi, sempre dati desunti dalle fatture emesse. Alla fine, si arriva ad un foglio di calcolo come il seguente (che potrebbe anche servire al dentista, se usato in via preventiva, per conoscere le quantità acquistabili dei vari prodotti “congrue” con quanto eseguito):

PICCOLO INDUTTIVO

Di questo argomento, con illustrazione del foglio di calcolo (in versione più sviluppata), si parlerà al corso di “Odontoiatria fiscale” in programma nei giorni 9 e 10 marzo 2018 a Milano: programma e iscrizioni

“Fai la srl e solo per questo pagherai meno tasse”. L’illusione corre sul filo (di Internet). Occhio!

Manager_Pinocchio

In Internet si leggono articoli e post, alcuni pubblicizzati nei Social, secondo i quali chi opera come professionista, o come ditta individuale, si dovrebbe scapicollare a mutare stato, trasformandosi in società. E non in una società “qualsiasi”, ma in una S.r.l. commerciale (la società a “responsabilità limitata”, che può essere anche “monosocio”). Lo scopo, secondo queste fonti, sarebbe che, in questo modo, si pagherebbero meno tasse.

A dire il vero, le fonti di questi annunci non sono però molto numerose. Chiunque abbia la capacità usare un motore di ricerca, può scoprire che quelli che “spingono” l’idea che “fare la srl” sia (e che questo passaggio sia come “bere un bicchier d’acqua”, mentre può essere perfino una “discesa agli inferi” se mal progettata), di per se, sufficiente per pagare meno tasse rispetto all’esercizio di un’attività in forma individuale sono, e non scherzo, verificare please, attorno al numero delle dita delle mani (le referenze possono essere tante, ma chi c’è davvero “dietro” sono pochissimi).

E ci sarà pure un motivo per cui i latori di questo messianico messaggio sono così pochi!  O no? Se la cosa fosse “davvero vera”, non pensate che le attività svolte in forma individuale sarebbero già da un pezzo sparite dalla circolazione?

Lo scopo di chi lancia questi messaggi, spendendo molti soldi per pubblicizzarli, non è  per nulla “rivelarvi il segreto per pagare meno tasse”, che se esistesse davvero questi sarebbero miliardari, ma solo ed esclusivamente vendervi subito qualcosa: corsi, libri o consulenza. Infatti, non si tratta quasi mai di “sapienti” rispetto all’argomento in questione, fra questi strange few ho trovato finora un solo commercialista, che però non si presenta come tale anzi, fa intendere che lo è stato ma ora non più. Gli altri si definiscono “imprenditori”, e poi c’è qualche giornalista. Diciamo che per chi vuole vendere qualcosa, promettere di far risparmiare sulle tasse, è oggi come confezionare messaggi pubblicitari con immagini di donne o uomini nudi, o di Venezia, con cui notoriamente si riesce a “vendere di tutto”, perché si punta “alla pancia”. Ma qui si parla di soldi, di regole, di calcoli, non di bistecche.

Nonostante ciò, queste “sirene” si fanno sentire con la pubblicità, e attirano persone che acquistano i loro prodotti e servizi. E il perché è semplice da capire: le difficoltà economiche che tante persone sperimentano, anche quelle che “una volta” erano più fortunate: il bisogno, la paura di non farcela, allentano lo spirito critico inducendo ad abbandonare la razionalità. Si spera nei miracoli, nella soluzione che “viene da fuori” e quando questa è cara, perché le “parcelle” di questi signori sono spesso assai salate, in perfetta logica consumistica all’inizio ci si illude che avendo pagato tanto di sicuro si risolveranno i problemi. Purtroppo, quando ci si accorge dopo un po’ che non è così, se non si capisce bene come stanno le cose, non resterà che “aumentare la dose”. Aggiungiamo poi che si fa tutto di fretta, si leggono i post nei telefonini, che sono piccoli e si fatica a leggere bene e quindi a capire bene, con l’aggravante che non si tratta di questioni proprio “potabili” per chi non ha già una specifica preparazione, e ciao, la poca chiarezza la fa da sovrana.

Purtroppo, il messaggio lanciato da queste fonti, e cioè che solo perché si “passa” da ditta individuale, o da professionista, a srl si risparmiano tasse, non corrisponde a realtà. Non solo è probabile che avvenga il contrario, si pensi anche, ma non solo, al recentissimo revirement del Parlamento sulla tassazione dei dividendi, che farà si che la tassazione complessiva del reddito delle srl sarà superiore al 43% (assisteremo per questo a una prossima “fuga dall’Ires“?). Ma ci saranno nuove spese, fra cui quasi certamente contributi Inps che prima non si pagavano, nuovi adempimenti e una burocrazia “che ci vuole il fisico” per reggerla. Secondo, me, e parlo  in particolare per i professionisti e gli studi associati, che ben conosco a causa della mia professione, abbandonare il “paradiso” della fiscalità semplificata del lavoro autonomo per passare a quella dell’impresa in forma di società di capitali, è cosa da ben ponderare, valutando molto bene costi e benefici, pro, contro e tutti i risvolti dell’operazione che, attenzione, non sono mai gli stessi per tutti. E con l’indispensabile aiuto di un professionista qualificato, io sono disponibile.

Un ragionamento semplice, di puro buon senso, dovrebbe davvero far pensare a chiunque che le società, in genere, e non solo le srl, non possono essere dei “paradisi fiscali fai da te”, dove entrare e uscire liberamente. Si tratta invece di strumenti giuridici ed economici creati per poter meglio portare avanti progetti imprenditoriali complessi (ma ci devono essere già prima di fare la società!), i quali per essere attuati richiedono capitali che il singolo non ha, e perciò li deve trovare (è per questo che si chiamano “società di capitali”), o se li ha non li vuole rischiare, o quando si vuole coinvolgere una o più persone capaci, motivandole con la proprietà, seppure in quota, del business, e in tanti altri casi, sempre però di stretta matrice progettual-imprenditoriale. Non “per pagare meno tasse”. Quell’auspicabile risultato, se ci sarà, verrà come il frutto di una buona capacità amministrativa, della tenuta di un’ottima contabilità, della capacità di fare previsioni, dell’intuito imprenditoriale e commerciale che animerà il capo della società. Tutte cose che dovrebbero preesistere alla costituzione della società, o essere subito dopo implementate (e che produrrebbero lo stesso effetto anche nel caso di una ditta individuale). Epperò queste non sono cose, capacità, alla portata di tutti, se non “ci nasci”, con queste stimmate, le devi cercare e ci vuole tempo e denaro. E non è sempre detto che ci riesci, perché non tutti sono “tagliati”.  Magari sei bravo finché sei un professionista “normale”, ma “imprenditore” no. E queste cose, non bisognerebbe dirle con sincerità? Invece no, the message is: “Srl funziona sempre!”

Oltretutto, se “pagare meno tasse” fosse l’unicissima motivazione per cui si diventa società,  meglio conoscere l’articolo 10 bis della legge 27 luglio 2000 nr. 212, nota come “Statuto del contribuente”. L’articolo in questione sanziona il cosiddetto “abuso del diritto”, con le seguenti parole:

“1. Configurano abuso del diritto una o più operazioni prive di sostanza economica che, pur nel rispetto formale delle norme fiscali, realizzano essenzialmente vantaggi fiscali indebiti. Tali operazioni non sono opponibili all’amministrazione finanziaria, che ne disconosce i vantaggi determinando i tributi sulla base delle norme e dei principi elusi e tenuto conto di quanto versato dal contribuente per effetto di dette operazioni.

Ai fini del comma 1 si considerano:

  1. a) operazioni prive di sostanza economica i fatti, gli atti e i contratti, anche tra loro collegati, inidonei a produrre effetti significativi diversi dai vantaggi fiscali. …….omissis…..”

Ora, saputo cosa dice la legge, propagandare corsi, libri e consulenze nei quali si tenta di indurre le persone a “trasformarsi in srl” in base solo al messaggio: “Per pagare meno tasse”, non è forse una gran pensata. Mettiamo che un piccolo professionista, putacaso un dentista, dall’oggi al domani, senza che nulla cambi nella sostanza del suo modus operandi, si “trasforma” in srl solo con lo scopo di risparmiare tasse, e “L’Agenzia” riuscisse a dimostrarlo, e non sarà magari facile, ma neanche impossibile visto che è già successo, potrebbe vedersi contestare l’“abuso del diritto”, e vedersi ricondurre i redditi prima trionfalmente “passati” alla srl di nuovo a lui come persona fisica. Ed è già capitato. E il bello è che, per quanto abbiamo sostenuto in un precedente articolo, gli potrebbe pure convenire perché magari come persona fisica avrà una tassazione più bassa di quella della srl!

Voglio essere ben chiaro su un punto: io non sono per nulla contrario alle società, per nulla. Ma sono anche a favore del diritto del pubblico a ricevere un’informazione fiscale corretta e veritiera, e questo non accade a causa di troppi “post” che girano su Internet, e lo dico da tecnico, visto che sono un dottore commercialista, e come me la pensa la stragrandissima maggioranza dei miei colleghi, e in generale degli “addetti ai lavori” (veri) del fisco. Qui si tratta di portare questi temi, quelli fiscali, quelli delle società, dall’approssimazione, e perfino dalle inesattezze, che si vedono spesso su Internet alla realtà dei fatti, dei numeri e delle regole giuridiche.

Invece che diffondere messaggi puramente propagandistici, chi ha esperienze dirette della gestione del suo lavoro passando dall’individuale alla società, dovrebbe raccontare delle sue “best practices”, dei miglioramenti che è riuscito ad ottenere nella qualità del lavoro, nelle relazioni interne ed esterne, nella produttività, negli utili (più che nei “fatturati”). E perché tali risultati, senza la costituzione della società, non si sarebbero potuti altrimenti ottenere. Ma se così è stato, di sicuro non lo farà: un vero bravo manager, evita di attirare nel suo business nuovi concorrenti facendogli conoscere i motivi e i “segreti” del suo successo. Almeno finché gli funziona. E’ questo il management che si impara nelle aule delle facoltà universitarie di economia, quando le si hanno frequentate.

Best. Paolo Bortolini

Si veda anche:E’ ora di fare più chiarezza sulla tassazione del dentista socio di s.r.l.

Si veda anche: SRL IN ODONTOIATRIA, ILLAZIONI VENDUTE COME VERITA’: “Si paga il 24% di tasse invece del 43% del dentista”

SRL IN ODONTOIATRIA, ILLAZIONI VENDUTE COME VERITA’: “Si paga il 24% di tasse invece del 43% del dentista”

Di Paolo Bortolini *

Da qualche tempo, personaggi senza giuste qualificazioni professionali (non sono commercialisti, non sono aziendalisti, non sono laureati, e se lo sono non in economia o giurisprudenza, c’è quindi da domandarsi quando mai avranno studiato come si deve, per poterne parlare con serietà, diritto commerciale e tributario, contabilità e bilancio), e al solo scopo di vendervi prodotti e servizi, pubblicano articoli su Internet, tengono conferenze, lanciando reiteratamente un messaggio che, in buona sostanza è il seguente: “Dentista libero professionista, se non vuoi passare per fessacchiotto devi trasformarti in SRL, perché pagherai solo il 24% di tasse sugli utili invece del 43%!”. Nessun “addetto ai lavori” farebbe mai un’affermazione del genere.

In questi articoli, si vedono anche dei calcoli, impropri e a volte ai limiti del ridicolo, manipolati per dimostrare a tutti i costi la tesi di cui ho detto sopra. Calcoli però che non tengono conto del fatto che il 43% e il 24% non sono assolutamente le percentuali effettive di tassazione degli utili, ma l’una l’aliquota massima della tassazione Irpef, applicata sui redditi imponibili dai 75.000 €. in poi, l’altra l’aliquota unica dell’Ires (l’imposta sui redditi delle società di capitale) che viene applicata al “reddito d’impresa”. Quest’ultimo è una grandezza fiscale, quasi mai coincidente con il risultato economico che esce dal bilancio e perciò quasi mai, se non per caso, le tasse da pagare per una SRL corrispondono al 24% di detto risultato. Inoltre, attenzione, alla tassazione della SRL occorre aggiungere l’Irap, cosa non sempre necessaria per il dentista libero professionista. Per tacere poi degli altri balzelli cui deve sottostare la SRL, fra cui quasi sempre ci sono anche obblighi contributivi verso l’Inps, che possono far perdere il sonno a chi, seguendo questi “incantatori di serpenti” che promettono risultati a vanvera, incautamente si lanciasse senza averne solide e verificate ragioni, nella costituzione e nel complesso esercizio di una SRL in odontoiatria.

La percentuale di tassazione effettiva, è invece quella che si ottiene dividendo l’importo totale da pagare per un certo anno, con l’utile di esercizio (ante imposte) dello stesso anno. Gli appassionati di percentuali, si vadano a vedere i dati pubblicati in Internet dal MEF riguardo alle dichiarazioni dei redditi (senza Irap) dei dentisti nel 2015. Si capirà che il libero professionista italiano, con imponibile medio di 62.000 €. paga Irpef per 20.090 circa, e a casa mia la tassazione in percentuale sul reddito è perciò del 32,4%, non del 43%; la SRL invece, sempre dai dati MEF, con imponibile medio di 43.000 €., in accordo con quanto chiunque può reperire su Internet da fonti qualificate (si chiama “corporate tax rate” complessivo, riferito ai soli tributi sul reddito, vedi), pagherà non meno del 38%-40% fra Ires e Irap, dunque circa 16.340 €., altro che 24%! Inoltre, di sicuro molti di voi avranno letto qualche articolo nei quotidiani, o sentito dire in dibattiti televisivi, che la tassazione delle imprese, in Italia, raggiunge percentuali molto alte. Ma allora, cosa si stanno inventando, questi “incantatori di serpenti”?!

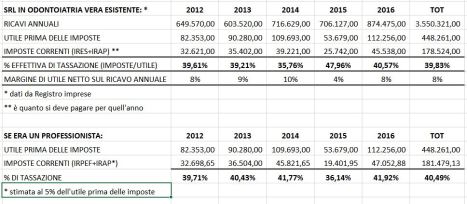
Nella seguente tabellina si vede un’esposizione realistica della questione, perché si parte da una situazione vera, e cioè dai dati dei bilanci depositati presso Registro delle imprese, di una delle tante SRL che sono in esercizio in odontoiatria. Chi volesse avere questi bilanci per farsi da solo i calcoli che presento mi contatti. E ne ho analizzate a decine, di bilanci di SRL che operano in odontoiatria come questa, e i risultati sono simili in buona parte dei casi. Con gli stessi utili annuali, ho poi calcolato la tassazione di un dentista libero professionista e ho fatto il confronto che si vede. Ciò che emerge dalla tabellina, e che i commercialisti ben sanno, è che il vantaggio fiscale della società di capitali rispetto al lavoro autonomo, di per sé, è minimo. Affinché valga la pena di sostenere tutto il lavoro che una SRL richiede in più rispetto al lavoro autonomo, non basta dunque fare affidamento solo sull’aliquota del 24% sull’utile, sul solo “passare” da dentista a SRL (e perché allora non a una SPA?), ma occorre saper progettare bene la società, la compagine sociale, il piano degli investimenti, e sapere come mettere in pratica tanti e tanti altri accorgimenti tecnici dei quali, negli articoli da cui ho preso spunto per scrivere questa nota, finora nemmeno ne ho visto l’ombra!

DATI SRL BILANCI

Per commentare ulteriormente questa tabellina, si osservi anche la bassa percentuale di marginalità netta (cioè l’utile al netto delle tasse che si vedono) tipica di una società di capitali in odontoiatria, molto più bassa di quella di un dentista, che però di solito, in una gestione fisiologica, si associa a fatturati mediamente molto più alti di quelli dei professionisti, sempre in accordo ai dati pubblicati dal MEF.

Concludo suggerendo ai dentisti che mi leggeranno, di considerare come prima cosa il curriculum di chi gli propone argomentazioni quali il fisco, il diritto societario e la contabilità. Se mancano le giuste qualifiche, non farsi abbindolare. La mia, di qualifica, la si può leggere nella firma.

Paolo Bortolini, Dottore commercialista

* dottore commercialista, consulente e formatore per la gestione delle attività economiche in odontoiatria. Tel. 0498962688. Clicca per le consulenze.  Clicca per i miei argomenti. Clicca per i miei corsi.

Altri articoli sul “Fenomeno srl”:

LEGGI: “DA DENTISTA A SOCIETA’: MA QUANTO CONVIENE?”

Srl odontoiatrica: un solo nome due destini

Dentista e socio di SRL: forfetario 15% si, forfetario 15% no….

“Fai la srl e solo per questo pagherai meno tasse”. L’illusione corre sul filo (di Internet). Occhio!

DENTISTI “FORFETARI 2019”, LA CIRCOLARE NR. 9 DELL’AGENZIA DELLE ENTRATE. IL CASO DEL SOCIO DI SRL

Sono un dentista socio di s.r.l.: se la società “rinunciasse a dedurre” le mie fatture, posso entrare nel “forfetario”?

PROPORRE FINANZIAMENTI AI PAZIENTI: TUTTO OK?

Iscriviti al gruppo Facebook “Odontoiatria Fisco Economia”, potrai fare domande e interventi sui temi che più ti interessano 

Tramite alcune società finanziarie si può concedere ai pazienti di pagare a rate le cure ricevute o da ricevere. In particolare, ci sono prodotti creditizi che non richiedono istruttoria, che il dentista può gestire direttamente in studio da un terminale POS senza particolari formalità e in modo immediato. Un utente del forum domandava quindi se tali prodotti convenivano, se qualcuno aveva esperienza sugli stessi, insomma, se “funzionavano”.

E’ bene sapere, di base, che questi prodotti finanziari proposti direttamente dal venditore, lo studio, al cliente, non “nascono” per finanziare l’acquisto di servizi, ma di beni di consumo durevoli, quali autovetture o elettrodomestici. Averli estesi anche al settore dei servizi, a mio avviso, ha introdotto modalità di relazione fra il professionista e la clientela che non sempre sono adatte alla situazione. Ma ormai vediamo anche le principali associazioni di categoria che offrono tali prodotti ai loro associati, perciò inutile sollevare questioni del genere. Un cenno va fatto anche ai sempre più numerosi casi di studi, o meglio “strutture”, i cui titolari si eclissano lasciando i malcapitati clienti senza le cure ma con il debito da rimborsare.

Vi sono però anche dei danni potenziali per lo studio, da considerare. Infatti, se non si ha una “mano” amministrativa più che ferma, incassare prima ciò che ancora non ha avuto un costo può portare ad atteggiamenti disinvolti rispetto al denaro in cassa, trovandosi magari molto a mal partito se, per un qualsiasi motivo, questo flusso anticipato si interrompesse o solo riducesse. Infatti, ci si troverà così a lavorare sostenendo costi avendo magari già speso i denari che sarebbero serviti per coprirli.

Per non parlare di aspetti fiscali in caso di tassazione “per cassa”, i quali postulano, sempre a mio avviso, di trattare con molta circospezione ogni tipo di incasso anticipato, visto che l’assenza di spese sostenute può far schizzare in alto l’imponibile, specie se le cure sono lunghe.

Oltretutto, si svolge un lavoro di intermediazione, ma anche burocratico, non pagato per le finanziarie, anzi, perfino le si paga nel caso del “tasso zero”! Per me, è assurdo visto l’effetto di depressione del margine che questo comporta.

Distinguere i prodotti che si offrono

Il dentista ha a oggi disposizione due diversi prodotti finanziari da offrire ai suoi pazienti: una si chiama “finanziamento”, ed è il classico credito al consumo, l’altra è la “cessione del credito” e rappresenta una relativa novità.

Per quanto si leggerà oltre, è importante che il dentista sappia esattamente, rispetto ai prodotti finanziari che eventualmente proponesse ai suoi pazienti, se si tratta dell’un tipo o dell’altro. Naturalmente, nulla vieta di averne di entrambi i tipi. Non sempre però tale differenza risulta dal materiale pubblicitario delle società che li propongono, meglio quindi fare la domanda alle persone di questa che ve li presenteranno. In ogni caso, ecco le differenze fra i due tipi di credito al consumo:

1) il finanziamento è quello che si fa prima di cominciare la cura, la cessione del credito invece si fa (solo) a cure eseguite;

2) per il finanziamento alla finanziaria si manda un preventivo, con la cessione la fattura per cure già fatte (a prova dell’esistenza del credito);

3) con il finanziamento, quando la finanziaria manda i soldi si fa una fattura intestata al cliente, invece che alla finanziaria come si dovrebbe, in virtu del fatto che il cliente ha delegato la finanziaria a pagare, in suo nome e conto, il dentista; per il dentista l’incasso è compenso professionale ed è considerato per lo studio di settore, il paziente porta in detrazione l’importo che risulta in fattura tutto nell’anno, anche se paga a rate;

4) con la cessione invece, l’incasso non è più un compenso professionale, si veda il successivo paragrafo. Al paziente facciamo comunque detrarre la spesa che risulta dalla fattura tutta nell’anno.

Una questione che ritengo parecchio importante, di tipo fiscale, che ho posto nel forum, è la seguente. Gli incassi ottenuti con i prodotti basati sulla “cessione del credito”, non sono più incassi dovuti alla professione ma, in base al secondo comma dell’articolo 6 del TUIR, “proventi conseguiti in sostituzione di redditi”. La conseguenza è che in dichiarazione dei redditi vanno messi nel rigo RE3 e non in RE2, e allora, almeno fino alla dichiarazione del 2025, questi incassi non sono conteggiati nel calcolo dell’ISA, con possibili problemi nel punteggio.

Infine, non ci si dimentichi di chiedere al momento della stipula della convenzione con la società finanziaria, di chiedere cosa succede qualora il paziente finanziato non pagasse le rate: le chiederanno al dentista o si assumeranno loro il rischio dell’insolvenza?

VEDI IL PROGRAMMA del nuovo

CORSO ONLINE:

INCASSARE E FATTURARE IN ODONTOIATRIA

“BUFALE” FISCALI PER DENTISTI: ECCONE ALTRE DUE

Articolo di Paolo Bortolini
dottore magistrale in economia aziendale
dottore commercialista
consulente aziendale specializzato per l’Odontoiatria
dicembre 2016

Si vedono in Internet, su pagine e siti dedicati ai dentisti, articoli scritti da persone che farebbero bene a consultarsi, prima di pubblicare, con un bravo commercialista iscritto all’Ordine. A meno che, per motivi loro, vogliano proprio distorcere la realtà per fare titoli accattivanti o, come ho visto fare, per cercare argomenti in grado di convincere con più facilità i dentisti ad aderire a qualche iniziativa commerciale. In tali casi, a queste persone consiglio di considerare il rischio di subire le rimostranze di qualche deluso dagli esiti delle decisioni prese fidandosi dei loro messaggi.

Già durante l’anno, avevo segnalato la “leggenda metropolitana” dell’obbligo, del tutto inventato chissà da chi e perché, di scrivere sulla fattura il numero identificativo che si legge sul contrassegno telematico con il quale il dentista assolve l’imposta di bollo sulle ricevute. Tale “leggenda” è stata perfino ripresa e divulgata da associazioni di categoria in vari documenti sull’argomento “marca da bollo”, in gran parte dei quali, peraltro, questa non era l’unica inesattezza.

Purtroppo, da buone “bufale”, queste false notizie disorientano, disturbano, fanno perdere tempo. A me arrivano troppe email da clienti e non, che chiedono chiarimenti su notizie infondate. Nei social network se ne parla. Nei miei corsi vengo interrogato. Con questo articolo rispondo collettivamente in merito alle ultime due che sono “in giro”.

Bufala nr. 1: la nuova “IRI” si applica anche ai dentisti

Veniamo alle nuove “bufale”. La prima è quella sulla nuova imposta IRI, acronimo di “Imposta sul Reddito Imprenditoriale” approvata con la “legge di bilancio” per il 2017, che secondo alcuni riguarderebbe anche i liberi professionisti e che, in base a tale assunzione, tratteggiano un prossimo futuro nel quale il volume delle tasse potrebbe ridursi. Falso. Vediamo perché.

Questa nuova IRI consente di sottrarre all’ordinaria tassazione IRPEF parte degli utili annuali, e precisamente quelli che non si prelevano. Non è che proprio non si pagano più tasse, su questa parte degli utili, ma la tassazione, del 24% quindi più bassa della più bassa delle aliquote IRPEF, è una “imposta sostitutiva” (si chiama così perché, appunto, si applica in sostituzione dell’IRPEF, ma non è che “abolisce” quest’ultima). In sintesi, se si “lascia in azienda” parte degli utili, presumibilmente per reinvestirli, la tassazione complessiva, che sarà un misto di IRI e di IRPEF, si riduce. Bella idea. Peccato sia riservata alle sole imprese individuali e alle società di persone commerciali, purché in contabilità ordinaria. I professionisti non ci sono.

L’IRI nasce nella legge nr. 23 del 2014, intitolata “Delega al Governo recante disposizioni per un sistema fiscale più equo, trasparente, e orientato alla crescita”, detta anche “Riforma fiscale”. Per “delega” s’intende che il Parlamento, che ha approvato la legge, dice al Governo di emanare altre leggi per attuare quanto indicato. Dell’IRI ne parla espressamente l’art. 11, la cui “rubrica” (cioè il titolo) recita “Revisione dell’imposizione sui redditi di impresa e di lavoro autonomo e sui redditi soggetti a tassazione separata; previsione di regimi forfetari per contribuenti di minori dimensioni”.

Peccato che, per quanto riguarda il lavoro autonomo, in quell’articolo si dice sì al Governo di emanare un provvedimento, ma è quello per chiarire la definizione di “autonoma organizzazione” ai fini dell’esenzione dall’IRAP dei “piccoli” (e che, a mio avviso, data la sua assurdità è sperabile non sia mai emanato), e basta. Magari, quelli che scrivono su Internet sostenendo che l’IRI riguarda anche i liberi professionisti, si sono limitati a leggere solo il titolo, di questo articolo.

Nella “legge di bilancio” per il 2017, da poco approvata e in attesa di pubblicazione in G.U., l’IRI è effettivamente entrata in vigore, ovviamente solo per i soggetti cui era destinata nelle intenzioni del Legislatore di cui ho detto, e solo su opzione a partire dal 2017. Questo in base alle disposizioni dell’art. 68, il quale inserisce un nuovo articolo, il 55 bis, nel Testo Unico delle Imposte sui Redditi (TUIR), che esordisce con queste parole: “Il reddito d’impresa degli imprenditori individuali e delle società in nome collettivo e in accomandita semplice in regime di contabilità ordinaria….”. Esattamente come da programma.

Bufala nr. 2: la deduzione al 100% delle spese per i corsi è già in vigore

Le spese per i corsi di aggiornamento professionale e per la partecipazione a congressi sarebbero già diventate, secondo qualcuno, interamente deducibili, non soffrendo più la nota limitazione al 50% di quanto pagato.

E’ vero che se n’è parlato molto di questa importante novità, è vero che l’iter parlamentare è, forse, alle ultime battute, ma a oggi, non è ancora legge dello Stato. E’ una “pia intenzione” e nulla più. Fino a quando questo nuovo provvedimento non sarà definitivo, i corsi si dedurranno ancora al 50%. E potrebbe anche capitare che la deducibilità dei corsi al 100% sarà operativa, se mai lo sarà, perché non si può escludere perfino che il Parlamento cambi idea, la proposta di legge è infatti alla prima lettura presso la Camera, dal 2017 o chissà quando.

Ora, io ho visto (e conservo) pagine Internet di relatori e organizzazioni che già quest’anno hanno offerto corsi di formazione ai dentisti, mettendo in bella evidenza nei loro materiali informativi questa presunta e indubbiamente appetibile, tanto da poter essere l’argomento decisivo per decidere di iscriversi a un certo corso, integrale deducibilità. Se qualcuno, fidandosi dei messaggi descritti, avesse già versato la quota di iscrizione a uno di questi corsi e non potrà dedurla al 100% come promesso, provi a chiedere a chi gli ha venduto il corso di rifonderlo delle tasse che pagherà in più rispetto alle promesse, avrà ottime probabilità di ottenere quanto richiesto.

Quanta serietà dimostrano quei relatori e quelle organizzazioni che hanno strombazzato per tutto l’anno questa “ipotesi di legge”, come fosse cosa fatta?

Chi fosse interessato a sapere come sta procedendo l’iter parlamentare di questa proposta di legge (è la nr. 2017, il cosiddetto “Statuto delle attività professionali” o Jobs act lavoro autonomo), può consultare la pagina del sito della Camera dei deputati a essa dedicato.

Concludo invitando i dentisti a vagliare bene, meglio e con attenzione, la qualità della fonte da cui provengono informazioni fiscali, giuridiche e sulle società, perché non tutti sono in grado di fornirle in modo corretto. Dare credito su questi argomenti a dentisti che ne scrivono nel tempo libero, a giornalisti per i quali è uguale scrivere di questo piuttosto che dell’ultima novità del mercato dei compositi o a qualche società di il cui unico scopo è vendere a tutti i costi i suoi servizi, può riservare sorprese.

ID MARCA DA BOLLO SULLE FATTURE DEL DENTISTA? MI DICONO CHE NON E’ VERO…

Da qualche tempo ha preso a circolare, anche nel mondo dei dentisti, una sorta di “leggenda metropolitana”, secondo la quale chi emette una fattura cartacea soggetta a imposta di bollo, “deve” da quest’anno annotare sull’esemplare che resta a lui o a lei il numero di identificazione (“ID”) che appare sulla “marca da bollo” (rectius contrassegno telematico) apposta sull’esemplare consegnato o spedito al cliente. Per molti una “fatica” in più. Sulla questione, ho ricevuto numerose richieste di chiarimenti, sia da dentisti che da commercialisti.

A seguito di attente verifiche, considero tali proposizioni destituite da ogni fondamento: non esiste alcun obbligo di annotazione dell’ID del contrassegno telematico sulle fatture. E ciò vale per i “regimi fiscali” ordinari, semplificati e speciali (“di vantaggio” o dei “minimi”).

marca

Ci sarebbe da interrogarsi sull’origine di questa “leggenda” (ancora non me la sento di chiamarla “bufala”, ma ci siamo vicini), ma proprio perché tale non è facile rinvenirla. Pare però che qualcuno, avvezzo a copia-incolla “selvaggio” da Internet, ha pensato di far circolare dei disinformatissimi documenti sull’argomento marca da bollo, dei patchwork le cui “pezze” però erano irrimediabilmente “fallate”, cioè infondate. Infatti, si noti che nei siti nei quali si afferma questa cosa, mai si vede un riferimento a estremi di legislazione o di prassi. Per il futuro, consiglio a chi volesse cimentarsi nella preparazione di documenti sull’argomento “marca”, di frequentare i miei corsi o almeno di farsi revisionare il testo da un commercialista, prima di divulgarlo.

Se proprio si volesse fare uno sforzo per cercare giustificazioni purchessia alla fatica di annotare l’ID del contrassegno telematico sull’esemplare che resta presso l’emittente della fattura, la si potrebbe pensare come creazione della prova dell’avvenuta apposizione della marca sull’esemplare consegnato o spedito al cliente. Purtroppo è soluzione inefficace, in quanto dall’ID si può solo risalire (tramite un servizio online dell’Agenzia) alla regolarità del contrassegno (autenticità e data di emissione), ma non dimostrare che questo sia poi stato effettivamente apposto sull’esemplare consegnato al cliente. Inefficaci in tal senso, e comunque non richieste dalle disposizioni, si devono considerare anche annotazioni sulla fattura quali “Bollo assolto sull’originale” o similari. Tra l’altro, le locuzioni “originale” e “copia” sono del tutto improprie quando si tratta l’aspetto tributario della fatturazione, e chi le usa dimostra scarsa precisione. La “prova regina” dell’assolvimento dell’imposta di bollo, è unicamente la conservazione della fotocopia dell’esemplare consegnato o spedito al cliente recante il contrassegno.

VUOI SAPERE TUTTO SULLA MARCA DA BOLLO SULLE FATTURE? LEGGI QUESTO ARTICOLO

PIU’ ODONTOIATRIA NEL NUOVO STUDIO DI SETTORE, ANCHE “ESTETICA”

– di Paolo Bortolini *, Marzo 2016

Il nuovo studio di settore YK21U, in vigore per i periodi d’imposta 2015, 2016 e 2017, porta un buon numero di novità, e non solo per quanto riguarda il “conto” che presenterà al momento della dichiarazione (che tuttavia appare meno “salato” del precedente), ma anche per capire come gestire meglio l’intera “partita” fiscale nella professione (ha perfino un indice interno, non ufficiale, che calcola una sorta di reddito imponibile minimo atteso dal fisco). Tutte cose che spiego nei miei corsi, e che si trovano nell’esclusivo software di contabilità e amministrazione dello studio riservato ai miei clienti.

Fra queste novità, desidero intanto segnalare la nuova articolazione della tipologia dell’attività di dentista, nel quadro D di YK21U. Già dal “colpo d’occhio” sulle immagini allegate, le tipologie rispettivamente del vecchio WK21U e del nuovo YK, ci si dovrebbe accorgere dei cambiamenti.

Sui righi da D01 a D07 di YK si vede una new entry assoluta, su cui conto di ragionare con un nuovo articolo. Qui faccio solo osservare che la “Tipologia dell’attività” non si riferisce più soltanto a quelle che comunemente si chiamano le “branche” odontoiatriche, ma è “incrociata” con alcune particolari modalità di esercizio della professione. In questo studio di settore dunque, l’impatto delle caratteristiche produttive e organizzative sulla “posizione fiscale” del professionista, il cluster, è più ampio che in precedenza.

Osserviamo ora i cambiamenti portati dalle nuove “Aree specialistiche”. Si ricorda che è con queste descrizioni che si dovrebbero confezionare le fatture, anche se non è un obbligo. Innanzitutto nuove parole: l’implantologia, che è una delle branche “fiscalmente sensibili” (che definisco tali perché utilizzate dal GE.RI.CO. nella determinazione del cluster, insieme a parodontologia, protesi, chirurgia orale e ortodonzia), cambia nome, e diventa “Chirurgia implantare”; l’igiene e la prevenzione si arricchiscono dell’aggettivo “orale”. Si tratta di affinamenti terminologici, che avvicinano il linguaggio del fisco e della clinica. Decisamente più di “sostanza” è invece l’avvenuta “separazione” della conservativa e dell’endodonzia, cosa che consentirà maggiore precisione in sede di eventuale ricostruzione induttiva dei compensi.

Nuovissime invece le due specialità della Gnatologia (D09) e della “Odontoiatria estetica” (D18). Se per la prima, è plausibile pensare che il fisco ne abbia deciso l’ingresso osservando che tale specialità è presente da tempo nei nomenclatori delle società scientifiche e delle assicurazioni, la motivazione della presenza della seconda, i cui riferimenti scientifici sono meno consolidati e che nei nomenclatori assicurativi è presente si, ma per chiarire che tali prestazioni sono “escluse da ogni rimborso”, è meno scontata.

La novità della presenza dell’odontoiatria estetica nel modello ufficiale dello studio di settore fa sorgere, nella mente del fiscalista, una domanda: forse che dal 2015 (primo anno di validità di YK21U), certe prestazioni prima considerate “voluttuarie” saranno invece ritenute di natura sanitaria? Se così si concludesse, ciò significherebbe due cose: la prima che tali prestazioni non sarebbero più soggette all’Iva, la seconda che il paziente del dentista potrà portare in detrazione dalla sua Irpef la spesa sostenuta. Sul punto si vedano la risoluzione 9/E del 16/2/2010 e la circolare 17/E 24/4/2015.  Al limite, ciò potrebbe perfino portare le assicurazioni a rivedere l’attuale preclusione al rimborso. Se così fosse, la novità andrebbe a favorire la diffusione di questi interventi, in quanto diventerebbero meno dispendiosi.

Dal punto di vista del Fisco però le cose potrebbero essere state diversamente considerate. Infatti, vista la diffusa propensione dei dentisti a proporre servizi collegati alla pura estetica (mentre scrivo questo articolo sono 334000 le referenze per “odontoiatria estetica” su Google, contro le 201000 di Gnatologia o le 232000 di O. conservativa), e dunque anche guardando ai probabili connessi volumi di fatturato, l’esenzione dall’Iva in base all’ipotesi di “sanitarietà” acquisita quasi ex lege, “blocca” la possibilità di avvantaggiarsi della detrazione di parte dell’Iva pagata sugli acquisti di beni e servizi che sarebbe invece consentita, a fronte delle fatture emesse con l’Iva aggiunta, se queste prestazioni fossero considerate “voluttuarie”. Una vicenda regolata dalla sentenza 91/12 del 21/3/2013 della Corte di giustizia UE, potrebbe far pensare che l’ingresso dell’odontoiatria estetica nello studio di settore si possa prestare a tale scopo. E se così fosse, chi avesse già emesso fatture con l’Iva aggiunta potrebbe essere in futuro oggetto di rilievi da parte del Fisco.

Per concludere questo rapido esame della novità “estetica” in commento, giova ricordare che per decidere su “natura sanitaria si o no”, essendo lo studio di settore un oggetto del diritto tributario è necessaria l’interpretazione. Preziosi per l’interprete saranno, oltre che le posizioni ufficiali del Ministero e l’eventuale giurisprudenza che si formerà a seguito dell’azione di controllo che l’Agenzia e la Guardia di Finanza eserciteranno sul punto, anche quanto sarà prodotto dalle associazioni dei dentisti.

Un ultima novità. Sparisce dalle “attività” quella della “Fabbricazione di protesi”, cioè la fatturazione ad altri dentisti di lavori protesici eseguiti nell’eventuale esercizio di attività di odontotecnico oltre a quella di dentista, situazione ora meglio definita al rigo D06.

Con l’occasione, segnalo che sono disponibile a fornire consulenza, ai dentisti e a chi li assiste per la fiscalità, su ogni questione riguardante gli studi di settore della serie K21 e l’applicazione delle disposizioni tributarie alla professione.


* Dottore magistrale in economia aziendale, abilitato per la professione di Dottore commercialista. Consulente aziendale specializzato per l’odontoiatria. Tel. 0498962688

730 precompilato e dentisti: in Finanziaria le attese modifiche. Tutto a posto?

(an Italy’s tax law topic)

La L. 208/2015 “di stabilità” (ex “Finanziaria”), all’art 1 comma 949, in modifica degli artt. 1, 3 e 5 del Dlgs. 175/2014, affronta e forse “risolve” le questioni controverse:

– estende l’obbligo di comunicazione (com’era prevedibile) alle strutture “autorizzate” (s. associati, società commerciali), peraltro “per le prestazioni sanitarie erogate a partire dal 1/1/16”;

– modifica il testo ove riguarda gli iscritti a OM, cambiando le parole riferite alle fatture da inviare da “prestazioni erogate NEL 2015”, a “prestazioni erogate DAL 2015”, come interpretare questa modifica non saprei; a botta mi verrebbe da dire che, in coerenza con quanto è stato deciso per le società, l’obbligo di invio per il 2015 non sussisterebbe più, ma il testo è sibillino, infatti, sembra più fatto per correggere una svista precedente: se scrivo “nel 2015” intendo che si devono inviare solo quelle di quell’anno, se scrivo “dal 2015” anche quelle degli anni successivi al 2015 (e se, come sarà, è così, non v’è dubbio che si è creata una discriminazione fra i professionisti e le società, come giustificarla?);

– estende l’obbligo di comunicazione anche per le fatture fatte a chi non manda il 730 precompilato, cioè a “tutti i cittadini”;

– ribadisce la sanzionabilità delle omissioni e degli errori negli invii;

– conferma l’attenuazione delle sanzioni per violazioni “lievi”, ma condizionandole di fatto al comportamento più o meno corretto/informato del vs. cliente in fase di dichiarazione (quindi il rischio di non poter usufruire dell’attenuazione in caso di errori o dimenticanze è alto).

Allego testo del provvedimento in pdf: Legge_STABILITA_2015_comma_949