Nuovo corso di un giorno a Roma, 2 Febbraio 2013

Ho il piacere di informare che con Odontoline.it terrò un corso a Roma il 2 febbraio prossimo. Farò svolgere un’esercitazione pratica sul nuovo studio di settore WK21U, e darò indicazioni su come gestire le spese per soddisfare le sue richieste, che sono più “strette” del precedente studio VK21U. Gli argomenti, oltre alla fiscalità che includerà anche osservazioni sul “Redditometro” oltre all’ormai classica questione della marca da bollo e della fatturazione delle prestazioni, sono: come si misura e si sostiene il rendimento delle singole prestazioni, come migliorare la liquidità attraverso il suo preciso controllo. Il programma è consultabile a questo link: Corso ODONTOLINE ROMA 2013.

Aula_Milano_Odontoline_5_5_2012

La nuova “Fotografia fiscale” dei dentisti italiani è più a fuoco

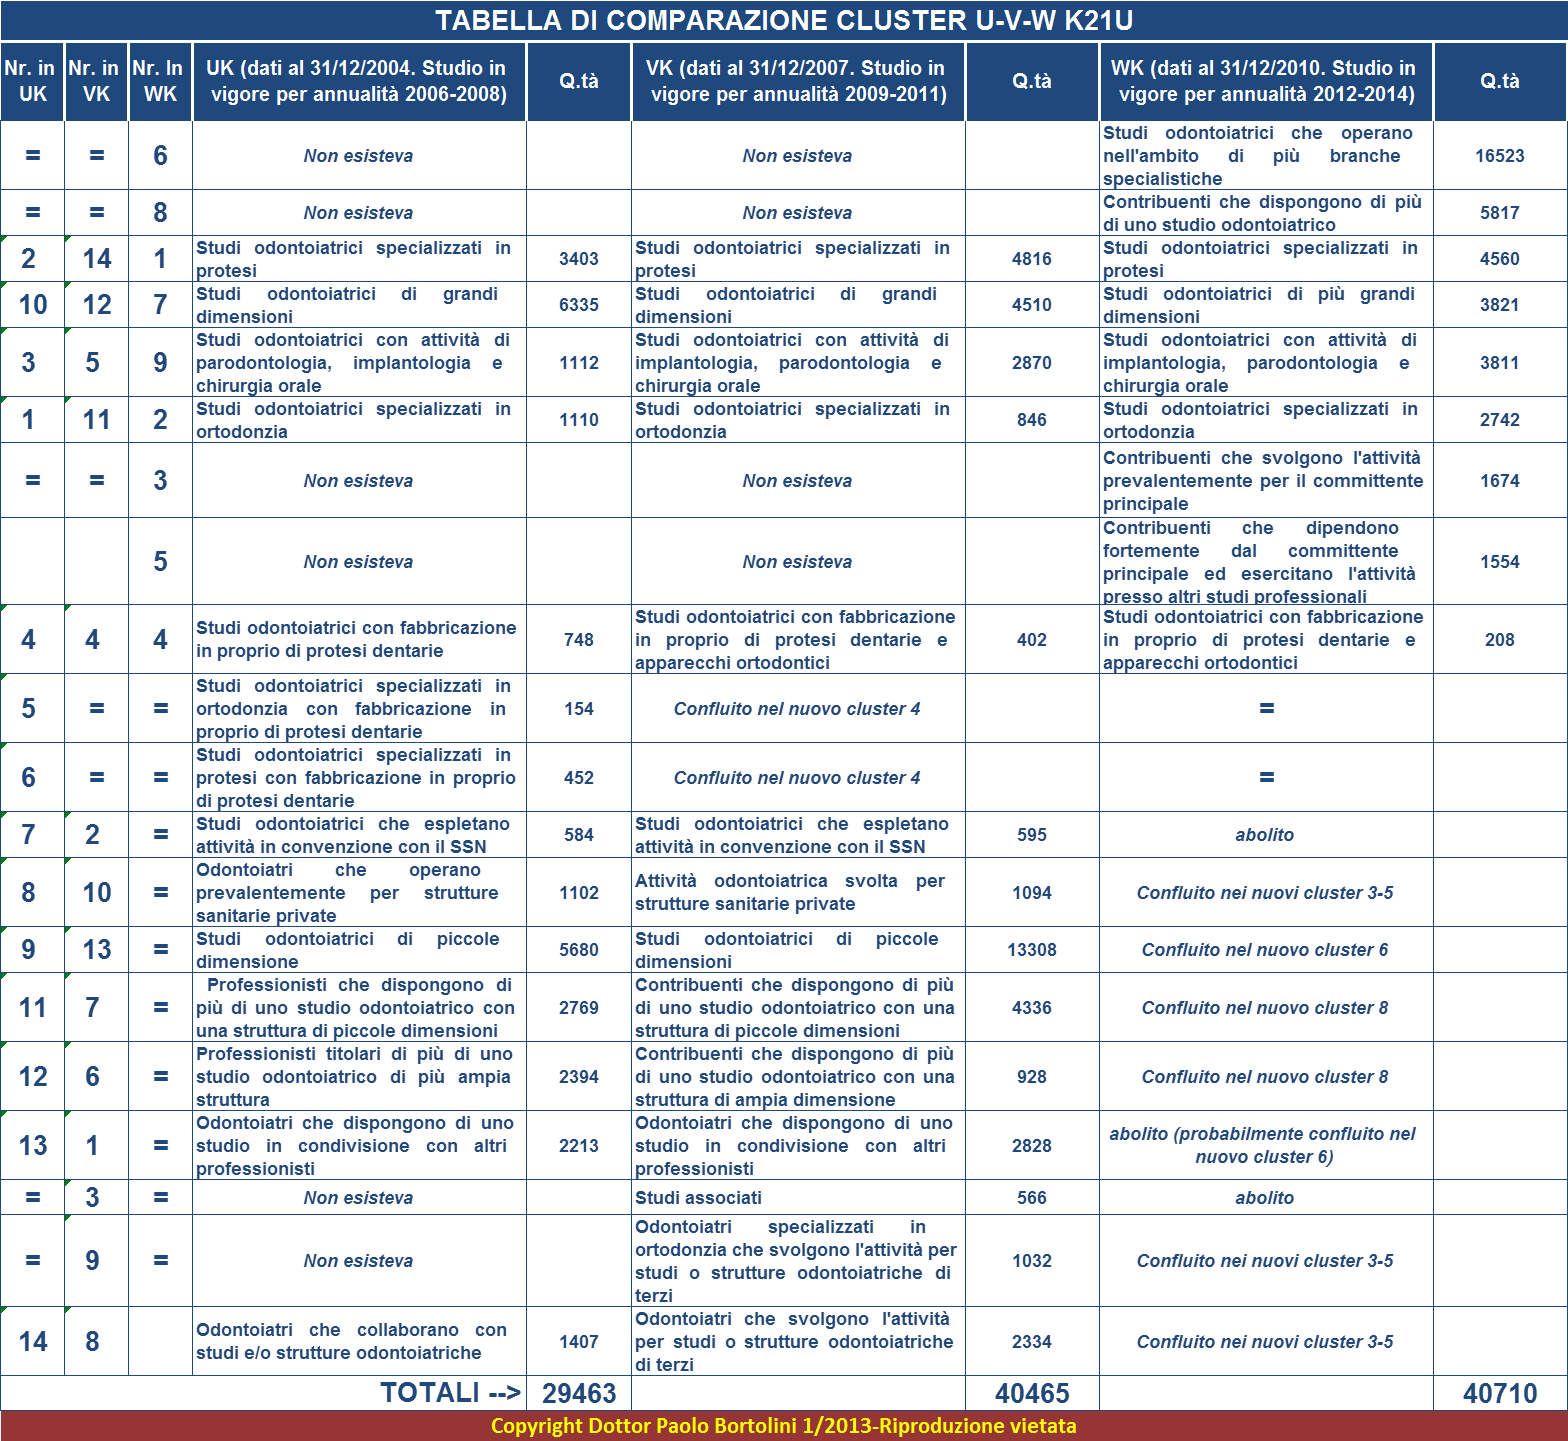
Per la prima volta nella storia di questo strumento fiscale, è stata rispettata la legge pubblicando il nuovo studio di settore “entro l’anno di entrata in vigore”. Infatti, al 31/12/12 è uscito in Gazzetta Ufficiale il nuovo studio per i dentisti, il WK21U, con il quale i dentisti italiani dovranno “fare i conti” (e ci vorrà più attenzione che con i precedenti studi) a partire da Unico 2013 (anno d’imposta 2012) e fino a Unico 2015 (anno d’imposta 2014). Come dovrebbe essere noto, lo studio di settore è un’elaborazione statistica dei dati che si inviano in occasione delle dichiarazioni, con la quale prima si costruisce una “fotografia” del settore, i famosi cluster o “gruppi omogenei” di dentisti, e poi si associa ad ogni cluster un certo risultato minimo di incasso annuale che occorre dichiarare al Fisco. Come già al tempo dell’uscita del precedente studio VK21U, pubblico una tabella che mostra l’evoluzione, descrittiva e numerica, di questa particolare “fotografia” nei tre studi finora conosciuti dai dentisti (UK, VK e il nuovissimo WK21U), che grazie alla statistica diventa sempre più rappresentativa della realtà dei dentisti italiani. La tabella è ordinata in modo decrescente sulla quantità delle presenze nei cluster di WK21U. Allego inoltre la descrizione dei cluster di WK21U.
Confronto_cluster_studio_di_settore_dentisti
DESCRIZIONE_CLUSTER_WK21U

Corso pratico 2013, pubblicato il nuovissimo programma!

E’ online il programma del “Corso pratico” di amministrazione e management per l’Odontoiatra del 2013, giunto alla settima edizione didattica e all’ottavo anno consecutivo di realizzazione. Il programma è consultabile cliccando su questo link: Corso Pratico 2013

Nuovo corso di un giorno a MILANO il 10 Novembre 2012!

Informo i visitatori del Blog che possono consultare il programma del nuovo corso di un giorno, analogo a quello tenuto a Roma il 6 ottobre 2012, cliccando qui: Programma Management Milano

Il corso è un’ottima occasione per affrontare questioni gestionali con un approccio concreto e immediato. Non mancate la lettura del programma!

Le (giuste) parole del management odontoiatrico

Seguendo un “trafficato” post sul forum “Gestione dello studio” di Odontoline.it, di cui sono moderatore, ho visto che venivano usate in modo non omogeneo e talvolta errato alcune parole “tecniche”. Ad esempio, si usava il termine “Ricavo” per designare il guadagno. Le parole sono estremamente importanti quando si comunica fra più persone, specie in rete, e se non vi è accordo preventivo sul loro significato la discussione è pura perdita di tempo.

Per questo, ho postato quanto segue, un piccolo lessico di economia aziendale:

Ricavo=valore della produzione, nel vostro caso la somma dei prezzi delle prestazioni già eseguite, anche se non ancora incassate;

Costo=valore delle risorse consumate per eseguire le prestazioni;

Risorse=umane, le remunerazioni maturate dagli operatori che hanno eseguito le prestazioni e gli stipendi ai dipendenti; strutturali, il costo delle attrezzature (ammortamento) e le spese per l’immobile; consumi, i materiali impiegati per eseguire le prestazioni e le spese per le protesi consegnate.

Rendimento=differenza fra Ricavo e costo (guadagno se positiva, perdita se negativa);

Incassi=quanto entra a qualsiasi titolo;

Uscite=quanto esce a qualsiasi titolo;

Compensi=la parte imponibile (fiscale) degli incassi

Spese=la parte deducibile (fiscale) delle uscite

Costi fiscali=gli ammortamenti, i leasing

Qualche schemino:

Ricavo –

Costo =

Rendimento (reale)

Incassi –

Uscite =

Flusso di cassa

Incassi fiscali –

Spese –

Costi fiscali =

Reddito imponibile

Personalmente, ragiono così: il rendimento è la misura più importante perchè fa capire come impostare i prezzi, dove agire per ridurre le perdite e sostenere i profitti, ma pochi studi la conoscono; le tasse sono una cosa a sè con regole proprie di tipo legale e non aziendale; la liquidità è la figlia legittima del rendimento ma è influenzata da fattori esterni (es. ritardi nei pagamenti, inefficenze organizzative, scelte personali del titolare) e quindi non dice tutto su come va lo studio e prenderla a riferimento del rendimento è sbagliato e fuorviante.

Il conto del dentista: come farlo “digerire” meglio al paziente

Come sempre, dal Forum “Gestione dello studio” di Odontoline.it. di cui sono moderatore, arrivano interessanti elementi di riflessione. Un recentissimo topic verte sulla questione della “vestizione” della fattura, in base ad una percezione per cui farla con delle voci troppo sintetiche, il nome della prestazione, avrebbe meno impatto sul paziente che farla con delle voci “esplose”, le fasi di lavoro della prestazione. L’idea, grossolanamente, è che più voci si mettono nella fattura più questa possa sembrare meno “pesante” e dunque più accettabile al paziente. Le opinioni, ovviamente, sono molto diverse, c’è chi dice si e chi no. Per quanto mi riguarda, ho postato, fra gli altri, il seguente intervento:

“E’ bene sapere che per quanto riguarda le fatture non esiste molta libertà “fiscale” rispetto alle voci utilizzabili, anzi. Per capirsi, se in una fattura venissero scritte voci del tipo “Tempo del dottore” o “Costo dei materiali”, e forse anche quelle voci iperdettagliate, in caso di controllo fiscale questo potrebbe portare a problemi, e le regole sulla fatturazione sono piuttosto rognose.

La fattura in pratica conviene farla in modo conforme alle varie specifiche che ADE ha nel tempo rese note. Informo con l’occasione che di questo darò ampio conto nel corso del 6/10 a Roma, come si può vedere nel rinnovato programma: Programma Gestione Roma.

Detto questo, per cambiare, si spera in meglio, la percezione del “conto del dentista” del paziente, bisognerà dunque lavorare su documenti diversi dalla fattura, probabilmente i “preventivi” o similari.

Quando io penso a quella che chiamo “Innovazione nella tariffazione”, penso principalmente a due cose: 1) il rapporto fra i prezzi delle varie prestazioni; 2) il contenuto della tariffa. La prima cosa, significa domandarsi se, tanto per capirsi, anzichè proporre l’otturazione a 100 e la corona a 900, non sia meglio dare la prima a 300 e la seconda a 700.

La seconda cosa significa comunicare, invece del prezzo complessivo di una prestazione (che mi sembra essere l’argomento principale di questo topic), le sue “componenti”, per sensibilizzare il paziente rispetto al reale valore di quanto gli si fa. Un esempio, ma non sarà l’unico, di questo approccio potrebbe essere suddividere la prestazione in: 1) prestazione professionale vera e propria (il compenso del dentista per la sua opera); 2) rimborso spese per i materiali e la protesi; 3) rimborso costi di studio (personale e c. fissi in genere); 4) rimborso spese di assicurazione (il concetto si potrebbe estendere anche ai rifacimenti); 5) rimborso spese per la sicurezza della seduta (decontaminazione, sicurezza elettrica ecc.). “.

Vorrei comprare un ortopanoramico: cosa succede con lo studio di settore?

Quando desiderano investire in un nuovo bene strumentale, molti odontoiatri paventano di veder aumentare molto il “compenso minimo” che viene loro richiesto dal famigerato studio di settore. In realtà, il valore dei beni strumentali non incide, come per le altre spese, con un fattore di moltiplicazione superiore a uno. Quindi, si può stare abbastanza tranquilli da questo lato. Precisamente, tutti gli studi di settore dei dentisti fino all’ultimo VK21U, vedremo per il prossimo, prendono per il calcolo non il valore dei beni strumentali come viene dichiarato, ma la sua radice quadrata. Insomma, si verifica questo fenomeno: più beni strumentali si hanno, quando se ne aggiunge uno ….  per saperlo, vedere la tabella esplicativa allegata, con degli esempi per i due cluster principali di VK21U.

Nuovo “Corso pratico” di amministrazione e management dello studio odontoiatrico

E’ consultabile la brochure del nuovo corso pratico, in partenza il 17 Ottobre 2012. Da sette anni, sempre presso la Dental Trey di Fiumana (FC).

Per visualizzare la brochure, cliccare -> QUI

Appuntamenti saltati: farseli pagare?

Su Odontoline.it, nel Forum “Gestione dello studio” di cui sono Moderatore, è stato aperto un topic relativo alla vexata quaestio della “penale” da chiedere al cliente in caso di “salto” dell’appuntamento senza o con troppo poco preavviso. Un iscritto al forum, chiedeva se esiste qualche norma in merito. I vari post succedutisi, hanno fatto vedere molti modi di affrontare la cosa, tutti però, almeno mi sembra, poco convinti rispetto alle posizioni più rigide: “Hai saltato, devi pagare”.

Prima ho consigliato di leggere bene gli articoli 33 e 34 del Decreto Legislativo 206 del 6/9/2005, il “Codice del consumo”, che parlano delle “clausole vessatorie”, quelle, per intendersi, che impongono contrattualmente degli oneri a carico del cliente che non sono controbilanciati da altrettanti oneri a carico del professionista (ad esempio, se fai firmare al cliente un contratto dove scrivi che se salta l’appuntamento deve pagare, e a tua volta non gli riconosci un rimborso se sei tu a spostare l’appuntamento, la prima è una clausola vessatoria). Ho quindi proposto una possibile soluzione, che mi sembra più elegante e che può avere il pregio di incentivare il vostro paziente a collaborare di più.

Si tratta di formulare il “preventivo”, che di fatto può essere considerato il contratto, con una impostazione del genere: detti A e B due prezzi per la medesima cura, dove A è più alto di B, scrivere una cosa del genere: “Il prezzo per le cure in preventivo è A, ma potrà essere B se alla fine delle cure il paziente avrà collaborato/sarà stato puntuale.”.

Un iscritto al forum ha suggerito di mettere A come tariffa normale, e B come scontata. Ho suggerito: “Perchè non mettere B tariffa normale, e A maggiorata?”.

L’idea per me non è nuova, l’ho già sperimentata nelle consulenze dirette agli studi e descritta nel mio libro “Gestione Extra-clinica dello studio odontoiatrico”, pubblicato nel 2001 da Masson. Si tratta di collegare il prezzo alla collaborazione, che può includere, oltre alla puntualità per gli appuntamenti, quella sui pagamenti concordati. La “collaborazione” non deve però essere un concetto astratto, ma un sistema ben definito e graduato, in modo da poter assicurare ai pazienti uniformità di trattamento.

A corredo di quest’ultima idea, allego un’immagine tratta dal libro citato, che è una “griglia” per la definizione della collaborazione e della sua graduazione in base a livelli che ogni studio dovrebbe definire, essendo le indicazioni scritte sull’immagine solo degli esempi.

Il “Modello della collaborazione” nel testo “Gestione extra-clinica dello studio odontoiatrico” di P. Bortolini, Masson 2001

Studi di settore 2012, per il Fisco niente crisi per i dentisti. In VK21U il correttivo individuale anticrisi è stato azzerato

L’Agenzia delle Entrate azzera il correttivo individuale anticrisi (uno “sconto” sul compenso minimo che il Fisco si aspetta venga dichiarato), e precisamente quello “individuale”, dovuto alla presenza di minori uscite nel 2011 rispetto agli anni precedenti per le “spese variabili” (quelle date dalla somma dei righi G7, G8 e G9 di GERICO). Il contribuente-dentista che avesse diritto all’applicazione del correttivo, perchè nel 2011 ha sostenuto minori spese variabili rispetto ai due anni precedenti, non ne avrà però, a seguito di questa “novità”, alcun beneficio in termini di maggiore facilità nel raggiungere la congruità, perchè, come si vede nell’immagine allegata, immagini presi dai provvedimenti del Governo in materia, i coefficienti di riduzione collegati a questo correttivo, che l’anno scorso risultavano belli cospicui, per il 2011 sono stati portati a 0. L’unica spiegazione è che per il Fisco nel 2011 i dentisti non hanno sofferto, per fortuna, la crisi!