
Le recenti chiusure di cliniche odontoiatriche, le nuove regole sul credito ai consumatori e i possibili effetti sui modelli di business fondati sui piani di cura finanziati.
Le cronache riportano frequenti casi di strutture odontoiatriche che hanno improvvisamente cessato l’attività, lasciando pazienti con cure non terminate, talvolta neppure iniziate, ma già interamente pagate attraverso finanziamenti. Il fenomeno non è nuovo.
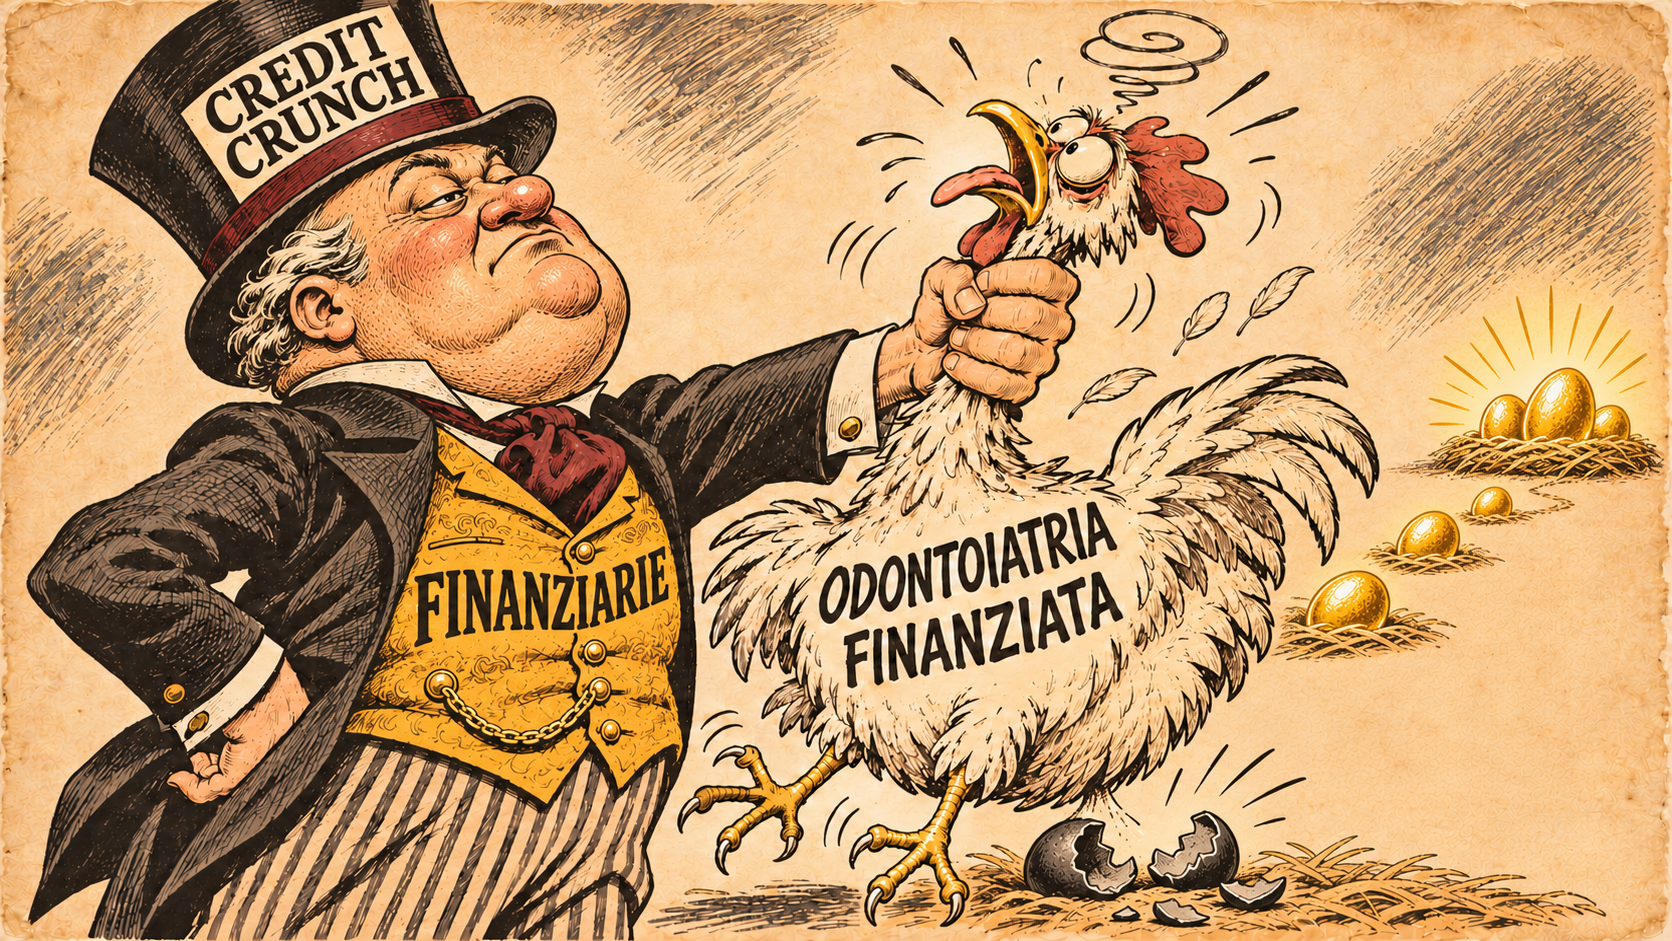
C’è però un aspetto che merita ora particolare attenzione: le conseguenze di queste chiusure non ricadono necessariamente soltanto sui pazienti e sulle strutture inadempienti, ma possono coinvolgere direttamente le società finanziarie che hanno anticipato gli importi delle cure.
Ma che cosa accadrebbe alle strutture odontoiatriche che hanno fondato il proprio modello economico sull’incasso anticipato dei piani di cura, se le finanziarie cominciassero a concedere molti meno prestiti?
Quando il paziente non deve più pagare le rate
Se il finanziamento è giuridicamente collegato a uno specifico piano di cura, la mancata esecuzione delle prestazioni può determinare, alle condizioni previste dalla legge, la risoluzione anche del contratto di finanziamento.
In tal caso, la finanziaria deve restituire al consumatore le rate già versate e gli altri oneri applicati. Non può pretendere dal paziente la restituzione delle somme già corrisposte alla struttura odontoiatrica, nei confronti della quale conserva invece il diritto di rivalsa.
Ma se la struttura ha cessato l’attività ed è insolvente, quanto potrà effettivamente recuperare?
Non si tratta di un’eventualità soltanto teorica. Alcuni provvedimenti giudiziari hanno già disposto la sospensione dei pagamenti dei finanziamenti relativi a cure non completate.
La finanziaria, dunque, non sopporta soltanto il rischio che il paziente non restituisca il prestito. Può trovarsi esposta anche al rischio che la struttura odontoiatrica non esegua le prestazioni già finanziate. Due rischi differenti, che si possono sommare.
Il credito diventa più selettivo
Nel frattempo, sta cambiando anche la disciplina del credito ai consumatori. Il D.Lgs. 212/2025, che recepisce la direttiva europea 2023/2225 relativa ai contratti di credito ai consumatori, introduce nuove disposizioni destinate a trovare piena applicazione dal 20 novembre 2026, salvo l’eventuale differimento previsto per l’emanazione delle disposizioni attuative della Banca d’Italia.
Tra le principali novità figura il rafforzamento degli obblighi di valutazione del merito creditizio: prima di concedere un finanziamento, banche e intermediari devono verificare approfonditamente la capacità del consumatore di adempiere alle obbligazioni contrattuali.
L’obiettivo dichiarato è anche quello di prevenire il sovraindebitamento dei consumatori.
La nuova disciplina estende inoltre il proprio ambito di applicazione a diverse forme di credito digitale, comprese molte operazioni di Buy Now Pay Later, finora escluse, che consentono di acquistare beni e servizi con pagamento differito o rateizzato.
Esistono, peraltro, segnali di una maggiore prudenza degli intermediari già precedenti all’applicazione della riforma.
Nell’Indagine sul credito bancario dell’aprile 2026, la Banca d’Italia segnala che nel primo trimestre dell’anno i criteri di concessione dei prestiti destinati al consumo erano stati lievemente irrigiditi, con aspettative di un ulteriore moderato inasprimento.
E se le finanziarie cambiassero politica?
Proviamo ora a formulare un’ipotesi.
Le società finanziarie, considerando sia l’irrigidimento delle regole sul merito creditizio sia i rischi emersi dalle chiusure delle strutture odontoiatriche, potrebbero decidere di rivedere le proprie politiche nei confronti del settore.
Le possibili conseguenze?
Una maggiore selezione delle strutture convenzionate, criteri più rigorosi nella valutazione dei pazienti, commissioni più elevate, limiti agli importi finanziabili o nuove garanzie richieste alle strutture o ai loro titolari.
Potrebbero inoltre essere introdotte modalità di liquidazione progressiva dei finanziamenti, collegate all’effettiva esecuzione delle prestazioni, anziché all’immediata accettazione dell’intero piano di cura. Naturalmente si tratta di ipotesi, non di decisioni generalizzate delle finanziarie di cui abbiamo oggi evidenza. Ma vale la pena domandarsi quali conseguenze economiche produrrebbero.
Quando il finanziamento sostiene il modello di business
Per molti studi odontoiatrici il finanziamento rappresenta uno strumento utile per consentire ai pazienti di affrontare cure economicamente impegnative. Un modo per ampliare l’accesso alle cure, come possono esserlo le convenzioni. Per altre organizzazioni, però, potrebbe avere assunto un ruolo ben diverso.
Pensiamo alle strutture nelle quali l’acquisizione di nuovi pazienti, attraverso investimenti pubblicitari anche consistenti, è seguita dalla prima visita, dalla presentazione del piano di cura e dalla proposta immediata di finanziamento.
Il finanziamento facilita l’accettazione del preventivo e consente alla struttura di incassare anticipatamente, in tutto o in larga parte, il corrispettivo delle prestazioni che dovrà eseguire nel tempo. Il credito al paziente diventa così anche uno strumento di finanziamento dell’attività odontoiatrica, se non il principale. Si tratta però di liquidità acquisita a fronte di prestazioni ancora da eseguire, con i relativi costi ancora da sostenere.
La liquidità immediatamente disponibile può essere utilizzata per sostenere i costi del personale, della pubblicità, delle strutture e dell’organizzazione. Non c’è necessariamente nulla di irregolare in questo meccanismo. Il problema riguarda la sua sostenibilità economica e finanziaria.
Che cosa accadrebbe se una parte significativa dei pazienti non ottenesse più il finanziamento richiesto? E che cosa succederebbe se le finanziarie, pur continuando a concedere prestiti, liquidassero alle strutture i corrispettivi soltanto in relazione alle prestazioni effettivamente eseguite?
Per alcune organizzazioni potrebbe trattarsi di un semplice problema di adattamento. Per altre, soprattutto in presenza di elevati costi fissi e di una forte dipendenza dall’acquisizione continua di nuovi pazienti, le conseguenze potrebbero essere assai più importanti. Una diminuzione dei piani di cura accettati non comporta infatti una proporzionale riduzione dei costi.
E il venir meno degli incassi anticipati potrebbe mettere in difficoltà anche strutture che, almeno apparentemente, presentano fatturati importanti e risultati economici soddisfacenti.
Il rischio di una crisi del modello
Non sappiamo se nei prossimi mesi assisteremo a una restrizione significativa del credito destinato alle cure odontoiatriche.
Sappiamo però che il rischio per le finanziarie derivante dall’inadempimento delle strutture è concreto, che la regolamentazione del credito ai consumatori si sta rafforzando e che gli intermediari hanno già segnalato una maggiore prudenza nella concessione dei prestiti.
Sono circostanze che suggeriscono di riflettere sulla solidità di alcuni modelli organizzativi.
Non tutti gli studi odontoiatrici sarebbero colpiti allo stesso modo.
Un conto è offrire ai pazienti la possibilità di finanziare le cure quando ne hanno bisogno.
Un altro è costruire un’organizzazione che, per mantenere il proprio equilibrio economico e finanziario, ha bisogno che un numero elevato di pazienti ottenga continuamente nuovi finanziamenti.
È una distinzione fondamentale.
Se il credito al consumo dovesse diventare sensibilmente meno accessibile, alcune strutture potrebbero essere costrette a rivedere profondamente la propria organizzazione, la politica commerciale e la gestione della liquidità.
Altre potrebbero scoprire che il proprio modello economico non è sostenibile senza il continuo sostegno delle finanziarie.
Se domani le finanziarie approvassero soltanto la metà dei finanziamenti, quanti studi odontoiatrici riuscirebbero a mantenere il proprio equilibrio economico e finanziario?
Se il credito diminuisce
Come potrebbero reagire gli studi odontoiatrici a una significativa restrizione dei finanziamenti concessi ai pazienti?
Le possibilità sono diverse. Alcuni potrebbero cercare di rivolgersi a una clientela economicamente più solida, investendo nel marketing e nella comunicazione, con tutte le difficoltà, la concorrenza e i costi del caso. Altri potrebbero rivedere la propria organizzazione, contenere i costi e privilegiare la redditività rispetto alla crescita del fatturato.
Si potrebbe inoltre ricorrere maggiormente a pagamenti progressivi, concordando con i pazienti modalità di pagamento compatibili con le rispettive possibilità economiche e con i tempi clinicamente appropriati delle terapie. Una soluzione che richiederebbe, naturalmente, un’attenta valutazione del rischio di insoluto e della liquidità necessaria per sostenere l’attività.
Ma forse una restrizione del credito potrebbe anche favorire un ritorno alle origini.
A un’odontoiatria nella quale il professionista conosce il paziente, la sua situazione personale e le sue possibilità economiche, e sa costruire con lui un percorso di cura sostenibile, anche sotto il profilo finanziario.
Un rapporto necessariamente personalizzato, fondato sulla conoscenza reciproca e sulla fiducia, che rischia di perdersi quando la relazione con il paziente viene affidata a procedure commerciali standardizzate.
In fondo, il finanziamento è uno strumento per rendere accessibili le cure. Non dovrebbe diventare una condizione indispensabile per la sopravvivenza economica dello studio.
Filed under: Dati&analisi |


Rispondi