ID MARCA DA BOLLO SULLE FATTURE DEL DENTISTA? MI DICONO CHE NON E’ VERO…

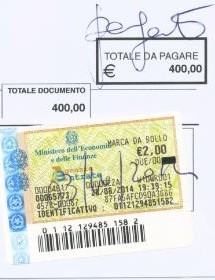
Da qualche tempo ha preso a circolare, anche nel mondo dei dentisti, una sorta di “leggenda metropolitana”, secondo la quale chi emette una fattura cartacea soggetta a imposta di bollo, “deve” da quest’anno annotare sull’esemplare che resta a lui o a lei il numero di identificazione (“ID”) che appare sulla “marca da bollo” (rectius contrassegno telematico) apposta sull’esemplare consegnato o spedito al cliente. Per molti una “fatica” in più. Sulla questione, ho ricevuto numerose richieste di chiarimenti, sia da dentisti che da commercialisti.

A seguito di attente verifiche, considero tali proposizioni destituite da ogni fondamento: non esiste alcun obbligo di annotazione dell’ID del contrassegno telematico sulle fatture. E ciò vale per i “regimi fiscali” ordinari, semplificati e speciali (“di vantaggio” o dei “minimi”).

marca

Ci sarebbe da interrogarsi sull’origine di questa “leggenda” (ancora non me la sento di chiamarla “bufala”, ma ci siamo vicini), ma proprio perché tale non è facile rinvenirla. Pare però che qualcuno, avvezzo a copia-incolla “selvaggio” da Internet, ha pensato di far circolare dei disinformatissimi documenti sull’argomento marca da bollo, dei patchwork le cui “pezze” però erano irrimediabilmente “fallate”, cioè infondate. Infatti, si noti che nei siti nei quali si afferma questa cosa, mai si vede un riferimento a estremi di legislazione o di prassi. Per il futuro, consiglio a chi volesse cimentarsi nella preparazione di documenti sull’argomento “marca”, di frequentare i miei corsi o almeno di farsi revisionare il testo da un commercialista, prima di divulgarlo.

Se proprio si volesse fare uno sforzo per cercare giustificazioni purchessia alla fatica di annotare l’ID del contrassegno telematico sull’esemplare che resta presso l’emittente della fattura, la si potrebbe pensare come creazione della prova dell’avvenuta apposizione della marca sull’esemplare consegnato o spedito al cliente. Purtroppo è soluzione inefficace, in quanto dall’ID si può solo risalire (tramite un servizio online dell’Agenzia) alla regolarità del contrassegno (autenticità e data di emissione), ma non dimostrare che questo sia poi stato effettivamente apposto sull’esemplare consegnato al cliente. Inefficaci in tal senso, e comunque non richieste dalle disposizioni, si devono considerare anche annotazioni sulla fattura quali “Bollo assolto sull’originale” o similari. Tra l’altro, le locuzioni “originale” e “copia” sono del tutto improprie quando si tratta l’aspetto tributario della fatturazione, e chi le usa dimostra scarsa precisione. La “prova regina” dell’assolvimento dell’imposta di bollo, è unicamente la conservazione della fotocopia dell’esemplare consegnato o spedito al cliente recante il contrassegno.

VUOI SAPERE TUTTO SULLA MARCA DA BOLLO SULLE FATTURE? LEGGI QUESTO ARTICOLO

Corso a Roma 30 Aprile 2016: dalla clinica allo sviluppo del reddito

Il nuovissimo corso, tutti i particolari qui: http://www.odontoline.it/bortolini.html


post-20-0-89394500-1428941789_thumb

PIU’ ODONTOIATRIA NEL NUOVO STUDIO DI SETTORE, ANCHE “ESTETICA”

– di Paolo Bortolini *, Marzo 2016

Il nuovo studio di settore YK21U, in vigore per i periodi d’imposta 2015, 2016 e 2017, porta un buon numero di novità, e non solo per quanto riguarda il “conto” che presenterà al momento della dichiarazione (che tuttavia appare meno “salato” del precedente), ma anche per capire come gestire meglio l’intera “partita” fiscale nella professione (ha perfino un indice interno, non ufficiale, che calcola una sorta di reddito imponibile minimo atteso dal fisco). Tutte cose che spiego nei miei corsi, e che si trovano nell’esclusivo software di contabilità e amministrazione dello studio riservato ai miei clienti.

Fra queste novità, desidero intanto segnalare la nuova articolazione della tipologia dell’attività di dentista, nel quadro D di YK21U. Già dal “colpo d’occhio” sulle immagini allegate, le tipologie rispettivamente del vecchio WK21U e del nuovo YK, ci si dovrebbe accorgere dei cambiamenti.

Sui righi da D01 a D07 di YK si vede una new entry assoluta, su cui conto di ragionare con un nuovo articolo. Qui faccio solo osservare che la “Tipologia dell’attività” non si riferisce più soltanto a quelle che comunemente si chiamano le “branche” odontoiatriche, ma è “incrociata” con alcune particolari modalità di esercizio della professione. In questo studio di settore dunque, l’impatto delle caratteristiche produttive e organizzative sulla “posizione fiscale” del professionista, il cluster, è più ampio che in precedenza.

Osserviamo ora i cambiamenti portati dalle nuove “Aree specialistiche”. Si ricorda che è con queste descrizioni che si dovrebbero confezionare le fatture, anche se non è un obbligo. Innanzitutto nuove parole: l’implantologia, che è una delle branche “fiscalmente sensibili” (che definisco tali perché utilizzate dal GE.RI.CO. nella determinazione del cluster, insieme a parodontologia, protesi, chirurgia orale e ortodonzia), cambia nome, e diventa “Chirurgia implantare”; l’igiene e la prevenzione si arricchiscono dell’aggettivo “orale”. Si tratta di affinamenti terminologici, che avvicinano il linguaggio del fisco e della clinica. Decisamente più di “sostanza” è invece l’avvenuta “separazione” della conservativa e dell’endodonzia, cosa che consentirà maggiore precisione in sede di eventuale ricostruzione induttiva dei compensi.

Nuovissime invece le due specialità della Gnatologia (D09) e della “Odontoiatria estetica” (D18). Se per la prima, è plausibile pensare che il fisco ne abbia deciso l’ingresso osservando che tale specialità è presente da tempo nei nomenclatori delle società scientifiche e delle assicurazioni, la motivazione della presenza della seconda, i cui riferimenti scientifici sono meno consolidati e che nei nomenclatori assicurativi è presente si, ma per chiarire che tali prestazioni sono “escluse da ogni rimborso”, è meno scontata.

La novità della presenza dell’odontoiatria estetica nel modello ufficiale dello studio di settore fa sorgere, nella mente del fiscalista, una domanda: forse che dal 2015 (primo anno di validità di YK21U), certe prestazioni prima considerate “voluttuarie” saranno invece ritenute di natura sanitaria? Se così si concludesse, ciò significherebbe due cose: la prima che tali prestazioni non sarebbero più soggette all’Iva, la seconda che il paziente del dentista potrà portare in detrazione dalla sua Irpef la spesa sostenuta. Sul punto si vedano la risoluzione 9/E del 16/2/2010 e la circolare 17/E 24/4/2015.  Al limite, ciò potrebbe perfino portare le assicurazioni a rivedere l’attuale preclusione al rimborso. Se così fosse, la novità andrebbe a favorire la diffusione di questi interventi, in quanto diventerebbero meno dispendiosi.

Dal punto di vista del Fisco però le cose potrebbero essere state diversamente considerate. Infatti, vista la diffusa propensione dei dentisti a proporre servizi collegati alla pura estetica (mentre scrivo questo articolo sono 334000 le referenze per “odontoiatria estetica” su Google, contro le 201000 di Gnatologia o le 232000 di O. conservativa), e dunque anche guardando ai probabili connessi volumi di fatturato, l’esenzione dall’Iva in base all’ipotesi di “sanitarietà” acquisita quasi ex lege, “blocca” la possibilità di avvantaggiarsi della detrazione di parte dell’Iva pagata sugli acquisti di beni e servizi che sarebbe invece consentita, a fronte delle fatture emesse con l’Iva aggiunta, se queste prestazioni fossero considerate “voluttuarie”. Una vicenda regolata dalla sentenza 91/12 del 21/3/2013 della Corte di giustizia UE, potrebbe far pensare che l’ingresso dell’odontoiatria estetica nello studio di settore si possa prestare a tale scopo. E se così fosse, chi avesse già emesso fatture con l’Iva aggiunta potrebbe essere in futuro oggetto di rilievi da parte del Fisco.

Per concludere questo rapido esame della novità “estetica” in commento, giova ricordare che per decidere su “natura sanitaria si o no”, essendo lo studio di settore un oggetto del diritto tributario è necessaria l’interpretazione. Preziosi per l’interprete saranno, oltre che le posizioni ufficiali del Ministero e l’eventuale giurisprudenza che si formerà a seguito dell’azione di controllo che l’Agenzia e la Guardia di Finanza eserciteranno sul punto, anche quanto sarà prodotto dalle associazioni dei dentisti.

Un ultima novità. Sparisce dalle “attività” quella della “Fabbricazione di protesi”, cioè la fatturazione ad altri dentisti di lavori protesici eseguiti nell’eventuale esercizio di attività di odontotecnico oltre a quella di dentista, situazione ora meglio definita al rigo D06.

Con l’occasione, segnalo che sono disponibile a fornire consulenza, ai dentisti e a chi li assiste per la fiscalità, su ogni questione riguardante gli studi di settore della serie K21 e l’applicazione delle disposizioni tributarie alla professione.


* Dottore magistrale in economia aziendale, abilitato per la professione di Dottore commercialista. Consulente aziendale specializzato per l’odontoiatria. Tel. 0498962688

730 precompilato e dentisti: in Finanziaria le attese modifiche. Tutto a posto?

(an Italy’s tax law topic)

La L. 208/2015 “di stabilità” (ex “Finanziaria”), all’art 1 comma 949, in modifica degli artt. 1, 3 e 5 del Dlgs. 175/2014, affronta e forse “risolve” le questioni controverse:

– estende l’obbligo di comunicazione (com’era prevedibile) alle strutture “autorizzate” (s. associati, società commerciali), peraltro “per le prestazioni sanitarie erogate a partire dal 1/1/16”;

– modifica il testo ove riguarda gli iscritti a OM, cambiando le parole riferite alle fatture da inviare da “prestazioni erogate NEL 2015”, a “prestazioni erogate DAL 2015”, come interpretare questa modifica non saprei; a botta mi verrebbe da dire che, in coerenza con quanto è stato deciso per le società, l’obbligo di invio per il 2015 non sussisterebbe più, ma il testo è sibillino, infatti, sembra più fatto per correggere una svista precedente: se scrivo “nel 2015” intendo che si devono inviare solo quelle di quell’anno, se scrivo “dal 2015” anche quelle degli anni successivi al 2015 (e se, come sarà, è così, non v’è dubbio che si è creata una discriminazione fra i professionisti e le società, come giustificarla?);

– estende l’obbligo di comunicazione anche per le fatture fatte a chi non manda il 730 precompilato, cioè a “tutti i cittadini”;

– ribadisce la sanzionabilità delle omissioni e degli errori negli invii;

– conferma l’attenuazione delle sanzioni per violazioni “lievi”, ma condizionandole di fatto al comportamento più o meno corretto/informato del vs. cliente in fase di dichiarazione (quindi il rischio di non poter usufruire dell’attenuazione in caso di errori o dimenticanze è alto).

Allego testo del provvedimento in pdf: Legge_STABILITA_2015_comma_949

Corso pratico di amministrazione e management per l’Odontoiatra 2016, VIDEO di presentazione

L’organizzatore di questo corso, Odontoline.it, ha pubblicato un VIDEO di presentazione dell’iniziativa e le date fissate per il 2016. Buona visione!

Dal dentista: quando i pazienti “tirano indietro” sui pagamenti

Dal forum “Gestione dello studio”, di Odontoline.it, di cui sono il Moderatore, pubblico la mia risposta ad un topic intitolato “Pazienti che non pagano”, il cui autore così scrive: “Buongiorno, come vi comportate voi con pazienti che non pagano e spariscono? Avete utilizzato dei metodi come la cessione o recupero del credito? Se si a quali società vi siete rivolti?”. L’argomento è ovviamente di grande attualità. Pubblico la mia risposta, corredata da un esempio di un foglio di calcolo per Excel visibile in calce all’articolo.

“I tempi sono difficili e molti “tirano indietro” sui pagamenti per cause di forza maggiore. Del resto, la gestione di incassi dilazionati dai clienti è da sempre connaturata alla vostra professione e, come si dice, “di necessità si deve far virtù”. Questo problema non si affronta centrando l’attenzione sui singoli casi (le “fregature”), di solito sono poche e per sperare di evitarle ci si affida al “naso”. Un margine di prestazioni non pagate comunque è del tutto naturale, ma non dovrebbe superare il 10% dell’eseguito, ed è già davvero troppo.

L’approccio deve essere globale, centrato cioè sulla massa dei pazienti in cura, fra i quali ci sarà chi paga “lento” e chi paga “rock”: i secondi sovvenzionano i primi, l’importante è riuscire a incassare quanto serve per fare fronte ai propri impegni di pagamento a fine mese. Questo approccio globale è da tempo fra gli argomenti dei miei corsi. Servono però dei numeri, ma che siano chiari, altrimenti si perde tempo e magari si sbaglia pure.

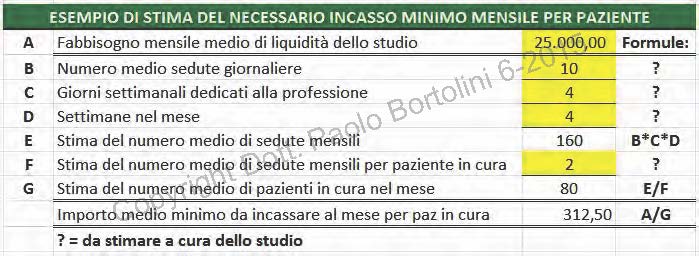
Ad esempio, se si potesse sapere a quanto deve ammontare l’incasso minimo mensile da ottenere dai singoli pazienti che vengono in studio per far fronte al proprio fabbisogno, si potrebbe scoprire che se un paziente versa poniamo tre volte quell’ammontare, ad altri due che in quel mese non riescono a versare si possono offrire le prestazioni necessarie senza soffrire. Il mese dopo, magari, i due “beneficiati” verseranno, avviando una specie di “staffetta” che occorre monitorare per accorgersi se si sta autoalimentando.

Allego uno schema per fare il conteggio menzionato, è un’immagine di un foglio Excel che ognuno si potrà replicare. A chi lo farà, suggerisco di fare diverse prove cambiando i valori su fondo giallo, e in particolare quello contrassegnato con la lettera F. Non mancheranno interessanti scoperte.”

INCASSO_MINIMO_MENSILE_PER_PAZIENTE

Rendimento dello studio dentistico: un caso di successo grazie ad una vera informatica gestionale

Presento un’elaborazione dei dati di uno studio dentistico mio cliente (è l’immagine visibile al fondo dell’articolo). Per “mio cliente”, s’intenda questo: i titolari dello studio, dottore e moglie, quarantenni, hanno partecipato ai corsi organizzati da Odontoline.it, prima quello di una giornata, poi i due pratici nei quali hanno ricevuto i software Excel da me programmati per la gestione quotidiana della contabilità interna, della fiscalità e dei ricavi e costi delle operazioni cliniche. Finito il periodo di assistenza compreso nelle quote dei due corsi pratici, i titolari hanno continuato con me un rapporto a pagamento, che include un’attività di revisione dei loro dati. Tutto questo ha avuto inizio nel novembre 2013. Lo studio è un monoprofessionale con due poltrone sito nel Nord Ovest Italia. Il dottore esegue tutte le prestazioni, incluse quelle di igiene e profilassi, mentre per l’ortodonzia si avvale di un collega consulente.

Come è noto a chi ha un po’ di preparazione informatica e ha un po’ riflettuto sulla gestione del suo studio, la maggior parte dei gestionali odontoiatrici “del commercio” è da ritenersi parecchio carente sul piano amministrativo e del controllo di gestione. Ad avviso di chi scrive, non si può comunque pretendere più di tanto da questi programmi “universalistici”, i quali riescono in ogni caso a fornire validi e necessari supporti al dentista, quali la documentazione clinica, la scrittura automatizzata di testi, la contabilità del singolo paziente e, cosa assai importante e complessa da gestire con l’informatica, la fatturazione delle prestazioni. Per amministrare lo studio, cioè per sapere come davvero stanno andando le cose, e come stanno per andare, servono dei programmi specialistici, da inserirsi fra il “gestionale” e l’opera del commercialista, che ne rimangano però del tutto indipendenti e ulteriori. Uscire da questo schema facendo delle commistioni, da ritenersi innaturali, fra le funzioni e le procedure dei tre sistemi amministrativi appena menzionati, porterà inevitabilmente a non avere il necessario controllo della situazione, a non sapere bene cosa fare per i prezzi, gli acquisti, le spese, le tasse.

Tornando al nostro “caso”, questo studio ha recepito il messaggio che da tempo sto inviando ai dentisti: occuparsi in prima persona del controllo economico e dell’amministrazione. E con il necessario impegno. Ogni tentativo di negazione o ridimensionamento di questo principio, si è dimostrato fallimentare. Certo che se un dentista, come nel caso che sto presentando, ha la fortuna di avere il coniuge disponibile, o comunque può affidare queste attività a un alter ego, allora può continuare a pensare solo all’odontoiatria. Altrimenti no. Ho visto dentisti che, venuti ai miei corsi e ricevuti i programmi, hanno pensato di delegare a un normale dipendente la gestione del sistema. Non hanno ottenuto risultati. Al più, si può delegare qualche parte dell’inserimento dati negli studi grandi, ma ricontrollandone l’esecuzione, perché, si ricordi, nessun dipendente può (e nemmeno deve!) essere tanto interessato ai conti dello studio quanto lo è il titolare. Torniamo adesso davvero al “caso”. La prima “mossa” è stata quella di assumere in capo ai titolari ogni responsabilità di gestione e rendicontazione dei dati amministrativi, e di rapporto con i fornitori, revocandola all’assistente da tempo delegata, che la svolgeva usando la “prima nota” del gestionale, passando ai software specialistici. L’anno dopo, il 2014, gli incassi sono aumentati di circa 70 mila Euro a parità di produzione eseguita. Perché è successo? Al di la delle spiegazioni puntuali, che comunque i software ben mostrano, è proprio “l’occhio del padrone” che, in questo caso, ingrassa non il cavallo ma la borsa. L’imponibile fiscale del 2014 è ovviamente aumentato, di circa 30 mila Euro, e quello del 2015 in formazione sarà dell’ordine dei 110 mila Euro. Nel 2012 era meno di 50 mila. Al 1/1/14 lo studio aveva nei suoi conti circa 40 mila Euro, oggi, mentre scrivo, ne ha 127 mila.

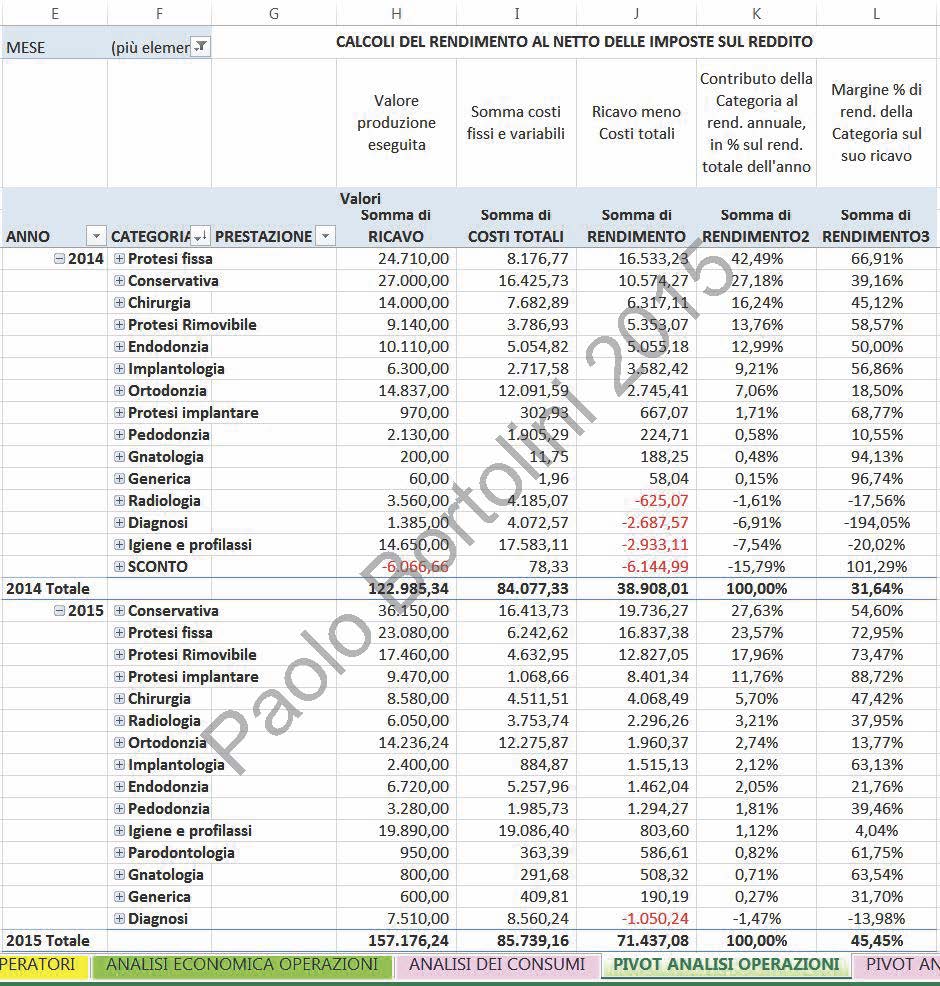
E cosa ne avranno fatto, questi titolari, dei miei software per la misura del “Rendimento”? Li hanno usati con scrupolo e continuità, ottenendo le informazioni utili per prendere decisioni in sicurezza: riorganizzare il lavoro, chiedere di più per le prestazioni, eliminare le attività in perdita, rivedere i rapporti con il consulente, iniziare un nuovo leasing e tante altre meno appariscenti ma certamente, come si vedrà, portatrici di guadagni. Oggi, con il software da me programmato e in uso in questo studio, è stata generata, in qualche minuto, questa tabella Pivot, che meglio di ogni parola spiega perché questo studio ha ora più soldi in banca. Ricordo che: il rendimento è il guadagno, e non dipende da entrate e uscite; l’imponibile fiscale non mostra quanto guadagni, ma al più approssima il flusso di cassa; il guadagno dell’attività dipende dalla somma algebrica dei guadagni e delle inevitabili perdite di tutte le prestazioni che si eseguono. Faccio infine presente che, se uno studio non ha un margine di guadagno sulle pure operazioni (cioè al lordo di prelievi personali e imposte) di almeno il 40%, si indebita. La tabella mostra il risultato economico dei primi cinque mesi dell’anno, distinto per categoria di prestazioni (la Pivot può far vedere, solo “toccando” i quadratini con il +, i risultati delle singole prestazioni delle varie categorie), che include le imposte (per il 2015 sono “caricati” 40 mila Euro di tasse annuali). Gli importi del rendimento alla riga “Totale”, sono quindi quelli utilizzabili per se stessi. Cliccare sulla seguente immagine per osservare la tabella Pivot:

 Pivot_5_2015

Economia applicata all’odontoiatria: nuovi concetti per misurare costi e guadagni dello studio

Nuovo_Produzione_e_Consumi_scorcio

Desidero informare chi ha seguito i miei corsi sulla disponibilità di nuove versioni dei software e del materiale stampato, relativamente al sistema di controllo dei costi e dei rendimenti delle singole operazioni.

E’ infatti pronta la nuova dispensa dedicata ai software per l’analisi dei costi e rendimenti delle operazioni. Ora il software principale è in grado di fare i calcoli escludendo a piacere dai costi quelli del titolare e le tasse, per sapere così quanto rendono le operazioni cliniche in se stesse (il margine sui ricavi “normale” che ho indicato, nella dispensa, di questo nuovo “Rendimento delle operazioni”, dovrebbe essere fra il 40 e il 60%). E’ particolarmente chiaro il capitolo che descrive le condizioni economiche in cui si eseguono le operazioni e la loro codificazione a livello informatico. I materiali sono subito disponibili per i miei clienti e per chi frequenterà il “corso pratico” nelle prossime edizioni.

Allargare la clientela del dentista solo scrivendo. Quando, come e perchè

Nel forum “Gestione dello studio” di Odontoline.it. di cui sono il Moderatore, è in corso una discussione dal titolo: “Giornata mondiale della Salute orale. Farete iniziative?”. Alcuni Odontoiatri si domandano se e come “sfruttare” questa occasione (è indetta dalla FDI per il 20 marzo), come occasione di contatto (o ri-contatto) con la loro clientela. Pubblico la mia risposta.

Leggo con piacere questi post nei quali si (ri)parla, se ho ben capito, di comunicazione scritta inviata per posta ai propri clienti. Quella che “ante 2006” (prime disposizioni liberalizzatrici della pubblicità professionale), era l’unico modo per un professionista di farsi pubblicità su larga scala, sembrava essere stata messa in ombra dall’avvento della messaggistica elettronica.

Un altro motivo di oscuramento di questa modalità di comunicare è certamente il costo. Inviare email o infilare volantini nelle cassette delle lettere è molto più economico. Ma sarà egualmente efficace?

Gli invii postali sono fra le forme pubblicitarie più studiate dai tecnici del marketing: ad esempio si ritiene che la “redemption” (il rapporto fra lettere inviate e “ritorni”) sia variabile in funzione del rapporto pre-esistente fra inviatore e ricevente: per una spedizione fatta a persone che non conoscono chi spedisce (c.d. “mass mailing”), si ritiene valido l’1/2 %. La percentuale è bassa, ci sono vari motivi fra cui non sottovaluterei il fatto che molti non sono in grado di comprendere il significato di un testo, e per questo si tende a fare testi brevi, parole comunissime, caratteri grandi e spaziati.
Si dovrebbero anche evitare errori grammaticali e ortografici, ma oggi, grazie alla recrudescenza dell’analfabetismo di ritorno, fenomeno evidenziato dal linguista Tullio De Mauro nel 2013, si può ben sperare che passino inosservati.

Ma cosa si intende per “ritorni”, e ci sono tecniche per aumentare la “redemption”? Un “ritorno” non sempre è un fatto direttamente economico, a meno che lo scopo della spedizione sia quello di fare una vera e propria “vendita per corrispondenza” (es. l’iscrizione a un corso, l’ordine di un prodotto). Per un professionista il “ritorno” sarà, plausibilmente, il ricevimento di una manifestazione di interesse, di solito una telefonata dalla quale ci si attende scaturiscano prestazioni e quindi parcelle. Lo scopo della lettera quindi dovrebbe essere ben delimitato: se l’obbiettivo è la telefonata, il testo e l’immagine grafica (che include anche la qualità della carta) dovranno puntare a questo scopo e non altro.

Se la spedizione è fatta a già clienti, la “redemption” può essere superiore a quella tristemente bassa sopra citata. A condizione però che venga reiterata nel tempo. Il “gesto isolato” in pubblicità serve a nulla.

Giustamente ci si può domandare: che “figura” ci faccio se comincio a mandare lettere senz’altro motivo apparente che accaparrarmi lavoro? Se poi si risultasse troppo insistenti, a parte i costi, si potrebbe perfino infastidire e ottenere l’effetto opposto. Ecco che allora si cerca la “scusa buona” per manifestare la propria presenza attraverso un plausibile motivo di “contatto” con la clientela. Trovare queste “scuse” non è sempre facile, tanto che si pensa qui di sfruttare questa “Giornata mondiale della salute orale” per farsi vivi. Invece non è così.

Un professionista ha molte sensate e legittime motivazioni per reiterare il “contatto” con i suoi clienti anche quando questi sono “in sonno”. Prima di parlarne, ovviamente in breve, vorrei si tenessero presenti le particolarità davvero uniche e da considerarsi veri e propri vantaggi, della comunicazione scritta:


1) “spezza la dimenticanza”, plausibilmente la causa più diffusa della apparente disaffezione di un cliente: non ha cambiato dentista, si è semplicemente dimenticato che ci deve andare. Lo stesso effetto lo si potrebbe ottenere con le telefonate “di richiamo”, ma ci vuole molto più tempo per raggiungere lo stesso numero di persone, e mentre un testo lo si studia con cura, in una telefonata può capitare di tutto, incluse le figuracce;

2) rafforza la comunicazione verbale: un “discorso” fatto a un cliente prima o dopo una seduta, qualora seguito da un “pezzo di carta” darà più autorevolezza al parlante e potrà perfino evitare il sempre presente rischio di malintendere, in buona o cattiva fede, da parte dell’ascoltante;

3) aumenta la quantità di comunicazione, sia perchè “moltiplica” i discorsi fatti, sia perchè un foglio di carta può essere visto da più persone (una lettera entra infatti, di solito, in una famiglia o in un posto di lavoro e tanti possono vederla). Detto in modo più tecnico, potenzia il “passa-parola”.


Proprio da questo ultimo punto prendo spunto per dimostrare come i motivi per comunicare per iscritto sono molti, e perchè conviene. Una regola empirica della pubblicità, credibile, sostiene che la probabilità che un “prospect” (cliente potenziale) si trasformi in cliente effettivo, aumenta del 60% dopo sei “contatti”. E’ la “regola del 6/60” di cui si tratta nei corsi di vendita.

E’ la definizione di “contatto” che qui interessa. Questo va visto come qualsiasi elemento in grado di far pervenire al “prospect” il nome del professionista: la referenza di un suo parente o amico già paziente, ciò che può trovare su Internet o sui più tradizionali elenchi del telefono, mettiamoci pure la pubblicità visto che oggi è libera, il materiale stampato che riceve in occasione di una visita e le lettere in questione (o le email, o gli SMS, o il post del “social network”). Il professionista che si vuole quindi organizzare dal punto di vista promozionale, dovrebbe avere come principale scopo del suo agire proprio la moltiplicazione dei “contatti”.

Facciamo qualche esempio. Quando si riceve la telefonata di un potenziale cliente, questi ha già avuto almeno un contatto (referenza verbale o “passa-parola”, esposizione a pubblicità). La telefonata è ovviamente cruciale per il “dopo” e chi risponde dovrebbe seguire una sorta di protocollo o procedura prestabilita. A seguire la visita in studio, specie quando in ballo c’è un progetto di cura (comunemente detto “preventivo”) e il potenziale cliente è nelle more di una decisione, possono giustificarsi altri contatti quali: un “verbalino” (lettera o email) di quanto ci si è detti in visita (“girabile” eventualmente anche al medico di base del paziente); se resta “titubante” una o due missive giocate sulla linea guida “siccome sono un medico e tu sei malato, è mio dovere fare il possibile per farti entrare in cura”. A quel punto una telefonata potrebbe essere utile, al limite per prendere atto della sua decisione negativa.

Aggiungendovi poi missive “neutre” ma “cortesi” o perfino “doverose”, quali auguri per le più importanti Festività, il compleanno (del paziente, non del medico), la chiusura per ferie, nuove attrezzature in studio, la partecipazione del dottore a corsi e via dicendo, si vede bene come i fatidici “sei contatti” sono facilmente raggiungibili. Si pensa perfino a missive (e se ne vedono specie su Internet) redatte sulla linea guida “non ho niente di particolare da dire, ma sono sempre qui”, nelle quali si comunicano orari di esercizio e recapiti anche se non sono cambiati. A quel punto si sarà fatto già molto per fidelizzare e allargare la clientela.

Due corone in disilicato: ma quanto ho guadagnato, per davvero? Un esempio di analisi dei costi delle prestazioni in odontoiatria

PROD_E_CONS_2_COR_DISILICATO_1

PROD_E_CONS_2_COR_DISILICATO_2

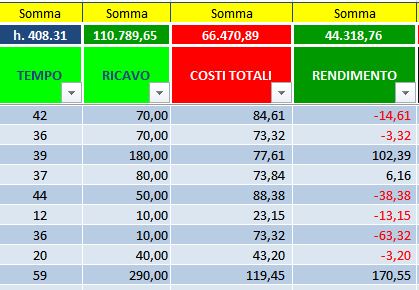
Pubblico (nella parte alta dell’articolo, cliccandoci sopra si ingrandiscono) due immagini catturate nel corso di una sessione di consulenza online, appena terminata, con un mio cliente (di cui nascondo il nome, ma nelle immagini sarebbe l'”Operatore”), del software Excel che esegue l’analisi dei costi e dei rendimenti delle singole prestazioni eseguite consegnato a chi partecipa al “Corso pratico informatico”. Si tratta di uno studio monoprofessionale con due poltrone.

Lo scopo delle immagini è far vedere il risultato di questo software, che è l’esatta conoscenza dei costi dei “passaggi” necessari, in questo specifico caso, per la consegna di due corone in disilicato, e del conseguente rendimento (netto, reale) per lo studio dato il ricavo della prestazione (che si vede nella tabella in occasione della consegna). Le due immagini sono da leggersi affiancate, in quanto il software in questione è una tabella in righe e colonne piuttosto estesa orizzontalmente, che comprende tutte le singole operazioni che si sono eseguite in un periodo (l’analisi mostrata nelle immagini è quindi l’estratto delle operazioni riferite a un solo paziente, di cui non si vede qui il nome, al quale sono state consegnate le due corone proprio in questi giorni). L’analisi economica fatta non è quindi di tipo “medio”, quella che qualcuno pretenderebbe si facesse “ogni tanto” su una prestazione-campione per “fare il tariffario”, che considero poco meno che inutile (e faticosa) considerando la variabilità delle condizioni operative del dentista (che dipendono da una pluralità di fattori, la maggior parte dei quali sfugge al suo controllo: ciò significa che la stessa prestazione, eseguita per pazienti diversi, può far guadagnare come perdere, il risultato lo si potrà sapere, se si conosce la metodica e con lo strumento informatico adatto, solo a consuntivo), ma riguarda proprio “quel” paziente e “quelle” due corone fatte in questo studio. Sia chiaro che i costi che si vedono, il prezzo e di conseguenza il rendimento (prezzo meno costi), potranno essere diversi da professionista a professionista, come lo possono essere i “passaggi” della procedura e i loro tempi. Per questi, si deve tenere presente che quando si fa analisi economica della prestazione non si usano tempi “clinici”, ma “economici”. Senza entrare nei dettagli delle differenze, i primi possono essere intesi come il tempo che serve al dottore per completare l’operazione, mentre i secondi come quelli in cui la risorsa “sala operativa” è stata messa a disposizione di un solo paziente, che saranno ovviamente più lunghi.

Nelle immagini si vede anche il calcolo e l’applicazione del “costo orario”, un parametro utilizzato per distribuire i costi fissi su ogni singola prestazione eseguita (di più non fa, il fatto che sia più o meno alto non ha alcun effetto sul rendimento dell’attività, che dipende dal totale dei costi e non dalla loro distribuzione oraria). Il mio cliente, che è molto scrupoloso nel seguire le mie indicazioni e per questo lo ringrazio, nei suoi costi fissi, che sono trattati da un omonimo software Excel, sempre consegnato nel corso sopra menzionato, include un suo stipendio base (idealmente riferibile all’impegno collegato all’essere il titolare di un’attività), le tasse e l’Enpam. Perciò, visto che il “costo orario” include  tutti (e solo) i costi fissi, il rendimento che si vede è il NETTO, ciò che veramente si è guadagnato.  Si può pensare che è anche ciò  che ci si può “mettere in tasca”? Non ancora, perché con i guadagni delle prestazioni economicamente in bonis come questa, si va in primis (ma se non ha metodi e strumenti che glielo fanno vedere il dentista non lo sa) a coprire le remissioni provocate dalla quantità di operazioni in perdita che in ogni studio, chi più chi meno, si sopportano (basti pensare alle prestazioni gratuite, ai rifacimenti e a quelle sistematicamente offerte, chissà perché, a prezzi inferiori al costo). Con ciò che resta, prima si devono pagare gli eventuali debiti (i mutui o il rientro da esposizioni bancarie), e infine, in un’ottica di buona amministrazione, pensare al risparmio personale e a quello dell’attività. Dunque solo una parte di quanto ora guadagnato sarà  davvero disponibile, il che richiede un altro calcolo, che è prudente saper fare, per non ritrovarsi con la poltrona piena e la cassa vuota perché si sono spesi soldi che propri sono solo in apparenza.

Alcune precisazioni su quanto si vede nelle due immagini: 1) si noti l’utilizzo da parte del dentista di un modello descrittivo delle sue operazioni che contiene, oltre alla “prestazione”, cioè la descrizione unitaria di ciò che viene fatturato (Corona in disilicato), anche la “fase operativa”, cioè lo scopo delle sedute afferenti a quella prestazione (senza questa articolazione l’analisi dei costi sarebbe imprecisa); 2) sotto le celle intestate “Somma” si vedono i vari risultati totali delle cinque operazioni analizzate; 3) il “Ricavo” è il prezzo chiesto al paziente; 4) i “Costi totali” sono la somma di quelli fissi assegnati alle operazioni con il sistema del “costo orario” e di quelli variabili; 5) il “Rendimento” è la differenza fra il ricavo e i costi totali; 6) i “Costi generali” sono la quota di costi fissi assegnata dal programma a ogni singola operazione; 7) i “Consumi totali” sono la somma dei costi variabili di queste operazioni, dettagliati quindi nelle colonne in rosa chiaro della seconda immagine; 8) i “C. cliente” (Consumi del cliente), sono in questo caso i costi del laboratorio; 9) i “C. categoria” (Consumi di categoria”, sono i consumi che riguardano genericamente la categoria delle operazioni (ricavati dai materiali consumati inseriti in altra parte del software), che è la “Protesi fissa”, quindi in base ai consumi di questo tipo (es. materiale da impronta, frese ecc.), ogni singola operazione di quella categoria, indipendentemente da ciò che si fa,  ha questo costo; 10) i “C. generici” (Consumi generici), sono l’importo, ottenuto sempre da un inserimento dati fatto in altra parte del software, riferito a guanti, anestetici, aspirasaliva ecc, diciamo il costo del “coperto” in questo studio quando un paziente si siede in poltrona per una qualsiasi operazione, quindi anche di altre categorie oltre alla protesi fissa qui in esame.