Pubblicato su «Mondo Ortodontico», n. 3/1999 (maggio-giugno). Il testo è riproposto nella versione originale: norme, dati e riferimenti sono quelli dell’epoca.
In altri articoli, sono stati presi in esame i metodi per impostare la relazione economica con i pazienti e per misurare il giusto e più conveniente ritmo dei pagamenti. In linea generale, i capisaldi della gestione efficace dei pagamenti sono:
- Il costo complessivo deve essere noto prima di iniziare il trattamento, pur potendo prevedere possibili variazioni in seguito ad eventi specificati ad inizio cura in modo inequivocabile, in pratica su documentazione scritta e della quale siamo certi il paziente abbia ricevuto copia e ne abbia compreso il significato.
- In associazione al costo, si deve anche conoscere il cosiddetto “piano di pagamento”; in pratica un elenco degli importi e dei vari pagamenti. Anche per questo “piano” valgono le stesse regole del costo, cioè documentazione scritta e certezza di recepimento e comprensione da parte del paziente o dei suoi responsabili. Ricordo che un piano di pagamento può essere impostato in quattro varianti di base, le prime due distinguono il piano in “concordato”, cioè noto al paziente, oppure in “non concordato” cioè noto allo studio ma non comunicato al paziente. Quest’ultima definizione implica, come si può capire, che non è ammissibile dal punto di vista della gestione, lasciare i pagamenti alla discrezione dei pazienti, anche se si trattasse di amici e di parenti: lo studio si deve dare e fissare per iscritto (scadenzario degli incassi) un “obiettivo” di tempo per l’incasso in ogni caso, anche se al paziente non si è detto nulla in merito, sarà compito dello studio attivare le opportune modalità per raggiungere lo scopo prefissato. Le altre due varianti, in associazione alle prime, distinguono i piani in “rateali” e in “non rateali” per i primi s’intendono quelli che prevedono il saldo totale dopo la fine delle cure, che in ortodonzia dovrebbe coincidere con la fine della fase attiva della terapia, i secondi invece prevedono che il saldo totale avvenga entro la fine delle cure. Secondo il buon senso, se il piano di pagamento concordato è un piano rateale, il prezzo complessivo dovrebbe tenerne conto.
- La responsabilità di osservare se i pagamenti previsti sono regolari spetta allo studio. Questa specifica attività, che si può definire di “monitoraggio del credito”, deve essere considerato un servizio in più che lo studio rende alla sua clientela, non come un modo di importunarla, come inspiegabilmente sembrano pensare numerosi dentisti e i loro collaboratori; alla clientela si deve senz’altro accordare un credito di buonafede: ricordare che è ora di eseguire un versamento è soltanto un’ulteriore manifestazione di cortesia e di attenzione. Si usino dunque liberamente delle comunicazioni standard, sia verbali sia scritte, ogniqualvolta occorre informare un paziente in merito agli impegni concordati.
Occorre dunque organizzare con cura questo “rapporto” economico con il paziente, anche perché sappiamo come l’incombere delle tante attività collegate all’operatività clinica possa far scivolare in secondo piano questo aspetto essenziale. Occorre peraltro precisare che se vi è anche un fine economico, è necessario che al lavoro prodotto corrisponda un adeguato realizzo.
Presentiamo a questo proposito degli esempi di comunicazione organizzata, tratti dal manuale “Letter-System” pubblicato da Masson.
Tali esempi sono da considerarsi come parte di una procedura indispensabile se si vuole aumentare l’efficienza della gestione dei pagamenti.
- Il primo esempio riguarda un “Estratto conto periodico”, questo documento si deve consegnare, meglio se spedito per posta, all’inizio della cura e successivamente con cadenza mensile, come fanno le banche; il documento presentato ha una variante, che si ottiene aggiungendo all’esempio presentato la frase: “La preghiamo di voler cortesemente integrare il suo scoperto con cortese sollecitudine”
- Il secondo esempio si chiama “Riepilogo contabile di fine cura”, ed è il documento essenziale per facilitare le successive azioni di sollecito o di recupero vero e proprio; il documento va spedito per posta e oltre ad essere indispensabile per quanto riguarda l’efficacia degli incassi serve anche per evitare discussioni future, dal momento che in caso di tacita accettazione del documento il paziente accetta il conto presentato o la rateazione stabilita. Va spedito anche se si tratta di piccoli importi.
- Il terzo esempio è una lettera di “Sollecito soft per mancato saldo di fine cura”, che è adatto sia per un ritardo nel versamento di una rata sia per il mancato saldo di quanto dovuto dopo l’invio del riepilogo di fine cura.
- Infine, il quarto esempio è un “Sollecito hard per mancato saldo di fine cura”, anzi sarebbe meglio chiamarlo “richiamo”, che va inviato come raccomandata. Il passo successivo ad una lettera di questo tipo consiste nel rivolgersi al proprio avvocato.
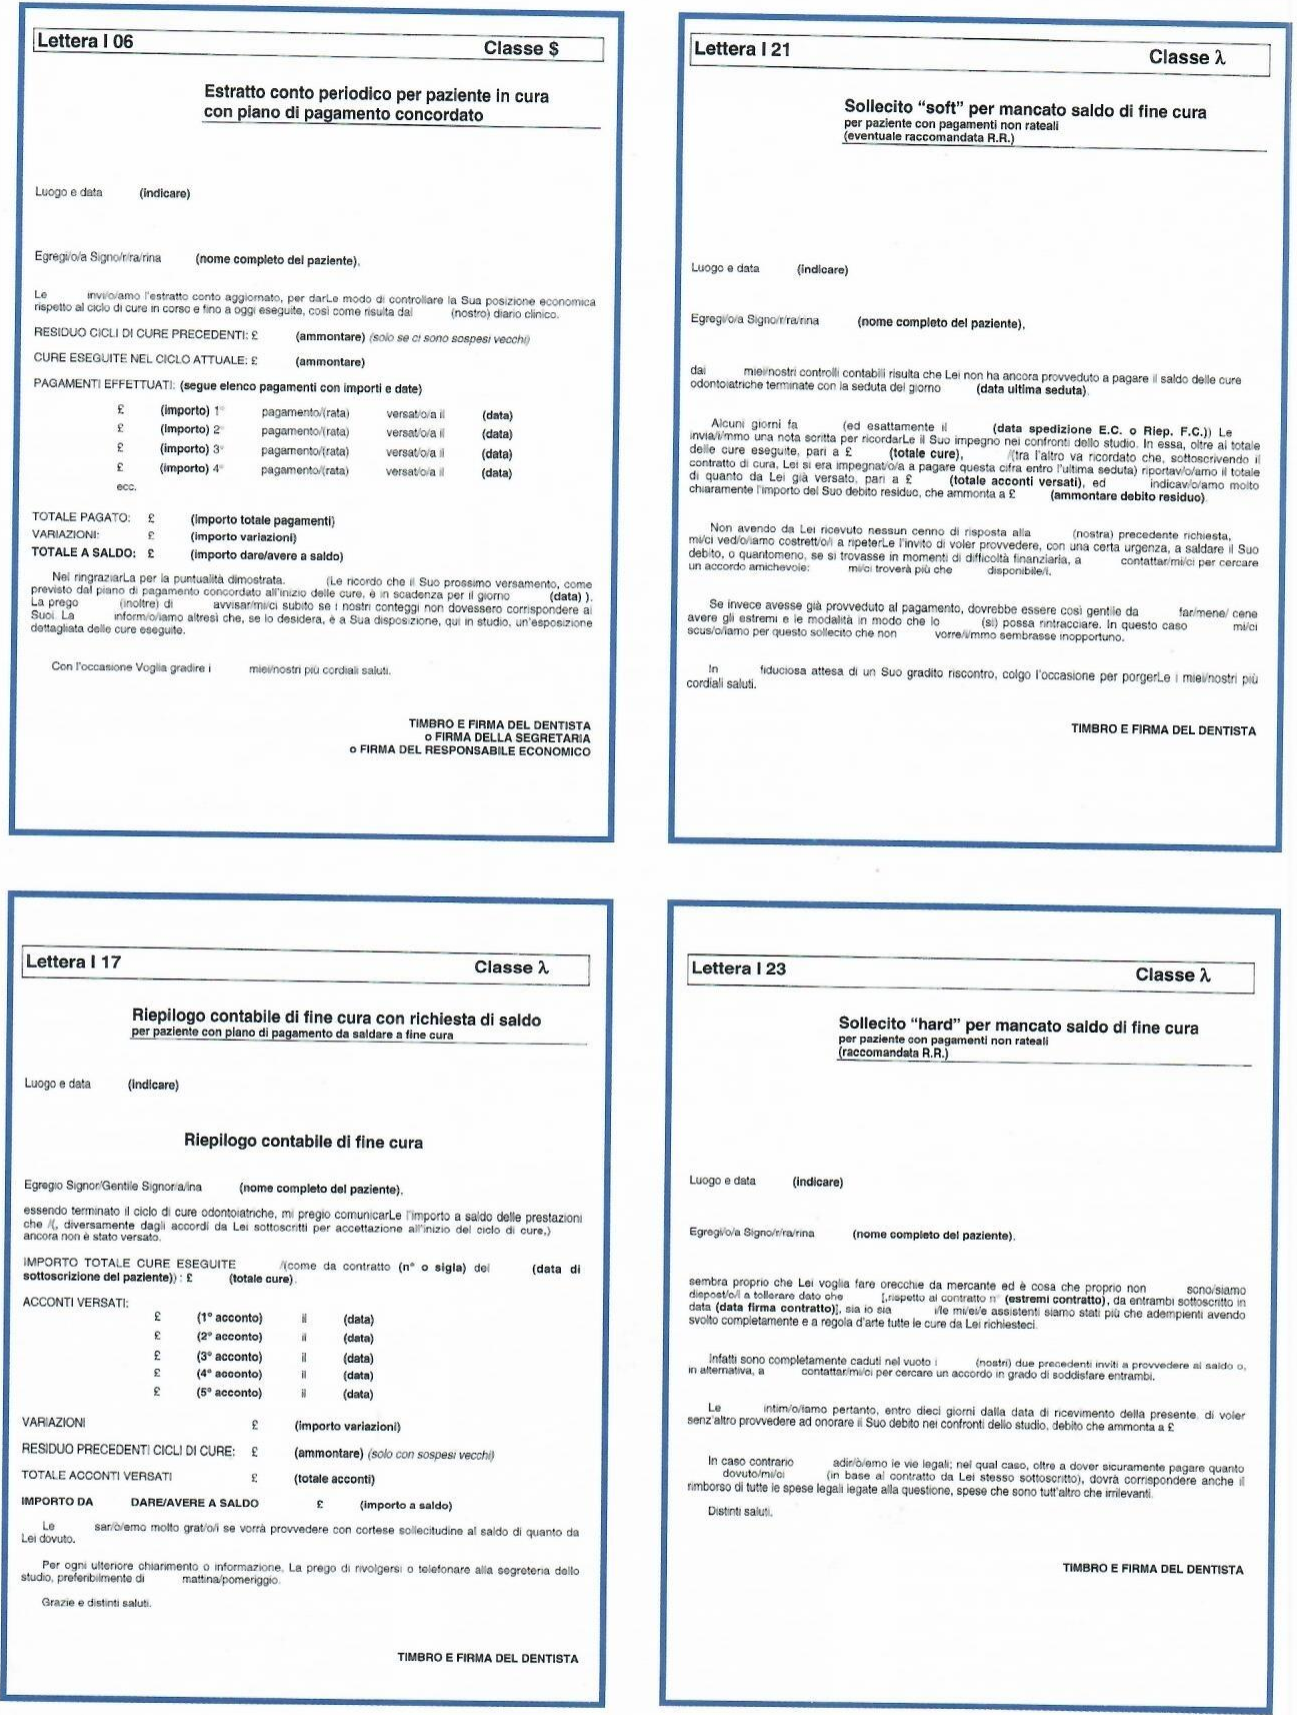
Osservando gli esempi di modulistica standard proposti, si può notare:
- La possibilità di varianti e personalizzazioni nei testi.
- La sequenzialità, che è necessaria per ottenere un alto grado di efficienza nella gestione degli incassi e nel recupero del credito.


Rispondi