Pubblicato su «Mondo Ortodontico», n. 6/1998 (novembre-dicembre). Il testo è riproposto nella versione originale: norme, dati e riferimenti sono quelli dell’epoca.
La gestione del “credito” negli studi odontoiatrici, rimane all’ordine del giorno delle questioni importanti. Parlare di “credito” significa di fatto parlare di un preciso aspetto della relazione economica che il medico ha con i propri pazienti: il pagamento delle cure. L’accettazione di un prezzo, o di un “preventivo”, deve implicare allo stesso tempo l’accettazione di una modalità di pagamento, che deve restare chiara e condivisa lungo tutta la durata del rapporto. Nello studio ortodontico, o in ogni caso nella gestione delle terapie ortodontiche prestate nello studio odontoiatrico, la questione assume importanza ancora maggiore, dal momento che al trattamento ortodontico di solito si associano relazioni a lungo termine con il paziente (durata che oltretutto può essere di incerta preventivazione) caratterizzate da numerosi incassi. L’esigenza di risolvere fin dall’inizio e in modo stabile il rapporto economico diventa dunque essenziale almeno per tre motivi: per ottenere la profittabilità sperata dal proprio lavoro, per contenere i costi delle operazioni di segreteria, per evitare inutili e dannose discussioni con i clienti. Una somma di esperienze che chi scrive ha potuto mettere insieme, permette una delimitazione precisa del problema, producendo inoltre utili analisi e pratiche soluzioni. In questa nota si presenta una discussione riguardante il significato economico del “credito”, mettendo in luce gli aspetti negativi connessi alle situazioni in cui il rapporto fra il lavoro eseguito e l’incasso non è ottimo. In successive note verranno presentate soluzioni pratiche applicabili a questa importante parte del “management” dello studio. Saranno proposti argomenti riguardanti, rispettivamente: i motivi per i quali sorge “il problema del credito” in uno studio; l’impostazione amministrativa di una corretta contabilità dei pazienti; il sistema di gestione del rapporto economico con il paziente nel tempo; il finanziamento del credito dello studio per sostenere utili e liquidità.
Che cos’è il “credito”
Con questa riflessione si vuole dare conto del fatto che fino a questo momento la parola “credito” è stata usata fra virgolette. Perché? In base ad osservazioni dirette e a sondaggi, di cui si è parlato qualche tempo fa, si può affermare che non esiste ancora un modo univoco di riferirsi a questa parola. In numerose occasioni e nei corsi, abbiamo proposto la nostra classificazione del credito. Questa esigenza di distinzione nasce perché fra lo studio e i pazienti non esiste un solo tipo di credito, ci sono invece più tipi, che hanno natura differente fra loro e devono essere trattati in modo diverso. Questa diversificazione del credito è necessaria soprattutto a livello amministrativo, in quanto è la condizione per attivare un efficace sistema sia di gestione sia di recupero, quando serve, di quanto è a noi dovuto. In linea generale, senza cioè scendere in dettagli, la somma complessivamente attesa dallo studio in un certo momento è data dalla somma di tre componenti, il primo dei quali è la differenza tra quanto è addebitabile ai pazienti in cura e quanto questi hanno versato, il secondo è il totale degli importi ancora dovuti dai pazienti che hanno finito le cure, il terzo è un ammontare che si ritiene nei fatti inesigibile.
Lo studio deve porre l’attenzione maggiore al primo di questi componenti, curando nei dettagli gli aspetti organizzativi necessari. Personalmente, quando adopero la parola “credito”, mi riferisco proprio al primo componente descritto.
Quanto costa il credito?
Nella vita di tutti i giorni è diventato normale comprare a credito, anche l’utilizzo di un Bancomat è, di fatto, un utilizzo del credito. Per moltissimi beni il pagamento rateale è oramai la norma. Ricerche eseguite negli USA evidenziano che per certe categorie di beni, fra le quali le automobili, la quasi totalità delle transazioni è finanziata da una banca o da una finanziaria. Anche l’odontoiatra, come professionista, finanzia i suoi clienti, e lo fa di solito in proprio, cioè senza scopo di lucro, come invece accade istituzionalmente per una banca. Dovrebbe essere evidente che questa pratica fa sorgere un costo aggiuntivo per lo studio, che se non recuperato adeguatamente riduce il margine di utile. Anche se si valuta un aumento di prezzo per il paziente, connesso alla dilazione di pagamento che gli si concede, ritardi nei versamenti e mancati incassi creano un ulteriore costo. Senza proporre formule di matematica finanziaria, si può affermare che una gestione ritardataria e disattenta dei pagamenti innesca una spirale perversa, a causa della quale si può incorrere in notevoli perdite economiche. Le fonti di queste perdite sono di varia origine e si sommano fra di loro. Basti pensare che quando vengono meno delle somme attese dai pazienti siamo costretti ad usare denaro nostro per coprire le spese dello studio che, a causa di una scarsa liquidità, potremmo essere costretti a rinunciare a migliori opportunità di investimento, che il valore del denaro comunque diminuisce nel tempo, che si sostengono dei costi diretti per recuperare somme non ancora incassate.
Quanto vale veramente il credito?
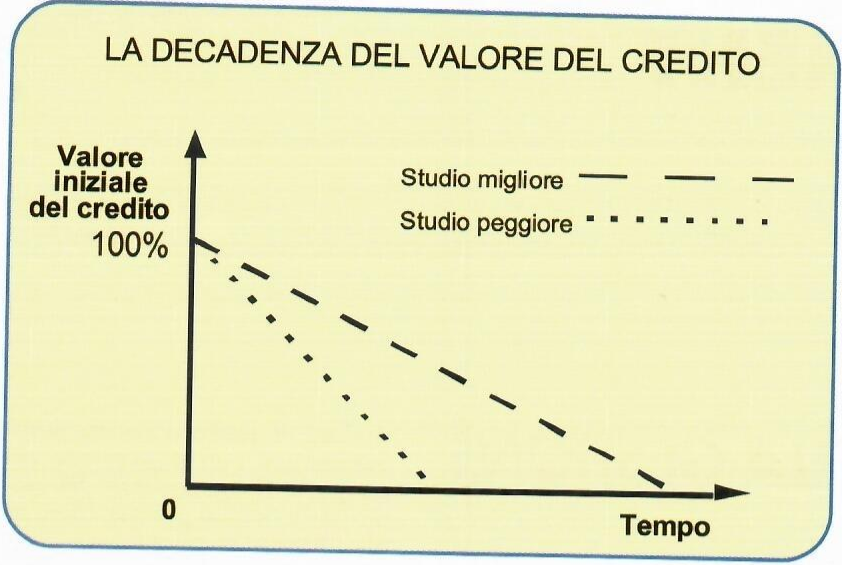
La sommatoria di questi fenomeni è responsabile di un fenomeno di sintesi che noi abbiamo chiamato la “decadenza del valore del credito”. Il fenomeno che stiamo descrivendo è connesso allo scorrere del tempo, come tutto ciò che riguarda gli aspetti finanziari delle attività. In sintesi, si può eseguire una stima della perdita di valore del credito complessivo vantato da uno studio a mano a mano che passa il tempo, come somma di quanto pagato annualmente per interessi bancari, mancate opportunità, spese vive di gestione del credito, tasso di inflazione. Rapportando tale somma alla media permanente dei crediti dello studio, si potrà scoprire in quanto tempo un credito che oggi vale 100 diventa zero, è cioè “mangiato” dai suoi costi. Osservando il grafico si può vedere l’evoluzione del fenomeno, ipotizzando un confronto fra due studi, uno migliore dell’altro nella gestione degli incassi.
Un fenomeno “perverso”
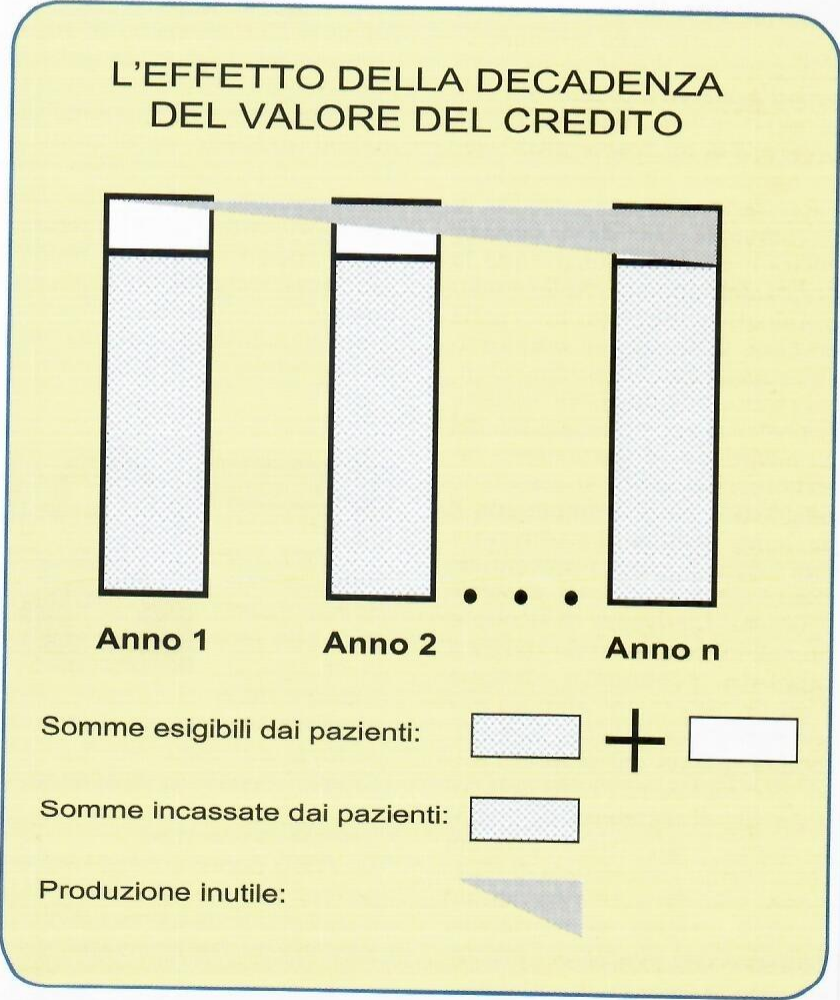
La gestione di ogni studio, come di qualsiasi altra attività, tende a riprodurre nel tempo i suoi schemi operativi, le sue abitudini, le modalità di relazione con la clientela. Si vuole dire che esiste sempre una certa inerzia delle organizzazioni ai cambiamenti, e più sono grandi più ciò si verifica. L’osservazione della realtà operativa di numerosi studi ci ha fatto rilevare che la percentuale di produzione eseguita, cioè le cure fatte, non ancora pagata, appunto il nostro credito, tende a permanere nel tempo, o almeno per un tempo sufficientemente lungo, anni, prima di essere modificata. Tale fatto, in associazione con la decadenza del valore del credito descritta, rende alla lunga totalmente inutile, dal punto di vista economico, la stessa percentuale delle cure prestate ai pazienti. Per fare un esempio, se questa percentuale fosse del 20% e fosse stabile per un periodo pari a quello necessario per annullare il valore del credito, alla fine dello stesso periodo il 20% di tutta la produzione dello studio sarebbe perso completamente. In termini più immediati ma forse più eclatanti, si potrebbe concludere che il 20% del tempo che lo studio dedica alle cure è inutile (v. schema che illustra il concetto).


Rispondi