Pubblicato su «Rivista Italiana degli Odontotecnici», n. 6/1997 (settembre). Il testo è riproposto nella versione originale: norme, dati e riferimenti sono quelli dell’epoca.
Riprendiamo il discorso interrotto nell’articolo precedente, richiamando le leggi che regolano il comportamento economico individuale. Secondo queste leggi, infatti, sia l’utilità sia il sacrificio sono concetti completamente relativi, dato che, di fatto, per uno stesso individuo, il peso delle due cose varia moltissimo a seconda dei diversi momenti e delle diverse situazioni in cui si trova.
Pensate ad esempio, a quanto sareste disposti a pagare una bella bibita fresca dopo due o tre ore di coda immobile in autostrada sotto il solleone e a quanto la paghereste invece se ve la proponessero subito dopo un’ottima bevuta: chiaro il concetto? Inoltre, perché le cose possano avere un senso economico, l’economia stabilisce che per ogni azione effettivamente svolta da un individuo sia da ritenersi superiore l’utilità al sacrificio.
Fissati questi ultimi concetti, possiamo abbandonare lo studio dei comportamenti individuali e passare allo studio delle leggi che regolano le attività svolte in modo organizzato.
Per questo tipo di attività, la logica economica determina azioni che hanno per oggetto:
- la trasformazione fisica della materia o il trasferimento dei beni, la creazione in altre parole di condizioni per cui aumenta l’utilità dei beni;
- la ricerca delle modalità migliori per affrontare nel migliore dei modi i vincoli della scarsità delle risorse.
Ecco quindi che l’impresa, nella nostra società moderna, rappresenta l’ambito organizzato attraverso il quale l’uomo realizza il suo comportamento economico, finalizzato cioé all’aumento di utilità dei beni, ossia all’aumento della ricchezza in senso economico.
Economicamente parlando, l’attività organizzata presenta alcuni vantaggi particolarmente rilevanti. Essi sono:
- Sul piano operativo, la possibilità di applicare i principi della divisione del lavoro e della specializzazione dei compiti e delle funzioni;
- Sul piano del comportamento, la creazione di stimoli per le persone a non fermarsi al soddisfacimento dei propri bisogni ma a darsi carico anche dei bisogni delle altre persone, portando un decisivo elevamento della produttività del sistema;
- Sul piano della misurazione dell’utilità e del valore attribuito al sacrificio, una decisa spinta all’aumento degli scambi, dove con il termine scambi, ai giorni nostri, si devono sempre intendere scambi in termini monetari anche se i valori di scambio non sono dati solo dai prezzi ma anche da tutto quello che si da di contorno e supporto al prodotto vero e proprio, vale a dire modalità di pagamento, modalità di esecuzione, garanzie o forme di assistenza, ecc., tutte cose che hanno comunque un costo.
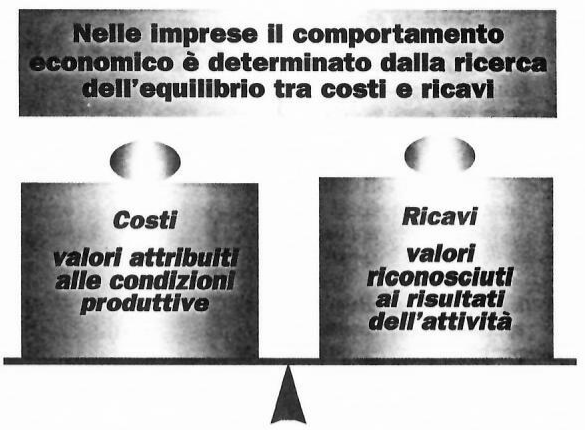
Perciò nelle imprese il comportamento economico è basato sulla ricerca dell’equilibrio tra costi e ricavi, dove come costi vengono considerati i valori espressi dalle condizioni produttive create nell’impresa, e come ricavi vengono invece considerati i valori espressi dai risultati globali ottenuti dall’attività.
Affinché questo sia possibile, lo svolgimento dell’attività economica di un’impresa richiede che siano soddisfatte due condizioni primarie:
- primo, che vi sia unitarietà nei rapporti con l’esterno, perché un’impresa ha bisogno di presentarsi sul mercato come un’“unità economica autonoma” e non come un “aggregato dei vari processi” che si svolgono all’interno dell’impresa stessa per concretizzare la produzione;
- secondo, che vi sia il coordinamento di tutte le operazioni per poter riuscire a creare il “risultato unitario” dell’impresa, che si raggiunge solo coordinando tutte le diverse azioni degli individui ad un unico comune risultato.
Va da se perciò che per riuscire a soddisfare queste due condizioni primarie, bisogna che nell’impresa venga applicato il principio della divisione e della specializzazione del lavoro tra le persone che partecipano all’attività.
Ogni singolo individuo si trova perciò ad agire nell’impresa con un duplice ruolo:
- il ruolo individuale, di persone cioè con propri valori, esigenze, bisogni e criteri di comportamento;
- il ruolo collettivo, di componenti cioè di un organismo che organizza processi tecnici, economici e sociali, utilizzando e impiegando, economicamente parlando, risorse scarse per contribuire a raggiungere le finalità dell’impresa se si vuol garantirne la sopravvivenza nel lungo periodo.
In caso contrario, se non si raggiunge il coordinamento necessario e se non si riesce ad utilizzare meno risorse di quelle di cui si può disporre grazie al funzionamento dell’attività, l’impresa muore, non raggiunge cioè l’obiettivo determinante di garantirsi la sopravvivenza nel lungo periodo.
È perciò necessario una responsabilizzazione operativa che permetta di arrivare a definire “chi fa cosa”, unico modo per ottenere un risultato unitario. Naturalmente questo comporta un sistema di responsabilizzazione delle persone, capace di guidare in tal senso i comportamenti individuali, capace cioè di far agire le persone in sfere di responsabilità più ampie di quelle strettamente individuali.
Il controllo economico
Esaurite le premesse indispensabili di economia, andremo adesso a conoscere la materia che veramente interessa l’impresa: il controllo economico.
Ogni cosa che si fa nella vita richiede una scelta e non possono certo sfuggire a questo meccanismo le imprese.
Anche le imprese, infatti, nella loro vita sono guidate da scelte, scelte che vengono decise dal cosiddetto “soggetto economico” che può essere di due tipi:
- sono “soggetto economico” le persone titolari degli interessi;
- è altresì “soggetto economico” l’insieme delle persone che esercitano il potere decisionale di massimo livello.
Presupposto necessario perché il “soggetto economico” possa perseguire i fini prefissati, cioè la sopravvivenza nel tempo dell’impresa stessa, è che vi siano strumenti idonei a guidare ed orientare le decisioni da prendere e le operazioni da attuare per poter svolgere l’attività, verso gli obiettivi definiti: maggior guadagno e sopravvivenza nel tempo dell’impresa.
Ebbene, il controllo economico è proprio l’insieme degli strumenti di misurazione, di analisi e di interpretazione dell’attività di ogni impresa, appositamente messi a punto per consentire al “soggetto economico” di definire e prendere decisioni capaci di orientare positivamente l’azione dell’impresa verso gli obiettivi economici.
Qui vale senz’altro la pena di approfondire cosa si deve intendere per definire e per prendere decisioni, visto che molti, erroneamente, le ritengono due cose perfettamente sovrapponibili ed uguali.
Nella pratica invece sono due processi logici ed operativi distinti, anche se interdipendenti:
- il primo, di definizione degli obiettivi economici, è un processo legato alla natura e funzione delle diverse imprese e dipende dalla distribuzione del potere nell’impresa e dai meccanismi del suo esercizio. Questo aspetto assume maggior importanza nelle aziende pubbliche che non in quelle private;
- mentre il secondo è un processo che interessa l’orientamento del comportamento delle persone. Con esso si cerca di far si che i criteri e le modalità di impiego delle risorse disponibili consentano l’effettivo raggiungimento degli obiettivi prefissati.
Con gli strumenti del controllo economico si cerca quindi di influenzare i comportamenti delle persone che operano in un’attività organizzata in impresa in modo che essi non siano influenzati solamente dalle valutazioni di convenienza personale, ma anche, e soprattutto, dalla necessità vitale di realizzare un determinato equilibrio economico dell’impresa e di mantenerlo nel tempo.
La vita durevole di un’impresa, infatti, è garantita solamente dal permanere di un equilibrio tra gli apporti delle persone che vi operano e le controprestazioni che essi ricavano dallo svolgimento dell’attività.
La durata è perciò garantita dalla capacità di suscitare flussi economici (ad es. ricavi e costi) tali da supportare un equilibrio di lungo periodo, pur nel rispetto di eventuali particolari necessità richieste da obiettivi per il breve ed il medio periodo.
Il controllo economico pertanto, si configura come un sistema logico di strumenti diversi che, se ben applicati, permettono di ottenere una serie di benefici effetti collegati uno all’altro perché funzione uno dell’altro.
Si ottiene, infatti, per prima cosa, il miglioramento della conoscenza sugli effetti economici di decisioni ed operazioni; realizzando in questo modo nell’azienda un’ampia diffusione di tale conoscenza.
L’effetto combinato di questi due risultati è quello di indurre tutti gli appartenenti all’impresa ad agire con azioni idonee a garantirne la duratura vita economica.


Rispondi