Pubblicato su «Rivista Italiana degli Odontotecnici», n. 5/1997 (giugno). Il testo è riproposto nella versione originale: norme, dati e riferimenti sono quelli dell’epoca.
In questo nostro mondo, reso, come si dice, sempre più “piccolo” dai mezzi di comunicazione oltre che dalla globalizzazione dei mercati e dall’abbattimento delle frontiere, diventano sempre più complessi anche fattori interni quali concorrenza sempre più numerosa ed agguerrita, costi ed obblighi legislativi in continuo aumento, calo della disponibilità di denaro da spendere, adempimenti fiscali, obbligando chi gestisce una qualsiasi attività produttiva ad acquisire strumenti, specifici e ben definiti, che permettano il preciso controllo di tutti i fattori che entrano in gioco, senza lasciare più nulla al caso o alla sola capacità individuale.
Infatti chi oggi riesce a “stare sul mercato” deve essere necessariamente più preparato di un tempo sul piano gestionale, visto che il solo saper fare un buon lavoro non basta proprio più.
Rispetto ai cambiamenti che continuamente avvengono, osserviamo che da un po’ di tempo si sente sempre più spesso parlare di “Controllo Economico” delle attività produttive, soprattutto per le piccole e piccolissime realtà, tanto più se alla produzione basilare si affiancano sempre più servizi accessori per rendere più appetibile e completo quello che si produce.
Il discorso infatti è diverso per aziende e industrie molto grosse perché, proprio per la loro grande dimensione, hanno sempre avuto bisogno di strumenti di controllo e programmazione ben definiti, motivo che permette loro di stare a galla anche nei momenti difficili.
Anche il “piccolo” laboratorio quindi, per poter lavorare bene oggi, deve riuscire a mettere in piedi almeno quel minimo di organizzazione necessario per conoscere e programmare senza sbagliare, dal punto di vista economico, la sua attività.
Questo è il primo articolo di un gruppo nel quale svilupperemo un percorso che ci porterà a vedere da vicino queste necessità e le loro conseguenze.
Cercheremo così di capirne gli scopi, gli strumenti ed il modo in cui integrarle con la vostra realtà produttiva per migliorare i risultati finali della gestione.
Il “controllo economico” è un insieme di varie attività collegate, che tendono a raggiungere due scopi principali:
- Arrivare a misurare in modo chiaro ed esatto gli effetti economici delle proprie azioni, vale a dire di azioni di acquisto, produzione e vendita;
- misurare e valorizzare il diverso contributo individuale che le persone danno ai risultati complessivi dell’impresa.
Prima di addentrarci nel controllo economico è però necessario, per poterne capire bene i vari concetti, parlare di alcuni basilari principi di economia, la scienza da cui si sviluppa.
Definiamo allora innanzitutto due termini che per il ragionamento economico sono basilari, e cioè utilità e sacrificio.
“Utilità” sono le azioni che producono il soddisfacimento di qualche bisogno, “sacrificio” è invece l’impiego di energie spese nel compimento di queste azioni.
Tra utilità prodotta dalle azioni e sacrificio richiesto per farle, si stabiliscono delle relazioni che influenzano, anche nei più piccoli fenomeni, le scelte delle persone.
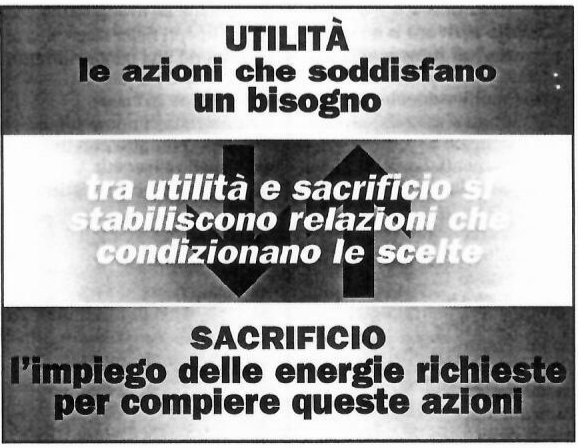
L’economia dunque studia i rapporti e le relazioni tra utilità e sacrificio, e lo fa partendo da due principi basilari che, se ci pensate, sono tratti dal comune buon senso:
- nessuna azione è giustificata sul piano economico, se l’utilità prodotta è inferiore al sacrificio sostenuto per compierla;
- tra possibili alternative sono da preferire quelle che, a parità di sacrificio, producono la massima utilità, o che, a parità di utilità prodotta, richiedono il minimo sacrificio.
Chi studia economia sa bene che la relazione utilità – sacrificio è solo un aspetto parziale del comportamento umano.
Le persone infatti, a seconda che siano impegnate nella loro realtà lavorativa, o nel tempo libero, o nell’impegno delle “attività sociali”, applicano in differenti combinazioni i principi economici, quelli etici, religiosi o semplicemente ambientali.
Che ognuno insomma ha il suo modo di pensare e di agire.
Le grandi differenze di comportamento umano, sono tra l’altro un tratto fondamentale. Nelle aziende con processi ad elevata autonomia professionale, quali sono sicuramente le nostre aziende, sono molto importanti le differenze del comportamento umano perché il peso del “fattore umano” nell’ottenimento dei risultati è molto elevato, e solamente la piena comprensione dei meccanismi di espressione della logica economica porta miglioramenti nella gestione delle attività e quindi più “Qualità” nei servizi offerti.
Si noti che tutto questo non riguarda solo il titolare dell’azienda ma deve coinvolgere tutti i collaboratori.
Si noti infine che questa grande variabilità di comportamento è spesso la causa di azioni che sembrano giuste, dal punto di vista economico, ma che in realtà non lo sono perché chi prende le decisioni non ha una visione completa di tutte le alternative: non è cioè preparato a sufficienza!


Rispondi