Pubblicato su «Mondo Ortodontico», n. 2/1997 (marzo-aprile). Il testo è riproposto nella versione originale: norme, dati e riferimenti sono quelli dell’epoca.
Nei giudizi relativi alla gestione del denaro dati da dentisti e ortodontisti, sembra sia massicciamente diffusa una sorta di mentalità che potremmo definire “di cassa”, orientata cioè a valutare i propri risultati economici osservando le entrate e le uscite anziché il valore-ricavo della produzione e i costi sostenuti per eseguirla, unita inoltre ad una ridotta attenzione al monitoraggio dei “crediti da pazienti”, spesso scambiati con i residui di pagamento dovuti da pazienti che hanno finito le cure, che possiamo invece chiamare “sospesi”, mentre dovrebbero essere le differenze fra le prestazioni eseguite e gli incassi realizzati dai pazienti in cura.
Il comportamento gestionale dei dentisti
A sostegno di quanto affermato, ho potuto ottenere dei dati da un’indagine statistica sui comportamenti gestionali dei dentisti eseguita fra il 1995 e il 1996 dal mio studio di consulenza, realizzata su un campione di 200 studi del Nord; tale ricerca ha evidenziato che il 48,7% dei titolari di questi studi, alla domanda “cosa intende per costi annuali dello studio” pensa che si tratti delle uscite monetarie; alla domanda “cos’è per lei il valore della produzione annuale” il 45% risponde essere la somma degli incassi; alla domanda “cosa si può intendere per crediti dello studio” il 60% risponde essere l’ammontare delle somme non pagate per cure già terminate; alla domanda “aggiorna e registra con regolarità l’ammontare dei suoi crediti verso pazienti” risponde affermativamente solo il 40% del campione.
I difetti di questa impostazione “di cassa” sono stati già discussi in questa rubrica(1, 2), si possono per comodità così riassumere:
- una contabilità basata solo sulla cassa non è in grado di dare una misura corretta dell’utile di esercizio dello studio;
- essa non aiuta a fissare il prezzo dei trattamenti perché non consente una corretta misura dei costi effettivi;
- non si pone che limitata enfasi sulla dinamica dei crediti e dei debiti, rischiando di dare troppa poca attenzione alla regolarità dei pagamenti dei pazienti.
Per tutto ciò, sempre dal campione statistico analizzato, la cosiddetta “gestione degli incassi” è vissuta come problema dal 34,3% degli studi, e non è una percentuale trascurabile, anche perché ben il 22% di essa dichiara che il problema è in via di aggravamento.
Gli scoperti degli studi dentistici
Nella mia esperienza di intervento, come consulente aziendale, ho potuto riscontrare scoperti considerevoli in numerosi studi dentistici e ortodontici, la cui riduzione avrebbe senza dubbio migliorato di molto la situazione di liquidità, riducendo senza ulteriori sforzi gli “effetti collaterali” dovuti alla penuria di potere d’acquisto, dal sottodimensionamento non voluto dell’organico, alla rinuncia a nuove attrezzature o all’aggiornamento, all’eccessivo stress, alla necessità di lavorare più tempo del necessario. Il più delle volte questa situazione è dovuta a scarsa attenzione al ritmo dei versamenti tenuto dai pazienti in cura che, specie se numerosi come può accadere per l’ortodonzia, anche se il “deficit” singolo non è altissimo, messi insieme fanno queste notevoli cifre di cui si è parlato. Per un esame più completo di questa problematica si può andare a rivedere l’articolo uscito qualche mese fa(3).
Eppure, questo problema può essere eliminato sfruttando bene alcune caratteristiche peculiari della cura ortodontica: la abituale formulazione di un pronostico di durata; la facilità di predisporre una rateazione, grazie al fatto che il rapporto con il paziente non è quasi mai a breve termine; la “dipendenza” dall’apparecchio che induce il paziente ad una collaborazione più completa che in odontoiatria.
PDP: Piano di pagamento
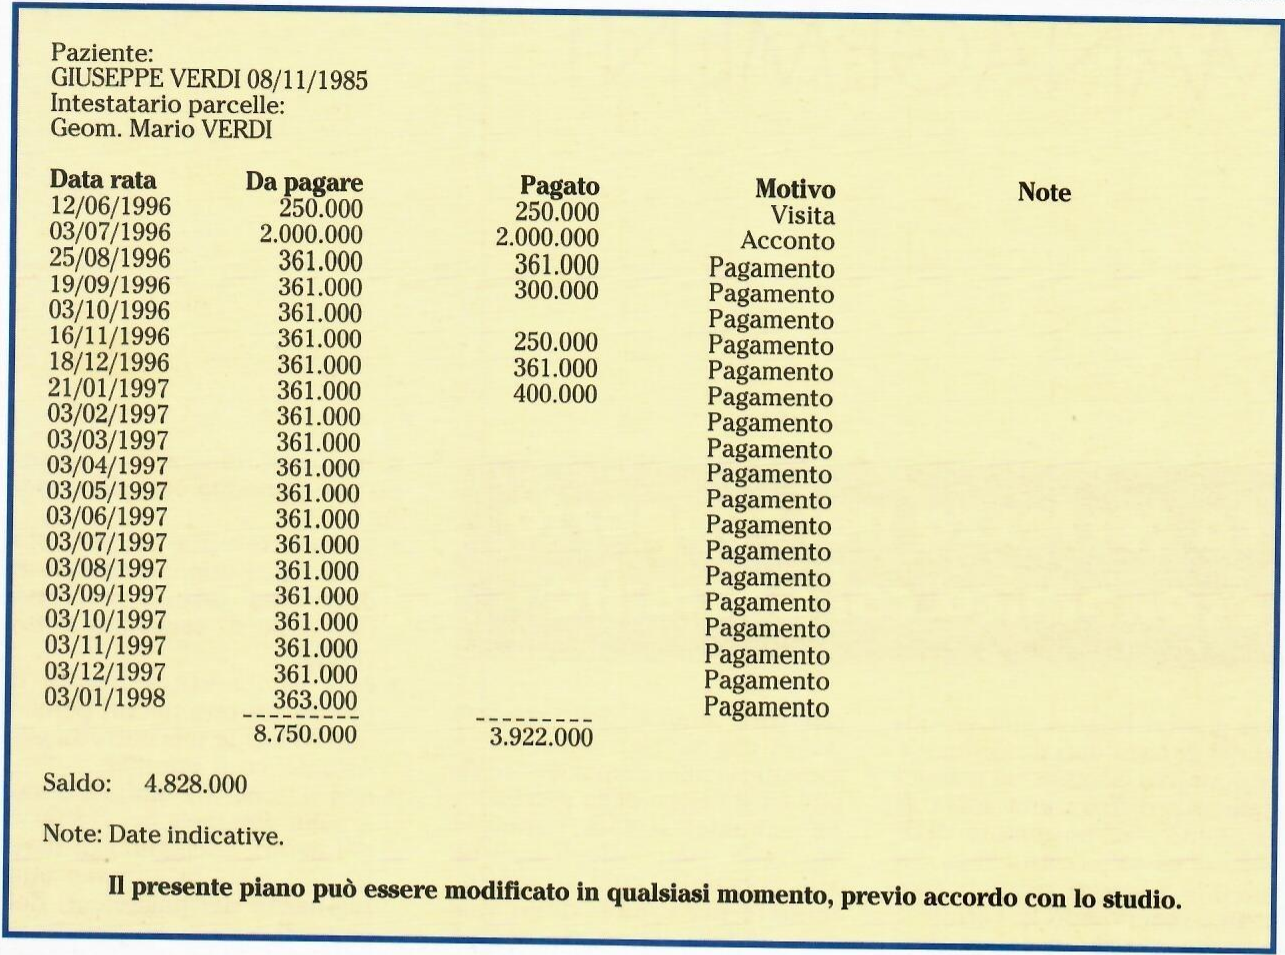
Senza addentrarci negli aspetti tecnici collegati al famoso “processo di visita”, intendo quelli capaci di facilitare la scelta del paziente e la sua relazione con lo studio(4), ritengo che la regolarità degli incassi in ortodonzia possa essere facile da ottenersi, basta anticipare al paziente con chiarezza, fin dal primo momento, come si vuole essere pagati, lasciando comunque al paziente la scelta finale, utilizzando anziché le solite vaghe parole, un documento apposito: il famoso PDP o “Piano Di Pagamento”(5). L’idea è la seguente. Al momento dell’accettazione della proposta di cura, ipotizzando una sufficiente motivazione iniziale del paziente e del suo responsabile economico, e in particolare la loro buona fede, basterà consegnare nelle sue mani o magari spedirlo a casa sua, un foglio di carta sul quale si riportano scadenze e rate, pronti in ogni caso ad accettare una diversa proposta da parte del paziente la quale, comunque, dovrà essere rimessa nero su bianco; questo documento andrà ovviamente preparato in due copie, una delle quali rimane in studio. Non serve far firmare al paziente questo documento, stiamo descrivendo un “accordo fra gentiluomini”, l’importante è che tutto sia ben chiaro, noto fin dall’inizio e successivamente, e tassativamente, monitorato nella contabilità di studio così che una eventuale deviazione dal PDP possa risaltare immediatamente, sia, appunto, nella contabilità dello studio, ma anche nella “memoria” del paziente che ha da tempo questo documento in mano, che cioè conosce il suo dovere. Si possono così evitare fastidiosi solleciti estemporanei, al più potendo inviare una breve, innocente, lettera, nella quale potremo limitarci a parlare elegantemente di una “semplice dimenticanza”. Se l’irregolarità persiste o il paziente “sfugge” in vario modo, sapremo in breve che siamo davanti ad un vero problema, più precisamente ad una scarsa collaborazione(5), potendolo affrontare con i necessari strumenti per evitare di trascinarlo troppo tempo. Provate, è un sistema efficacissimo!
Per quanto riguarda la forma di questo documento, proponiamo come esempio una stampa eseguita con il programma gestionale per l’ortodonzia “Gepaor 2.0 per Windows”, riferita ad un documento emesso a cura iniziata, nella quale si possono osservare alcune particolarità operative: la struttura rateale del piano, in questo caso mensile; le date delle rate sono stabilite, per semplicità, lo stesso giorno di ogni mese e quando avviene il pagamento si mette il giorno effettivo; le rate non pagate non vanno saldate con la successiva, proprio per evidenziare l’irregolarità; se il versamento è diverso da quello stabilito si lascia questo com’è; viene calcolato il saldo al momento della stampa. Insomma, questo documento, specie se abbinato con l’informatica, produce una totale chiarezza nel rapporto economico con il paziente, abbinato agli accorgimenti comportamentali qui descritti è riuscito a risolvere i problemi negli incassi di parecchi studi ortodontici.
Bibliografia
- Bortolini P., “Programmazione dei guadagni: utopia o possibilità”, Mondo Ortodontico, 1/1995.
- Bortolini P., “Un nuovo modello per la misura del profitto economico in ortodonzia”, Mondo Ortodontico, 2/1995.
- Bortolini P., “Gestire gli incassi con efficienza: l’ipotesi di regolarità”, Mondo Ortodontico, 2/1996.
- Bortolini P., “Pazienti e prezzi: un modello”, Mondo Ortodontico, 4/1995.
- Bortolini P., Perego D., Letter-System. Corrispondenza gestionale dello studio dentistico, Masson, Milano, 1996.


Rispondi