Pubblicato su «Mondo Ortodontico», n. 3/1995 (maggio-giugno). Il testo è riproposto nella versione originale: norme, dati e riferimenti sono quelli dell’epoca.
La decisione sul prezzo da chiedere ai pazienti per i trattamenti, è la sintesi delle problematiche gestionali dello studio: dal punto di vista commerciale influisce sul numero di pazienti in cura e sulle sue variazioni; dal punto di vista economico e finanziario, l’ammontare del ricavo, determinato dal livello dei prezzi, influenza la capacità di reddito attuale e soprattutto futura dello studio. Nonostante questa grande rilevanza del prezzo, le tecniche normalmente usate per fissarlo sembrano ancora fondate più sull’empirismo e l’imitazione che non sulla razionalità e i calcoli. In questo articolo, si presenterà un metodo pratico per fissare il prezzo minimo al quale si può accettare di eseguire un trattamento.
Un metodo per la misura del prezzo minimo o “base” di un trattamento ortodontico
Lo schema di costo proposto dal metodo ha validità generale, cioè lo si può usare sia per misurare il costo di un trattamento “a consuntivo” che “a preventivo”: è chiaro che le due possibilità assumono rilevanza a seconda che lo scopo della misura sia, rispettivamente, di controllo a posteriori dell’efficacia della gestione o di indicazione a priori per fissare i prezzi.
Tale schema di costo è raffigurato nella figura 1, le specifiche dei costi di produzione e dei costi generali sono quelle del “conto economico” mostrato nel precedente articolo. Si noti che nello schema è compreso uno “stipendio minimo” per il titolare dello studio.
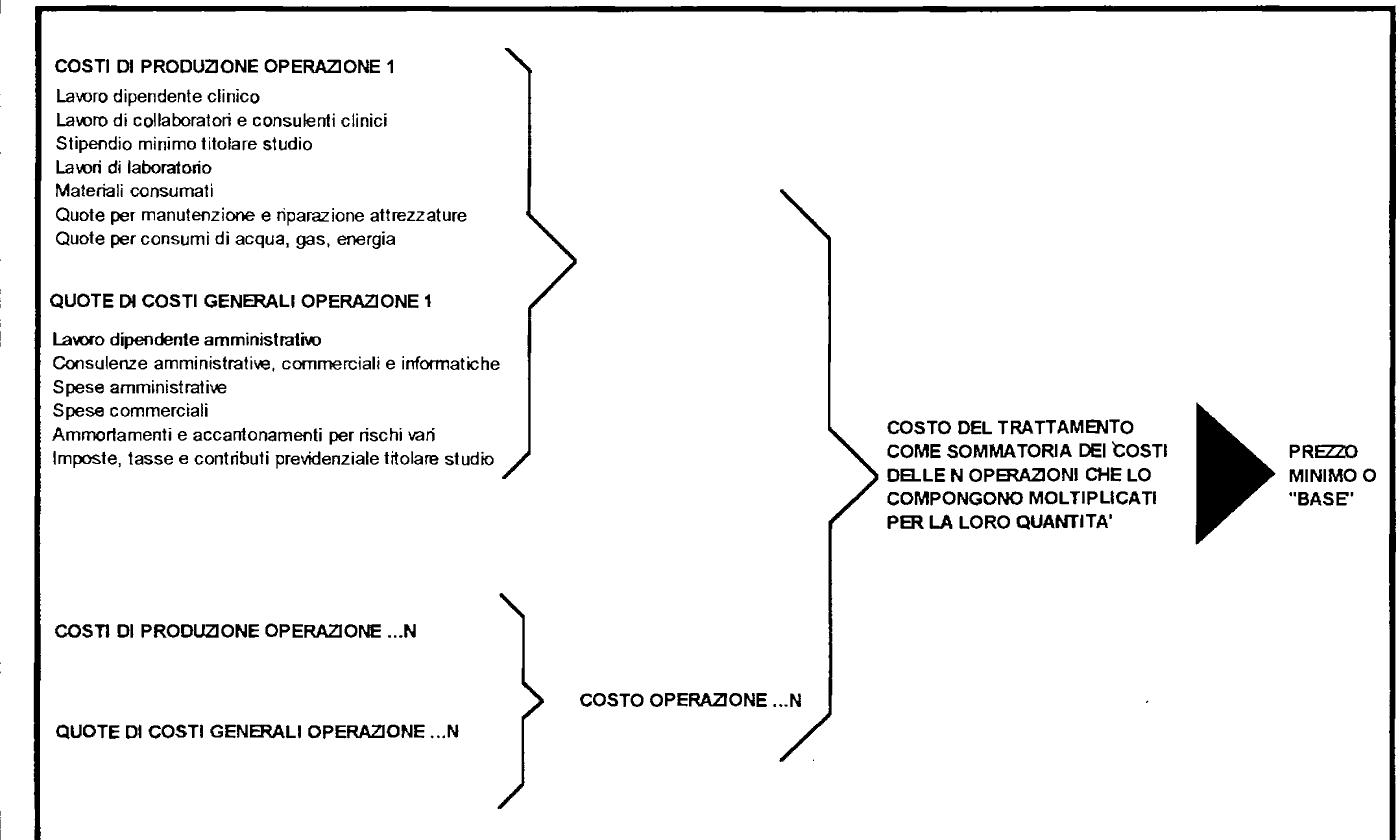
Nel seguito dell’articolo si intende usare il metodo per lo scopo “a preventivo”. Osservando la tavola si noterà che il “trattamento” viene visto come una sommatoria di operazioni elementari, le quali hanno un costo, quindi, il costo del trattamento è la somma dei costi di tutte le operazioni che lo compongono. Questa impostazione focalizza la gran parte del lavoro per eseguire la misura sull’aspetto che l’ortodontista ed il suo staff conoscono meglio: il loro modo di lavorare.
Trattandosi di un’analisi “a preventivo”, le misure di tempo e di costo saranno “standard”, cioè come “pensiamo debba essere” l’operatività clinica, valutazioni che andranno affinate nel tempo eseguendo dei confronti con la realtà.
La misura preventiva dei costi di produzione del trattamento
Il primo passaggio per applicare il metodo è la raccolta delle informazioni necessarie per costruire una “tabella delle operazioni”, in sostanza la misura dei soli costi di produzione delle operazioni, seguendo questo schema:
- Codice Operazione;
- Nome Operazione;
- Tempo Dottore;
- Tempo Assistente;
- Tempo di occupazione poltrona;
- Costo al minuto Dottore (calcolato sullo “stipendio minimo”);
- Costo al minuto Assistente;
- Costo dei materiali consumati.
In tale tabella andranno dunque evidenziate, in modo sintetico ed elementare, tutte le fasi clinico-operative in cui si riesce a scomporre l’attività dello studio; per ogni trattamento poi, si preleveranno dalla tabella le operazioni che servono, valutandone la quantità in base alla durata prevista del trattamento stesso. Per dare un’idea delle operazioni da inserire nella tabella, si pensi a “controllo fisso”, “studio caso”, “modelli di studio”, “consegna apparecchio mobile”, “costruzione arco”, “visita ortodontica”, “bandaggio completo”, “consegna contenzione”, “ricementazione attacco” e via di questo passo.
La misura preventiva della quota di costi generali da fare assorbire al trattamento
Il secondo passaggio è l’attribuzione alle operazioni di una quota di costi generali proporzionale al tempo necessario per la loro esecuzione. L’idea di fondo è che ogni paziente deve pagare la sua quota di costi generali in proporzione alla quantità di minuti nei quali “occupa” la poltrona nel corso dell’intero trattamento. Affinché questa misura sia realistica, deve tenere conto della “saturazione” della capacità produttiva dello studio, espressa in relazione al numero di poltrone operative, e della sua variabilità: se, per esempio, al momento in cui si esegue l’analisi e si fissa il prezzo, tale saturazione, cioè la frazione di tempo in cui le poltrone sono “piene” rispetto al tempo di apertura dello studio, corrisponde al 70% e, nel corso del tempo, per vari motivi, questa percentuale dovesse diminuire, il guadagno atteso sui trattamenti già iniziati calerebbe, a meno che non ci si accorga tempestivamente di questa variazione e si riesca ad aumentare il prezzo dei trattamenti in corso, manovra non sempre possibile.
Se si dovesse verificare un simile evento, una gestione accorta dovrebbe recuperare il calo di guadagno subito sui trattamenti in corso, aumentando il prezzo di quelli nuovi.
Viceversa, se la saturazione dovesse aumentare rispetto alla percentuale presa come base per la misura, ad esempio per un aumento di produttività, si avrebbe un superiore guadagno “inatteso”. Si vede qui ancora una volta, l’importanza di avere in studio adeguati sistemi di registrazione, elaborazione e controllo dei dati.
Diamo ora le formule per il calcolo della quota dei costi generali da fare assorbire al prezzo di vendita di un trattamento, ripetendo l’avvertenza che si tratta di una misura “a preventivo”.
Dati necessari:
- a) ammontare previsto dei costi generali nel periodo futuro per il quale si sta eseguendo la stima del prezzo minimo di vendita del trattamento (cg);
- b) orario di apertura dello studio espresso in minuti (tempo potenzialmente operativo, Tpo);
- c) numero di poltrone operative (NP);
- d) statistiche, riferite al passato, sul tempo effettivo in minuti di occupazione delle poltrone da parte dei pazienti (tempo medio di occupazione poltrone, Tmop).
Tmop / (Tpo × NP) = Grado di saturazione poltrone (Sat)
cg / (Tpo × NP × Sat) = Quota costi generali da assorbire per unità di tempo (“Punto Beta”)
Con le formule si è ricavato un indice detto “Punto Beta”, che è un “valore punto”(1) monetario, riferito al tempo solitamente espresso in minuti, che consente una grande praticità sia nel calcolo della quota di costi generali da far assorbire al trattamento che nel suo aggiornamento in seguito a variazioni del grado di saturazione poltrone, dell’ammontare dei costi generali previsto o, dell’orario di lavoro. Si può agevolmente osservare che il “Punto Beta” diminuirà quando:
- a) diminuiscono i costi generali;
- b) aumenta l’orario di lavoro;
- c) cresce il grado di saturazione delle poltrone.
Il “Punto Beta” aumenterà nei casi contrari.
Ad una diminuzione del “Punto Beta” corrisponde un guadagno maggiore del previsto, il contrario a fronte di un suo aumento: l’importante, soprattutto nel secondo caso, è accorgersene!
Attuazione pratica del metodo
Eseguiti i due passaggi descritti, si dovrà preparare per ogni trattamento eseguito nello studio, un’apposita “scheda dei costi”, che raccoglie i dati della “tabella delle operazioni” rilevanti per il trattamento analizzato e sulla quale si eseguono i necessari calcoli.
Tale scheda consente la misura del costo del trattamento, che in questo metodo è considerato, appunto, il prezzo minimo o “base” al quale accettare di prendere in cura un paziente.
In sostanza, con tale prezzo si coprono tutti i costi dello studio, compreso il profitto per il titolare, profitto che varierà a seconda dell’entità dello “stipendio minimo” per il titolare usato per i calcoli; l’idea è comunque quella di prendere uno stipendio di sopravvivenza, delegando la realizzazione dei profitti veri e propri alla politica di prezzo: insomma, l’idea è di porre il prezzo “base” come soglia invalicabile verso il basso ma impegnarsi per “vendere” ad un prezzo normalmente più elevato.
In figura 2 si presenta una esemplificazione di questa “scheda dei costi”, dove si può notare:
- il tempo di occupazione della poltrona non è sempre dato dalla somma dei tempi degli operatori a causa del lavoro a “quattro mani”, lo si deve dunque stimare nella “tabella delle operazioni” menzionata;
- per il calcolo del punto beta, si è considerato Tpo = 96000 minuti in un anno, cg = 200 milioni in un anno, NP = tre, Sat = 0,6; la formula per il calcolo della quota di costi generali da fare assorbire al trattamento è:
Punto Beta × Tempo totale di occupazione poltrona = Quota di costi generali da assorbire
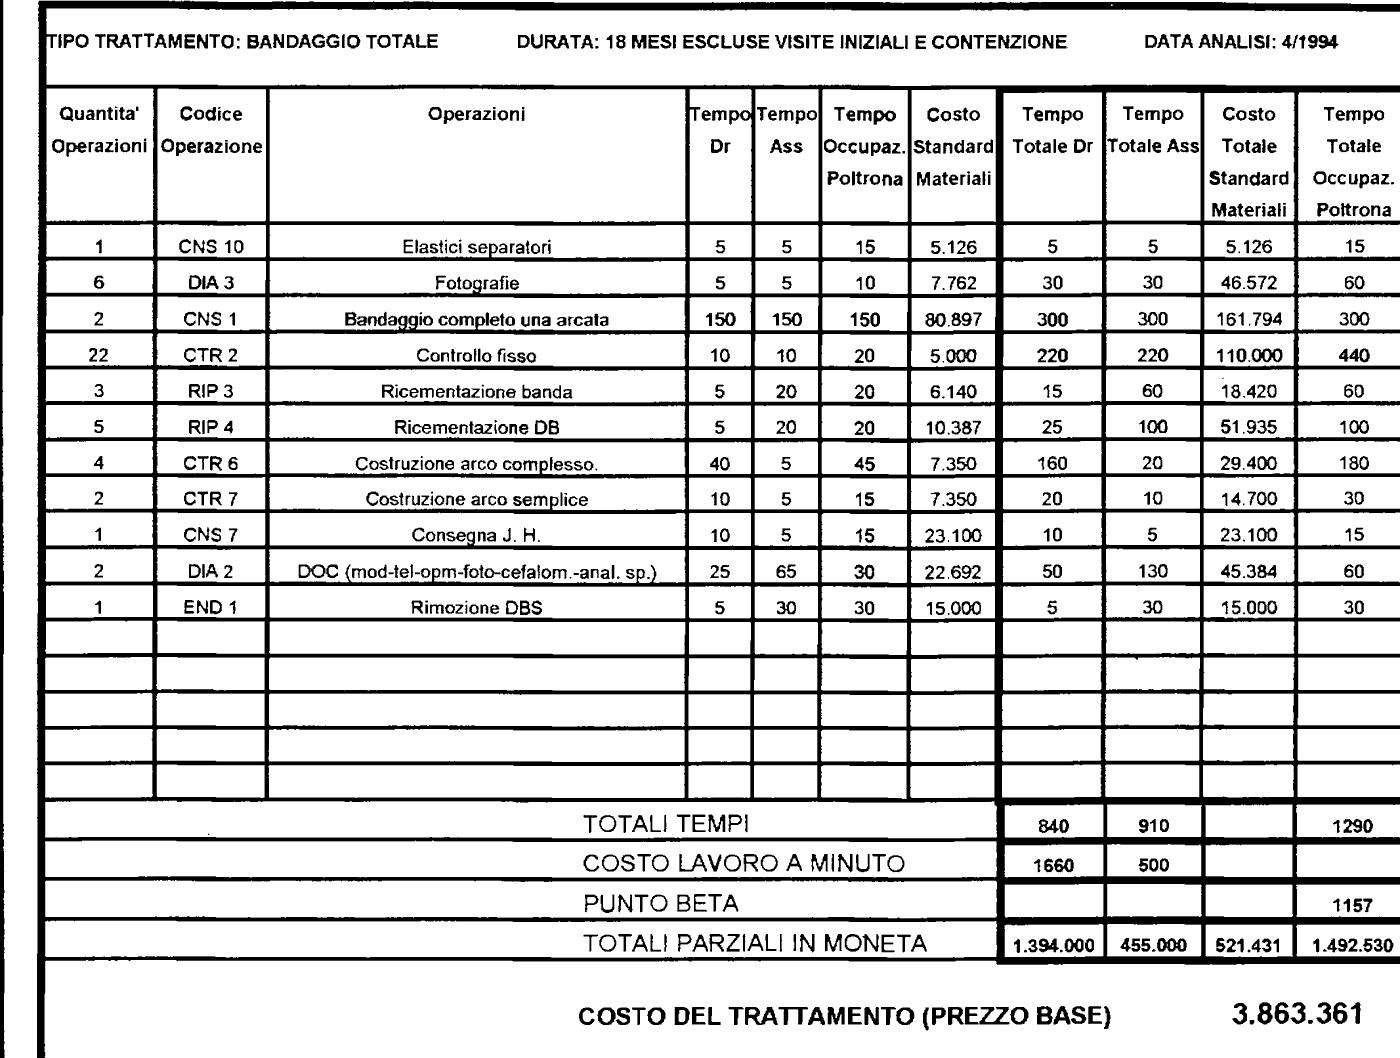
Nell’applicazione del metodo proposto, la stima dei consumi di materiali è l’unico punto di una certa laboriosità. Chi scrive ha messo a punto un programma per computer che automatizza l’intero processo, consentendo aggiornamenti rapidi e totali qualora le cose cambino. In ogni caso, l’introduzione nello studio ortodontico di metodi aziendali come quello descritto è alla portata di tutti, anche considerando il ridotto numero di trattamenti che di solito si eseguono se confrontato alla vastità che caratterizza invece un listino odontoiatrico.
Bibliografia
- Furlan S., La moderna contabilità industriale, Franco Angeli, Milano, 1990.


Rispondi