Pubblicato su «Mondo Ortodontico», n. 2/1995 (marzo-aprile). Il testo è riproposto nella versione originale: norme, dati e riferimenti sono quelli dell’epoca.
La necessità del “nuovo”
Nell’articolo precedente, venivano presentati concetti e relazioni di base, per programmare e controllare la gestione economica dello studio ortodontico.
Si evidenziavano tre aggregati di valori economici: “Ricchezza”; “Profitto”; “Capacità d’acquisto”. Nella terminologia contabile, questi tre aggregati corrispondono rispettivamente al “Capitale proprio”, all’“Utile di esercizio” e alle “Risorse finanziarie totali”(1): insomma, si è costruito un modello di contabilità per lo studio, azienda di servizi, simile a quello di una azienda di produzione. Perché si è fatto questo?
Lo standard contabile diffuso negli studi, quello che registra solo i movimenti di cassa, ha i seguenti difetti:
- non essendo in grado di misurare veridicamente né il valore della produzione né i costi, il risultato della gestione, utile o perdita che sia, può essere errato;
- non serve per fissare correttamente i prezzi, perché non rispecchia la realtà dei costi effettivi;
- non evidenziando i crediti e i debiti, non è neanche uno strumento di controllo della liquidità.
Tali difetti, venivano considerati non più accettabili da alcuni miei clienti, che desideravano poter programmare le loro decisioni, di prelievo personale e di investimento nello studio, in modo più razionale, cercando di evitare rinunce e di ricorrere allo scoperto bancario, fenomeni che accadono quando non si riesce a coordinare il fabbisogno di fondi, dovuto a queste decisioni, alle vere potenzialità di reddito dello studio. Gli aspetti collegati alla contabilità, che possono causare queste situazioni di disagio sono:
- prezzi troppo bassi;
- numero di pazienti in cura non equilibrato in relazione alla dimensione dello studio;
- gestione degli incassi poco seguita o lasciata alla discrezione dei pazienti.
Alcuni vantaggi nell’uso del modello
Lo studio di un nuovo modello contabile per lo studio ortodontico, ha richiesto tre anni fra studi e verifiche. I risultati ottenuti non sono certo solo formali, infatti:
- ci si accorgeva che, una parte di risorse economiche tuttavia esistenti, rimanevano, col sistema “per cassa”, occultate, ci si riferisce alle vendite, o ricavi, e al credito da queste derivato; riuscire a dimostrarle contabilmente rafforzava la posizione economica netta dello studio;
- la nuova consapevolezza sul tipo e ammontare dei propri costi, finalmente messi in luce, operava come forte incentivo a superare atteggiamenti psicologici di timore, nel chiedere il giusto prezzo per le cure;
- un’analisi dei costi di tipo “industriale”, evidenziava quale dovesse essere la dimensione ottimale di numero e tipo di trattamenti attivi, orientando meglio le politiche di offerta ai pazienti e ponendo obbiettivi, definiti rispetto alla quantità di nuovi pazienti necessaria per rimpiazzare quelli terminati;
- il più preciso monitoraggio del credito, cioè una maggiore responsabilizzazione di dottore e personale sull’argomento, spingeva ad una più aperta definizione iniziale degli impegni di pagamento con i pazienti, ottenendo un rapido miglioramento della situazione di liquidità.
Per iniziare ad applicare questo modello, si deve preparare un prospetto riepilogativo dei dati delle registrazioni contabili periodiche tenute in studio, detto “conto economico”, dal quale viene inoltre derivata una tecnica di determinazione del prezzo dei trattamenti sulla base dei costi, molto pratica, che sarà presentata nel prossimo articolo con alcuni esempi(3). Nella preparazione di questo prospetto, si seguiranno regole indicate nei seguenti punti.
Registrazione dei ricavi
Si è scelto di segnare come “ricavo” dello studio il valore totale della vendita di nuovi trattamenti in un dato periodo, di solito l’anno solare, che può essere suddiviso nei mesi. Tale valore viene iscritto per intero, anche se il corrispettivo non è ancora del tutto incassato, al netto di eventuali rettifiche per sconti non previsti o per interruzione di qualche cura. Ciò richiede che il prezzo sia fissato con il metodo detto “a cura”, cioè si comunica al paziente l’intero prezzo all’inizio, si indica un pronostico di durata e ci si impegna a non cambiare il prezzo se la durata effettiva è maggiore o minore di quella pronosticata, tranne nel caso in cui la variazione in eccesso dipenda da un difetto oggettivo di collaborazione del paziente.
Registrazione dei costi di produzione
Questa categoria deve accogliere le spese relative al lavoro clinico, che sono quelle che variano in proporzione alla quantità di lavoro svolto(2). Fra questi costi, nel nostro modello, si conteggia anche uno “stipendio minimo” per l’ortodontista, che si valuterà in base a criteri soggettivi, affinché sia comunque assicurata una remunerazione per il titolare(4) senza che questo comporti, almeno nei programmi, rinunce o contrazioni in altri settori, quali l’organizzazione amministrativa o l’ammortamento.
Registrazione dei costi generali
In questa categoria di costi assumono particolare rilievo due voci: l’ammortamento(2) e le imposte. Per ammortamento, si può adottare una definizione più vicina alla realtà degli studi dentistici in genere, che intende questo tipo di costo come una sorta di “risparmio”, che si dovrebbe concretizzare in riserve di mezzi di pagamento, che serve per “ricostituire” senza sacrifici, nel tempo, la propria capacità competitiva rinnovando lo studio, gli spazi e le attrezzature. Le imposte, le tasse e i contributi previdenziali dell’ortodontista, vanno in ogni caso scaricati sui prezzi, qualsiasi fosse il loro ammontare; per fare questo vanno previsti in anticipo e, in questo caso, ciò che serve è proprio la contabilità fiscale: l’idea è di considerarle come un qualsiasi altro costo(1).
Crediti e debiti
I crediti derivano dalle vendite, cioè dai ricavi; i debiti dai costi, sono cioè quote di risorse utilizzate ma non ancora pagate. La registrazione di queste due poste avviene al di fuori del conto economico; sommate algebricamente ai saldi dei conti cassa e banca, formano la “posizione finanziaria netta”(1) dello studio. È chiaro che una politica nel rapporto con i pazienti fortemente orientata allo stimolo degli incassi, migliora la “posizione” e la liquidità.
Il credito altro non è che una quota di ricavo non ancora liquidata, per la quale però, in questo modello, abbiamo la quasi-certezza(1) dell’incasso e anche un’indicazione sul “quando” sarà incassata.
Lo strumento da usare e lo schema del modello
In figura 1 presentiamo il prospetto del conto economico; suggeriamo di usarlo per misurare i propri risultati, seguendo l’indicazione di conteggiare i valori dell’anno prima, di quest’anno, e facendo infine una previsione sull’anno prossimo. Tenere presente che il risultato finale, cioè l’utile, o, speriamo di no, la perdita, sarà in parte formato di nuova liquidità e in parte di nuovi crediti: esiste la possibilità di eseguire anche questa misura(5), della quale parleremo in un articolo successivo. Completato il conto economico, si possono dividere i valori trovati in dodicesimi e così avere un prospetto mensile che sarà utilissimo per impostare il lavoro, specie nella parte previsionale.
| Anno prima | Anno corrente | Anno prossimo | |
|---|---|---|---|
| Ricavi netti | |||
| Lavoro dipendente clinico | |||
| Lavoro di collaboratori e consulenti clinici | |||
| Stipendio minimo Titolare studio | |||
| Lavori di laboratorio consegnati ai pazienti | |||
| Materiali effettivamente consegnati e usati | |||
| Manutenzione e riparazione attrezzature | |||
| Consumi di acqua ed energia elettrica | |||
| Totale costi di produzione | |||
| Lavoro dipendente amministrativo | |||
| Consulenze amministrative, commerciali e informatiche | |||
| Spese amministrative | |||
| Spese commerciali | |||
| Ammortamenti e accantonamenti per rischi vari | |||
| Imposte, tasse e contributi previdenziali Titolare studio | |||
| Totale costi generali | |||
| Profitto dell’esercizio |
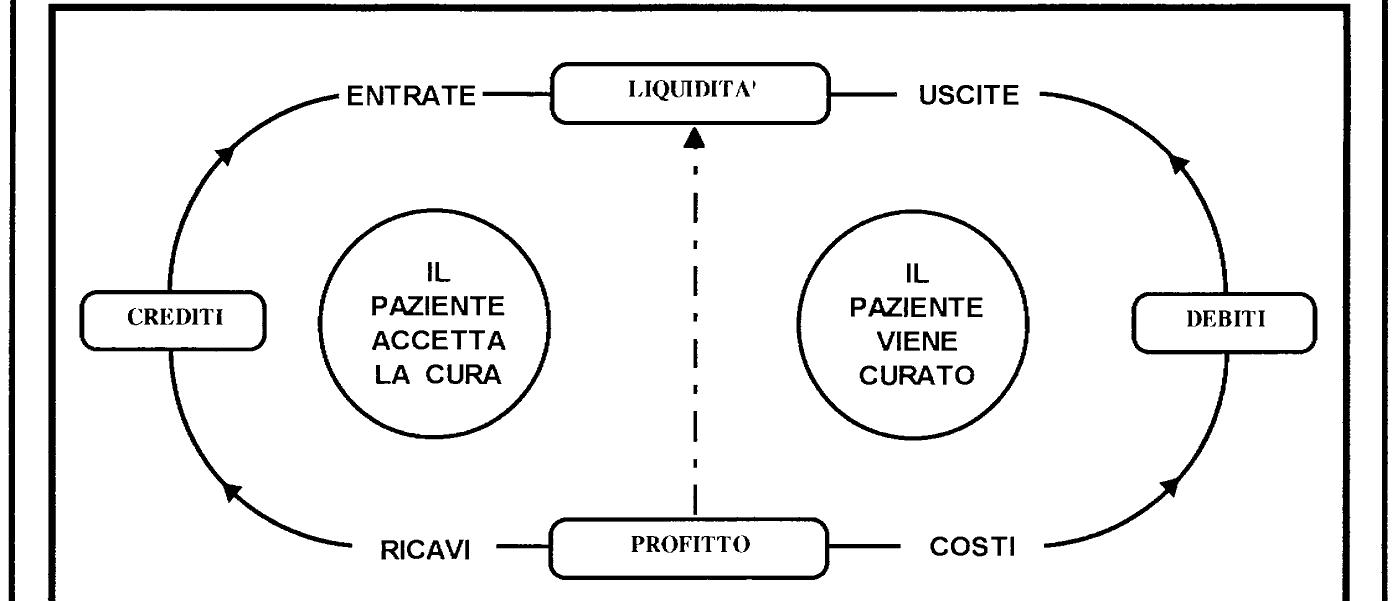
In figura 2, presentiamo un disegno che riepiloga il “modello” contabile descritto, dove si evidenzia:
- la stretta “derivazione” delle entrate e delle uscite di cassa da ricavi e costi;
- la sfasatura fra realizzazione dei ricavi e sostenimento dei relativi costi, conseguenza dell’artificio contabile di registrare i ricavi interamente all’inizio della cura;
- l’esistenza di queste “bolle”: crediti e debiti, cuscinetto fra ricavi ed entrate e fra costi ed uscite; profitto e liquidità, sintesi di tutta la nostra abilità di amministratori dello studio.
Condizioni preliminari all’uso del modello:
- I costi vengono articolati in “di produzione” e “generali”, misurandoli per competenza e non per cassa.
- Definire un listino “interno” relativo alle operazioni cliniche, a costi standard, comprendenti un margine di profitto minimo per il titolare.
- Fissare un “prezzo base” in corrispondenza del costo totale di ogni trattamento, ottenuto come sommatoria di operazioni pre-definite.
- Definire in modo schematico il listino dei trattamenti offerti, prevedendo altri prezzi oltre a quello “base”.
- Stabilire il prezzo totale della cura al momento della proposta al paziente.
- Il ricavo di un periodo è la somma dell’intero prezzo dei trattamenti iniziati nel periodo stesso, la quota non incassata alimenta il credito.
- L’efficienza della gestione degli incassi, passata e futura, si monitorizza con una tecnica contabile originale, detta “di regolarità”.
- Il debito di esercizio e di finanziamento va monitorato.
Si noti che la situazione della liquidità è conseguenza, in definitiva, della misura del profitto e che è anche influenzata dalla gestione pratica dei crediti e dei debiti. Alcune delle “condizioni” indicate nel testo del disegno, saranno discusse nei prossimi articoli. Anche qui, si vede che l’ortodontista ha a disposizione diverse “leve” per valorizzare la sua attività e trarne maggiori benefici, basta usarle.
Bibliografia
- Brunetti G., Coda V., Favotto F., Analisi, previsioni, simulazioni economico-finanziarie d’impresa, Etaslibri, Milano, 1990.
- Coda V., I costi di produzione, Giuffrè, Milano, 1968.
- Stanton W. J., Varaldo R., Marketing, Il Mulino, Bologna, 1986.
- Furlan S., La moderna contabilità industriale, Franco Angeli, Milano, 1990.
- Jaedike R., Sprouse T., Flussi economici e finanziari nell’impresa, Isedi, Milano, 1977.


Rispondi