Pubblicato su «Mondo Ortodontico», n. 1/1995 (gennaio-febbraio). Il testo è riproposto nella versione originale: norme, dati e riferimenti sono quelli dell’epoca.
La gestione dell’attività professionale comporta una serie di problemi molto vasta e sempre più l’ortodontista sta diventando consapevole del fatto che fornire una prestazione professionale di alta qualità è una condizione necessaria, ma non sufficiente, al buon andamento dello studio. Occorre rifarsi ai modelli di gestione aziendale per poter dare una risposta a questi problemi di natura economica e di immagine di fronte ai quali anche il più competente fra i professionisti si trova impreparato. Con questo fascicolo ha inizio una rubrica che cercherà di individuare queste nuove esigenze e di proporre alcune soluzioni operative. La rubrica sarà a cura di Paolo Bortolini, consulente aziendale, che ha elaborato un modello aziendalistico chiamato “Progetto Gepaor” (Gestione Pazienti Ortodonzia).
Un particolare problema di misure
Iniziando con questo articolo, presenteremo un completo modello aziendalistico, chiamato “Progetto Gepaor” – Gestione Pazienti Ortodonzia –, sviluppato come risposta concreta alle esigenze di alcuni ortodontisti che hanno richiesto la mia consulenza perché, pur offrendo un servizio di qualità, osservavano fenomeni quali: pochi pazienti in cura; stagnazione o diminuzione delle prime visite; difficoltà nel fare accettare le proposte e i prezzi; dinamica degli incassi lontana dall’ottimo. In sintesi, problemi di insoddisfazione sul piano dei profitti o di incertezza per il futuro professionale.
Nella fase di analisi ci si accorgeva che questi fenomeni non erano la causa dei problemi, ma effetti di decisioni gestionali sbagliate. Quindi, si trattava di intervenire “dall’interno” e non già incolpare i colleghi-concorrenti o i pazienti. Nella maggior parte dei casi, il motivo di questi errori decisionali risiedeva in un’imprecisa informazione sulla propria realtà operativa, cioè in sistemi di registrazione ed elaborazione dei dati incompleti o addirittura distorsivi. Se le decisioni si fondano su informazioni scarse o su pure percezioni, la loro efficacia sarà sanzionata più dal caso che dalla ragione. In particolare, finiti i tempi felici nei quali margini di guadagno elevati coprivano le dispersioni dovute a gestioni poco razionali, si può affermare che misurazioni approssimative dei propri risultati economici possono creare oggi seri disagi. Per questo motivo, in questo primo articolo si discuteranno i concetti fondamentali per misurare correttamente la performance economica dello studio. L’obbiettivo dell’articolo è dimostrare l’alto grado di controllo e prevedibilità dei risultati economici dello studio, a patto di adottare un idoneo schema gestionale. Sarà evidenziata la scarsa significatività dei prospetti contabili “fiscali” e la necessità di costruire un vero e proprio bilancio di esercizio dello studio, passaggio indispensabile per saper fissare prezzi sempre remunerativi, stabilire giuste proporzioni fra i vari costi, individuare il limite del prelievo personale, spesso diverso da quanto appare nei conti bancari. Le parti applicative di questi argomenti saranno sviluppate nei prossimi articoli.
La ricchezza
Definiamo come obbiettivo di ogni attività economica l’incremento nel tempo della ricchezza inizialmente investita, in conseguenza della gestione(1). Nell’attività professionale, possiamo individuare la ricchezza come:
R = Rtng + Rpot
dove R è la ricchezza totale, valore dato dalla somma di una grandezza, Rtng, ricchezza tangibile, che è sempre misurabile con il metro monetario e Rpot, ricchezza potenziale, una grandezza che si può esprimere in denaro solo con astrazione. Le due grandezze sommate esprimono:
Rtng = [ Fondi in denaro o in altre attività finanziarie + Immobili e altre attività reali + Attrezzature, strumentario e magazzino + Crediti ] − Debiti
Togliendo i debiti si definisce una ricchezza tangibile “netta”. In certe situazioni, ad esempio quando si inizia l’attività, il valore dei debiti può superare quello della ricchezza tangibile, che perciò risulterà negativa. Questa misura, la ricchezza tangibile, non è che il saldo dello “stato patrimoniale” di un bilancio, cioè, nel linguaggio contabile il “capitale proprio”. Nei bilanci standard “fiscali”, basati sul criterio di cassa, non sono evidenziati gli elementi che compongono la ricchezza così definita, vi è dunque una perdita di informazioni(1). Si noti infine che la misura della ricchezza tangibile è riferita ad un preciso istante temporale, è cioè una misura statica o, nel linguaggio contabile, “di stock”(3).
Rpot = Formazione professionale · Esperienza clinica e professionale · Educazione e cultura · Qualità del rapporto con la clientela · Stato di salute personale
Questo tipo di ricchezza, di tipo qualitativo, si può ritenere per ipotesi strutturalmente sempre in crescita. La ricchezza potenziale, che è un valore di per sé non-monetario(4), va vista sia come parametro per prevedere i risultati futuri: maggiore l’anzianità professionale maggiore la clientela e quindi il flusso di lavoro atteso; che come parte della combinazione produttiva dello studio: più abile il professionista, più rapide le cure e meglio organizzato lo studio. Ciò si riflette sui guadagni attraverso forme di economia di scala(5), che si ottengono talvolta inconsapevolmente.
L’obbiettivo della gestione aziendale dello studio è massimizzare la ricchezza tangibile. La misura di estrema sintesi dei risultati dell’attività professionale si esegue così(3):
Rtng t1 / Rtng t0 = Rendimento percentuale
Dove Rtng t1 è la ricchezza tangibile attuale, Rtng t0 è la ricchezza tangibile iniziale. Se il risultato del rapporto fosse, ad esempio, di poco superiore al tasso di interesse corrente, sarebbe stato più conveniente, dal punto di vista del puro rendimento economico, investire la ricchezza iniziale in titoli, azioni o appartamenti affittati piuttosto che lavorare(5). Nei prossimi paragrafi sarà citato il ruolo della ricchezza potenziale.
Il profitto
A differenza della ricchezza è una misura dinamica, cioè riferita ad un intervallo di tempo detto “esercizio”(1), solitamente l’anno solare; è, nel linguaggio contabile, una grandezza “di flusso” e, precisamente:
pe = re − ce
dove pe è il profitto dell’esercizio, re i ricavi della produzione di quel periodo, ce i costi sostenuti per eseguire quella produzione in quel periodo. Il pe, altro non è che il saldo del “conto economico”, prospetto che compone il bilancio di esercizio assieme allo “stato patrimoniale”: il termine profitto è quindi sinonimo di “utile di esercizio”. Si consideri che i ricavi e i costi dell’esercizio, NON sono le entrate e le uscite del periodo(1), come invece si indica nei soliti bilanci “fiscali”, che sono redatti seguendo il criterio di cassa mentre qui si segue il criterio di competenza; su tale questione, invitiamo i lettori a un approfondimento individuale, in quanto è il presupposto per misurare i propri risultati in modo corretto. L’equazione del profitto si può scrivere anche per la sua previsione, usando i dati passati e tecniche statistiche per la stima di valori futuri, che nelle equazioni appaiono soprassegnati, e sarà:
p̂e = r̂e − ĉe ± ε
dove ε è un coefficiente aleatorio, cioè non del tutto controllabile, che possiamo definire come funzione di due variabili:
ε = f (Rpot, Mk)
dove la variabile Mk è la situazione congiunturale attesa del mercato e dell’economia in generale, per il periodo oggetto della previsione(5). In figura 1, proponiamo uno schema per evidenziare le relazioni fra costi, ricavi e profitto.
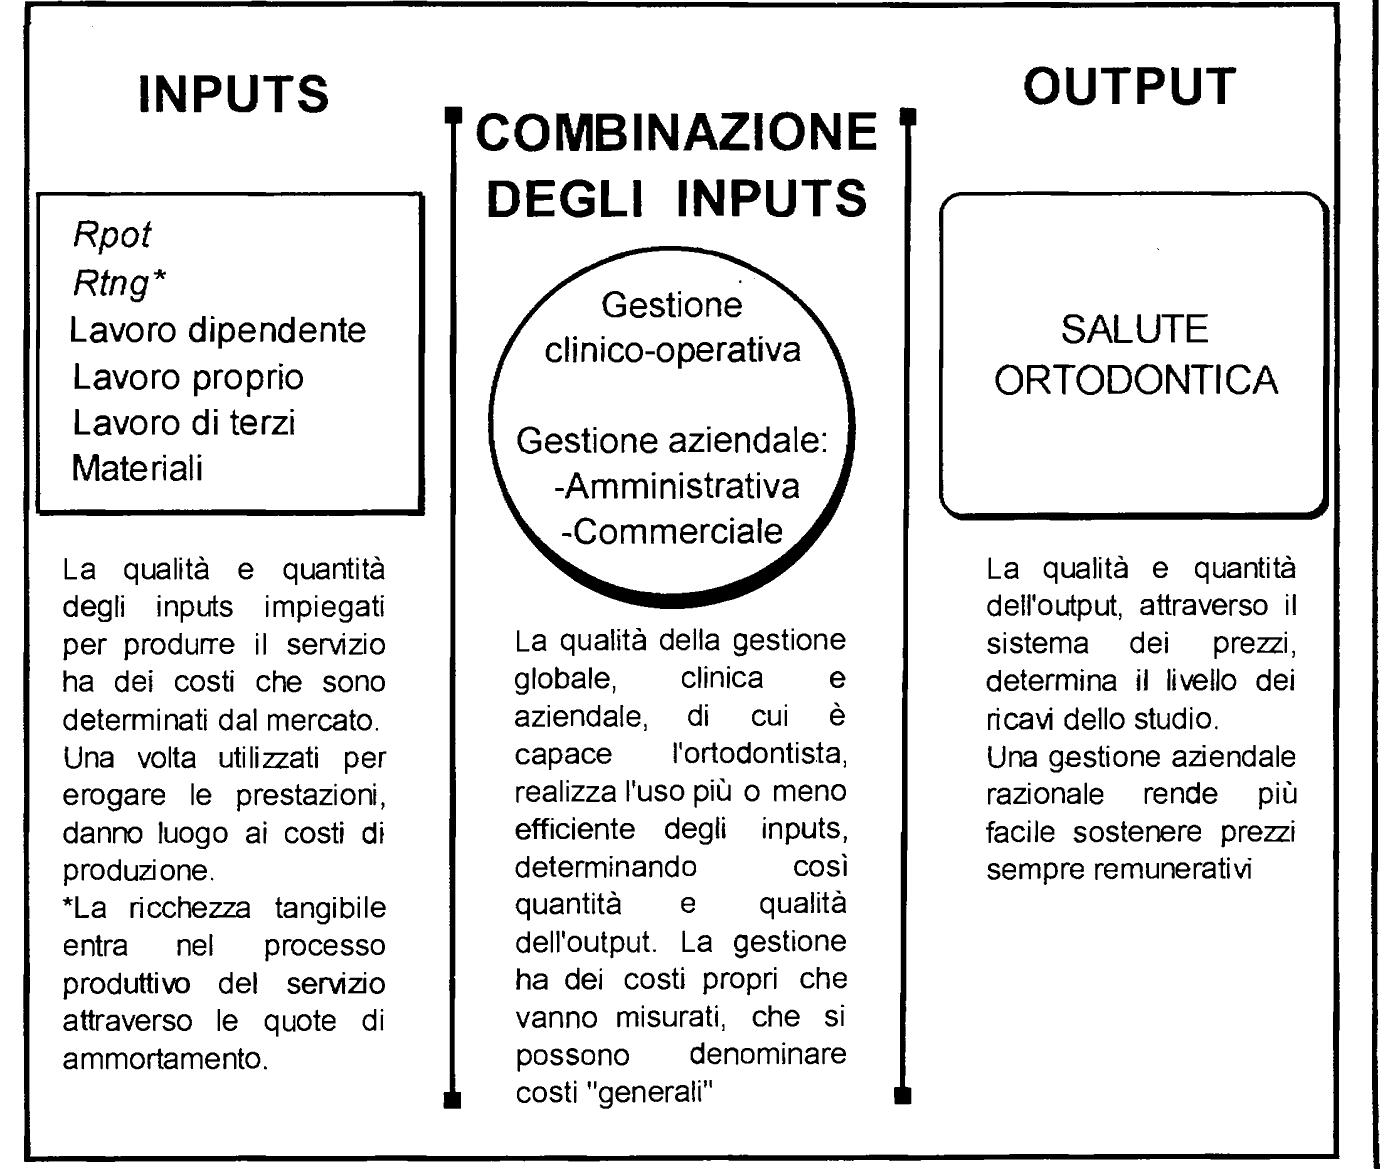
Le relazioni indicate in figura 1 possono essere così formalizzate, a integrazione delle precedenti:
ce = cp + cg
dove cp sono i costi di utilizzo degli inputs e cg i costi della attività gestionale di un certo periodo, valori che si misurano aggiornando regolarmente il “conto economico” di cui abbiamo parlato.
re = Out × Prezzo
in cui Out è la quantità di trattamenti accettati, cioè i pazienti entrati in cura nel periodo. Possiamo ora modificare l’equazione del profitto:
pe = Out × Prezzo − (cp + cg)
naturalmente, se:
(cp + cg) ≥ Out × Prezzo
avremo un pareggio o una perdita di esercizio.
L’aumento della ricchezza per effetto della gestione
Mettiamo ora in relazione ricchezza tangibile e profitto. Diremo che la variazione, in aumento o diminuzione, della ricchezza tangibile, dipende dall’ammontare del profitto realizzato o della perdita subita(1):
Rtng t1 − Rtng t0 = pe
cioè:
Rtng t1 = Rtng t0 + pe
da cui:
Rtng t1 = Rtng t0 + Out × Prezzo − (cp + cg)
dove si dimostra che la ricchezza dipende da fattori programmabili, a patto di saperli misurare e controllare.
Risorse economiche disponibili e loro impiego
La nozione data di ricchezza attuale è, operativamente, la misura in moneta delle risorse disponibili per acquistare beni e servizi. La gestione aziendale, nella sua accezione di “programmazione e controllo economico” è l’insieme delle attività extra-cliniche finalizzate a misurare in modo corretto la ricchezza e a operare le scelte sul suo impiego. Il problema gestionale da risolvere è allora questo: noto l’ammontare di risorse, si tratta di impiegarlo per massimizzarne l’utilità immediata senza comprometterne l’ammontare futuro(5). L’importanza delle misure contabili è stata l’argomento dell’articolo; l’abilità e la lungimiranza nella scelta fra destinazioni alternative delle risorse, sono le chiavi del successo economico.
In figura 2 illustriamo uno schema che accoglie questa descrizione del “problema” gestionale, nel quale si evidenzia una nuova grandezza, la “capacità d’acquisto” che è:
CAP = Rtng t1 + p̂e
in sostanza la sintesi di tutte le misure descritte.
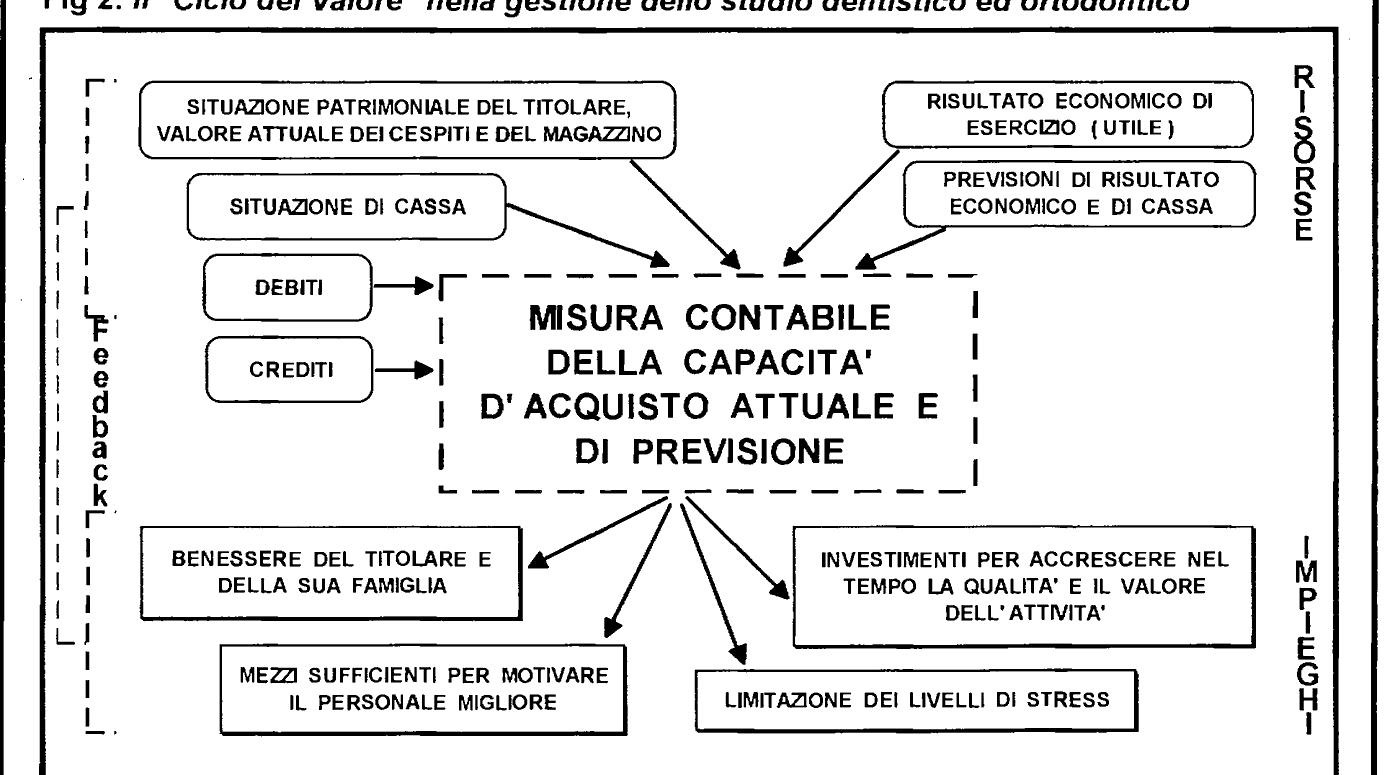
Una maggiore efficacia della gestione, a parità di inputs utilizzati, può alzare la quantità e/o la qualità dell’output, salute ortodontica, e quindi dei ricavi; avremo cioè un effetto netto positivo, programmabile, sul proprio benessere: non conviene allora dedicare una parte delle risorse per migliorare la propria “gestione aziendale”?
Bibliografia
- Anthony R. A., Principi di contabilità aziendale, ETAS, Milano, 1988.
- Arrow K. J., I limiti dell’organizzazione, Il Saggiatore, Milano, 1986.
- Ferrero G., Dezzani F., Manuale delle analisi di bilancio, Giuffrè, Milano, 1979.
- Piantoni G., Salvemini S. (a cura di), Gestire persone e idee nel terziario avanzato, quando i professionisti diventano impresa, EGEA, Milano, 1991.
- Zamagni S., Economia politica, NIS, Roma, 1990.


Rispondi