Scritto nel settembre 2005. Il testo è riproposto nella versione originale: norme, dati e riferimenti sono quelli dell’epoca. Scarica il PDF originale.
Sintesi
L’articolo presenta una tecnica d’analisi dell’efficienza economica dei processi produttivi sanitari, nella quale il linguaggio ragionieristico è sottoposto a ristrutturazione in modo da rispecchiare significati e programmi più vicini alla cultura del medico. Sono illustrate sintesi matematiche dei dati di costo e di ricavo, con le quali esprimere misure e stime del risultato economico della combinazione produttiva in funzione del volume di produzione, espresso in unità di tempo. Gli esempi svolti di calcoli ed esperimenti d’ottimizzazione e simulazione, evidenziano da un lato la richiesta di una limitata capacità computazionale, dall’altro la capacità di fornire risultati immediati con un piccolo numero d’operazioni: con tale impostazione, si vuole favorire l’attivazione di processi di apprendimento capaci di promuovere l’accettazione e l’uso della logica economica da parte degli operatori sanitari.
Introduzione
Nell’ambito della conoscenza dell’economia, ritenuta un presupposto culturale di fondo per ogni operatore sanitario grazie al quale meglio affrontare il problema della scarsità delle risorse e definire le priorità delle azioni (1), sono entrati nell’orizzonte professionale del medico linguaggio e strumenti operativi appartenenti al dominio dottrinale del controllo di gestione delle aziende. Per favorire l’accettazione della logica economica da parte degli operatori sanitari, vanno create tecniche di misurazione e analisi che ne rispettino cultura e sensibilità, cosa però che difficilmente avviene limitandosi ad una mera trasposizione di logiche e criteri del mondo delle aziende, considerata un errore metodologico (2). Lo scopo di queste tecniche non è rivolto solamente alla conoscenza di quanto è già avvenuto, ad esempio quanto è costata una singola prestazione, ma si spinge ad esplorare gli aspetti economici delle azioni in programma, in ordine alla presa di decisioni sostenibili e dotate di reciproca coerenza sugli onorari da richiedere, sul dimensionamento di organici, sugli investimenti in strutture e attrezzature, sui compensi per gli operatori, sui livelli di consumi sanitari, sui tempi di lavoro. Questo articolo presenta una tecnica per eseguire valutazioni di efficienza economica consuntive e previsionali, utilizzabile sia a livello di unità operativa, ad esempio un servizio ospedaliero o uno studio medico privato (3), sia a quello della singola prestazione.
Un modello economico medicalizzato
La tecnica in illustrazione, attraverso concettualizzazioni e rappresentazioni dei dati economici costruite per essere accettate dal medico, si propone di offrirgli informazioni comprensibili e significative sul lato economico del suo operare, da usare personalmente e in modo semplice, attivando inoltre processi di apprendimento per migliorare la capacità gestionale. Il tutto a partire da una formula che utilizza i dati periodici di un’unità operativa relativi ai ricavi, ai costi variabili e fissi, al volume di produzione, modellandone la relazione in questo modo:
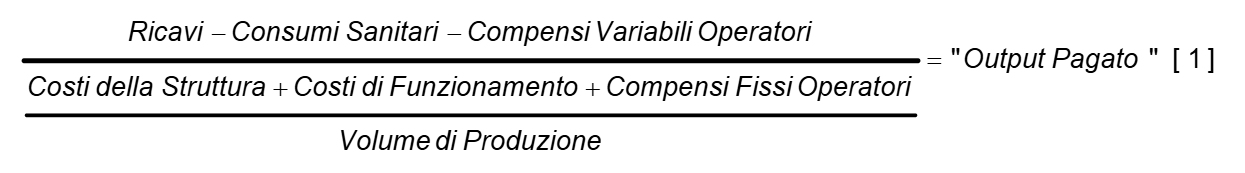
Nella formula [1] il ricavo sarà: nel privato l’ammontare periodico degli onorari professionali; nel pubblico quello delle varie forme di remunerazione dei servizi.
Il risultato della formula [1], detto “Output Pagato”, è un indicatore sintetico della sostenibilità economica delle condizioni produttive che mostra, esprimendolo nella stessa unità di misura usata per il volume di produzione, il raggiunto o previsto grado di copertura di costi e compensi professionali fissi. Quando questo risultato è superiore al volume di produzione, si consegue un utile, un pareggio quando è coincidente e una perdita quando è inferiore, in base questa relazione:
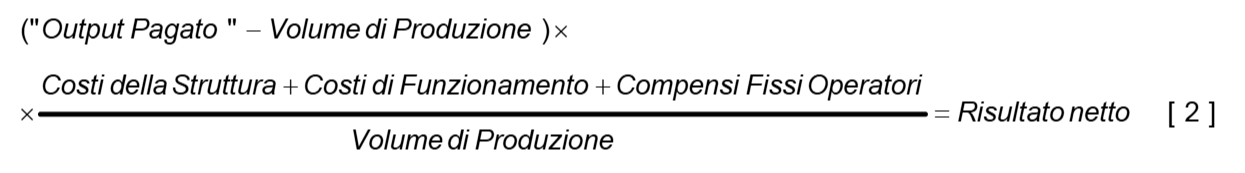
Il risultato della [2] è identico alla differenza fra i ricavi e i costi totali.
È infine possibile definire il seguente indice:

Il risultato della [3] informa sinteticamente, in termini percentuali, sull’efficienza economica dei processi analizzati. Nei prossimi tre paragrafi saranno descritti gli elementi impiegati nella formula [1] motivandone i collegamenti con la cultura sanitaria. Il modello sarà quindi applicato all’analisi economica della prestazione e, infine, saranno proposti esempi di impiego di quanto descritto.
Il reddito professionale
Nella parte sinistra della formula [1] si vedono le somme relative ai compensi per gli operatori: medici e altre figure autorizzate ad operare direttamente sul paziente. La scelta di dare rilievo a queste voci, anziché ricomprenderle nei costi, dipende dall’intenzione di sensibilizzare le persone verso un concetto del reddito professionale che permetta di sostenerlo con più convinzione rispetto all’idea di profitto, che, trattandosi di medicina, può inserire elementi di insicurezza non solo nel sentire di chi deve pagare per la prestazione, ma anche di chi ne deve fissare un prezzo giustamente remunerativo. Il risultato reddituale viene perciò liberato da ogni connotazione solamente lucrativa e ben ancorato a motivazioni funzionali, generando tre diverse fonti di utile: una fissa, di ammontare collegato alle esigenze vitali degli operatori, da giustificarsi con il loro contributo in opere e tempo per rendere operativo il servizio, chiamata “Compensi Fissi Operatori”; una variabile perché direttamente dipendente da fattori collegati all’ammontare della produzione eseguita o in programma, quali notule, percentuali, premi o lavoro straordinario, chiamata “Compensi Variabili Operatori”; infine, una residuale, presente in caso di risultato positivo nel calcolo della formula [2], da considerare una sorta di riconoscimento alla virtuosità gestionale: impieghi delle risorse e del tempo più efficienti, conquista di un maggior volume di domanda e/o aumento dei ricavi ottenuto rinforzando la willingness to pay dei pazienti.
La tipologia dei costi
Con i nomi assegnati ai raggruppamenti di costi, si intende agevolare il lavoro di collegamento dei fatti amministrativi all’utilizzo di risorse nel processo produttivo sanitario. L’analista potrà riclassificare i dati pensando ad una struttura costituita da superfici, arredi, attrezzature e strumentario, il cui costo si stima con il calcolo di quote di ammortamento, riepilogate nei “Costi della Struttura”. La struttura si fa funzionare con personale stabile, ausiliario e amministrativo, e con il consumo di beni e servizi extra-clinici, costi tendenzialmente rigidi, non collegati direttamente al volume di produzione e che, in massima parte, maturano con lo scorrere del tempo, riepilogati nei “Costi di Funzionamento” o, usando un’altra parola, “di gestione”. Infine, ci sono costi che riguardano i consumi di materiali, farmaci e dispositivi medici, collegati direttamente con le singole prestazioni e completamente variabili, riepilogati nei “Consumi Sanitari” o, usando altre parole, “costi delle prestazioni” o “del paziente”.
La misura della produzione
L’esame della formula [1] termina scrivendo del divisore della frazione posta a denominatore, il volume di produzione, cioè le singole unità del servizio reso (1). In generale, la scelta di questa unità di misura avviene fra quelle in grado di rappresentare al meglio motivi e condizioni che determinano il sostenimento e la variazione dei costi (4). Come misura del volume di produzione possono allora andare bene il numero di prestazioni o quello di pazienti, di un periodo trascorso o in programma. Appare però più aderente ai requisiti citati, oltre che di maggiore interesse esplicativo e applicativo, l’impiego del tempo, da definirsi come la frazione del tempo di presenza degli operatori, su base oraria, impiegata in modo utile sui pazienti, che sarà chiamata “Tempo Utilmente Dedicato”. Tale grandezza è misurabile: consuntivamente sulla base di rilevazioni cronologiche, i cui punti di inizio e fine vanno definiti con opportuni studi dell’attività svolta in presenza dei pazienti (capacità utilizzata); preventivamente sulla base dei programmi in atto (capacità impegnata).
La rilevanza del tempo come misura di capacità si coglie considerando la sua assoluta centralità in un processo produttivo di servizi e il suo valore, sempre più alto sia per gli operatori che per i pazienti, fatti che postulano l’interesse di tecniche di analisi che possano agevolare scelte orientate al suo miglior impiego. Inoltre, la trasformazione in tempo della produzione periodica di un’unità operativa sanitaria facilita l’analisi dei costi in due modi: il primo rendendo più omogenee produzioni eventualmente diversificate per tipologia di prestazioni; il secondo generando un interessante indice, indispensabile per le valutazioni riferite a singole prestazioni:

Indipendentemente dalla unità di misura scelta per il volume di produzione, vale la pena di osservare che la formula [1], che è applicata sui dati di un periodo, permette di evidenziare l’effetto economico di quella che è ritenuta la principale diversità delle produzioni di servizi rispetto a quelle di beni: l’immaterialità del prodotto (5). L’aspetto da cogliere è che a differenza di una produzione fisica, nella quale, una volta fatta, il costo sostenuto è definitivamente incorporato nei prodotti, nei servizi quello delle produzioni passate dimostra sensibilità a quello delle attuali.
L’analisi economica della prestazione
Il risultato della [4] consente di passare dall’analisi dei risultati periodici dell’intera unità operativa a quella di singole prestazioni. La misura consuntiva, o la stima futura, dei costi di una prestazione potrà essere così eseguita:

Si noti che con la [5] il costo totale della prestazione, essendo inclusi i compensi per gli operatori, ne diventa anche l’onorario minimo praticabile per non lavorare sottocosto, che non necessariamente coincide con quello effettivo. Sulla base delle ultime affermazioni è possibile riproporre la formula [1] adattata alla analisi economica di singole prestazioni, che sarà:
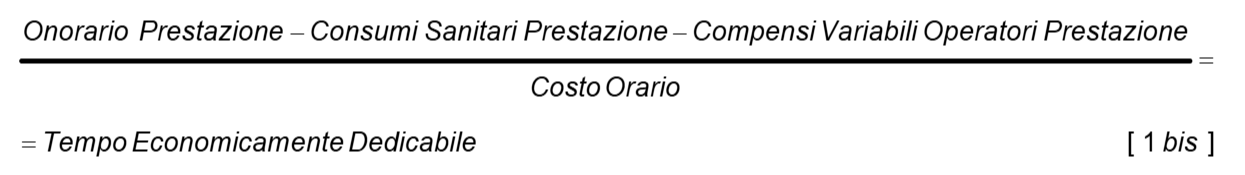
Il risultato della formula [1bis], chiamato “Tempo Economicamente Dedicabile”, indica l’ammontare massimo di tempo produttivo sostenibile per eseguire la prestazione rimanendo all’interno della copertura dei costi e delle remunerazioni professionali. Nell’analisi della singola prestazione, il “Tempo Utilmente Dedicato” va inteso come tempo effettivo impiegato o previsto per eseguirla. Il risultato economico netto della prestazione andrà così calcolato:

L’efficienza economica della prestazione sarà infine data da:

Esempi applicativi
Le formule si impiegano attingendo dati provenienti dai sistemi di rilevazione, elaborazione e preparazione delle informazioni amministrative e cliniche, nonché da ipotesi e previsioni sugli stessi o combinando le due fonti. Con le formule si affrontano problemi di ottimizzazione, ma avendo alla base un modello causale della produzione studiata sono adatte anche per esperimenti di simulazione deterministica, per osservare il comportamento di valori dipendenti da ipotesi e vincoli sugli altri; impiegata in tal modo, la tecnica presentata si manifesta capace di attivare dei cicli di retroazione cognitiva, stimolando interpretazioni della situazione e dunque apprendimento (6). Dietro a nomi e numeri ci sono infatti le scelte gestionali e le relazioni ambientali nelle quali si opera: i ricavi hanno attinenza con la numerosità della clientela, con il rapporto con il paziente, con la situazione economica, con la tipologia di produzione, con accordi convenzionali; i costi sono il riflesso delle scelte cliniche, delle preferenze tecnologiche e di immagine, del livello del servizio che si intende offrire; dietro ai compensi per gli operatori ci sono le scelte sul tenore di vita o rapporti di mercato del lavoro, e naturalmente le vicende umane.
Per esemplificare, poniamo che i dati di un’unità operativa relativi a un certo periodo siano i seguenti: tempo utilmente dedicato (capacità utilizzata) 500 ore; ricavi 20.000,00 €.; costi variabili (somma di consumi sanitari e compensi variabili per gli operatori) 5.000,00 €; costi fissi (somma dei costi della struttura, di funzionamento e compensi fissi per gli operatori) 10.000,00 €. Applicando le formule [1], [2] e [3] avremo:
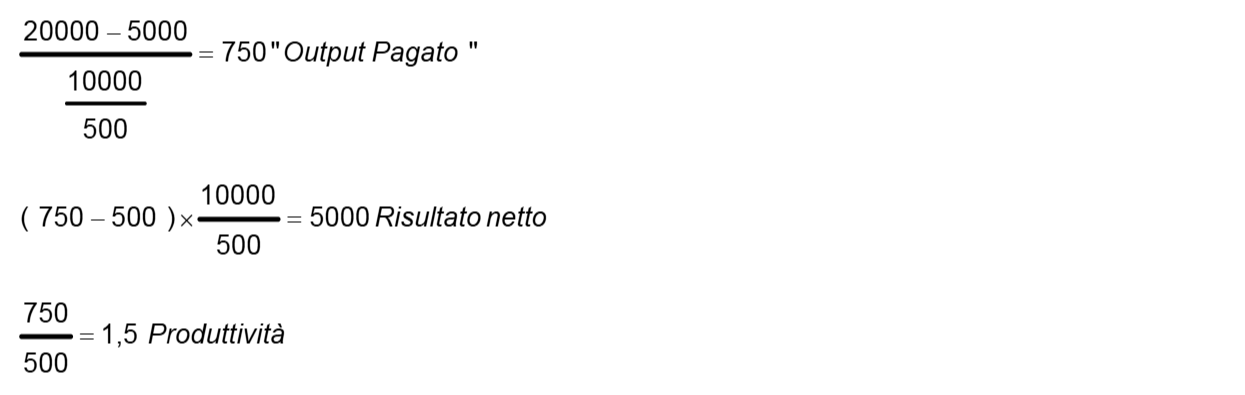
L’analista valuterà i risultati trovati in modo del tutto soggettivo. Ad esempio potrebbe interrogarsi su come aumentare la produttività da 1,5 a 2, a parità di ore lavorate e della quantità di prestazioni eseguite. Le formule daranno questo contributo:
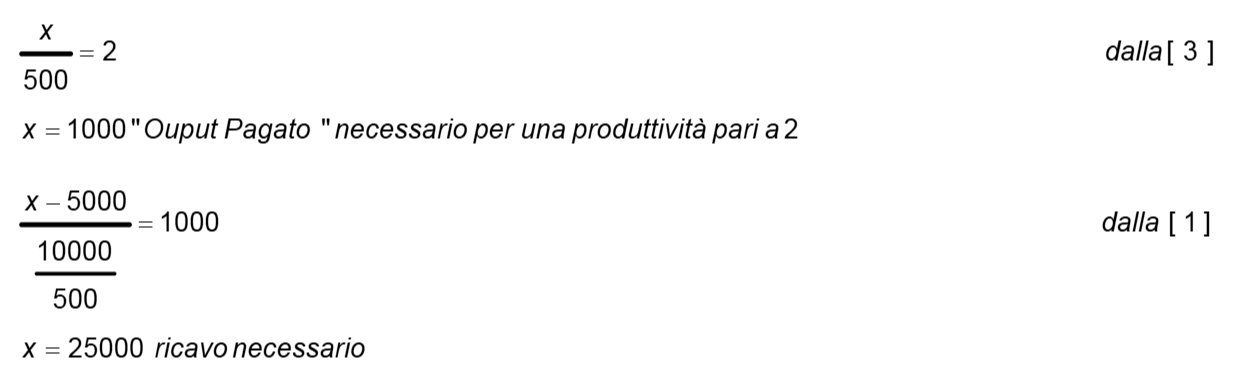
Si tratterà quindi di aumentare gli onorari del 25%. In questo caso il risultato netto raddoppia. L’aumento di produttività ricercato si può alternativamente valutare con una riduzione dei costi fissi, stimata in questo modo:
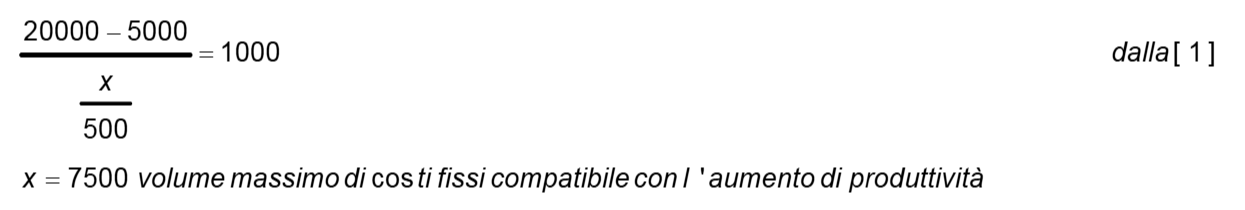
In questo caso, i costi fissi andrebbero abbassati pure del 25%, si noti però che il risultato netto qui aumenta solamente del 50%. A tal punto si tratta di capire quale fra le due possibilità, aumento degli onorari o taglio di spese fisse, è la più praticabile.
L’analista vuole ora usare i modelli proposti per l’analisi economica di una prestazione; riprendendo i dati iniziali dell’esempio determinerà, applicando la formula [4], il costo orario:

I dati della prestazione da studiare sono: onorario 7,00 €.; costi variabili prestazione 2,00 €.; tempo utilmente dedicato (tempo effettivo di esecuzione) 25 minuti, pari a 0,42 ore. Applicando le [1bis], [2bis] e [3bis] si avrà:
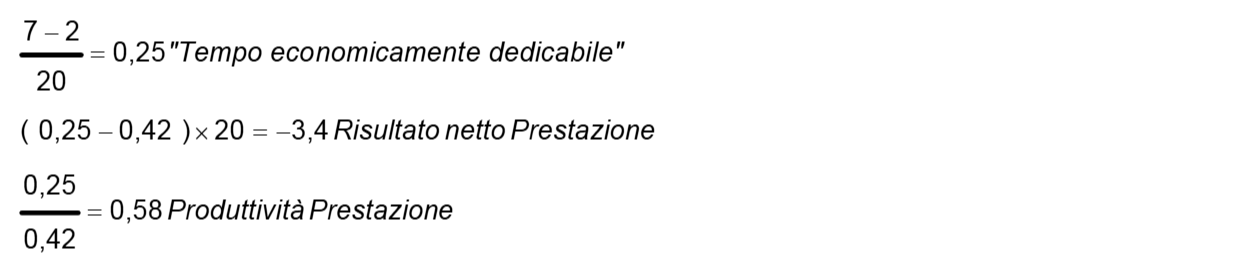
La prestazione è in perdita, l’analista valuterà la situazione e potrà operare calcoli di ottimizzazione di questo tipo:
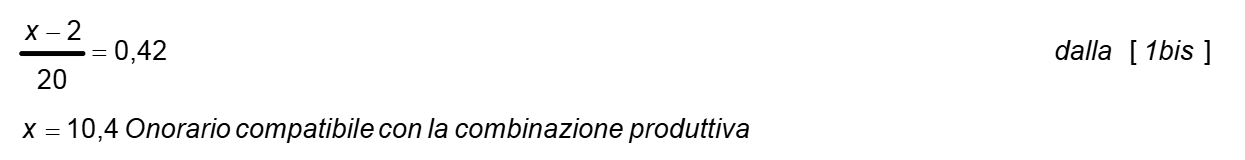
Si noti che l’equazione appena impostata corrisponde alla formula [5]. L’operazione mostra che l’onorario andrebbe aumentato. Se questa strada non fosse percorribile, l’analista si potrebbe interrogare su di una riduzione del costo orario (o in modo analogo di quello variabile):
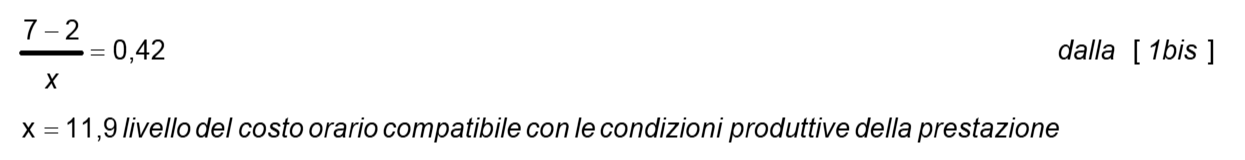
Da questo ultimo risultato, si torna all’analisi economica dell’intera unità operativa in questo modo:
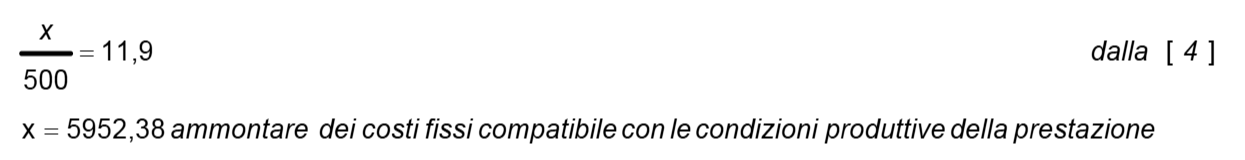
Il costo orario può anche diminuire, a parità di costi fissi, aumentando la produzione eseguita, ammesso che vi sia presenza di capacità produttiva inutilizzata e di domanda di cure pronta a saturarla, si può vedere di quanto dovrebbe aumentare:
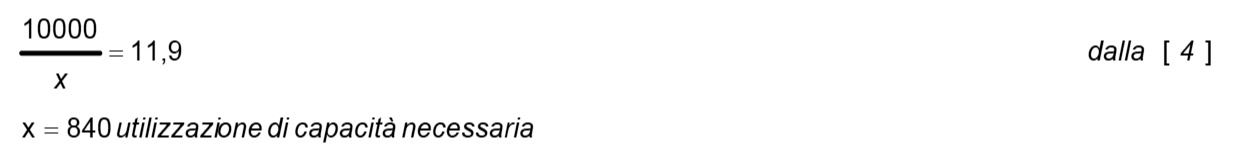
In termini di numero di prestazioni, le 840 ore di utilizzo della capacità corrispondono a 2000 prestazioni (840/0,42), mentre con la capacità precedente erano 1191 (500/0,42).
I calcoli mostrati consegnano all’analista delle indicazioni con le quali ricombinare le misure di economicità dei processi mettendole a sistema, ottenendo informazioni sulle quali riflettere e inferire prospettive di azione.
Esaminiamo ora un esempio di simulazione deterministica. L’analista ipotizza che all’unità produttiva sia richiesto di svolgere 200 prestazioni in più, la cui durata unitaria è stimata in 15 minuti, cioè 0,25 ore, e i cui costi variabili unitari aggiuntivi sono pari a 3,00 €. Si domanda quale debba essere l’onorario minimo per ogni prestazione volendo mantenere la produttività economica dell’unità pari a 1,5. Il primo calcolo riguarda la stima dell’aumento di capacità utilizzata, che è pari 50 ore (200×15/60), si ipotizza che tale aumento non faccia aumentare i costi fissi; applicando la formula [1] si perviene al risultato cercato con una sola operazione:
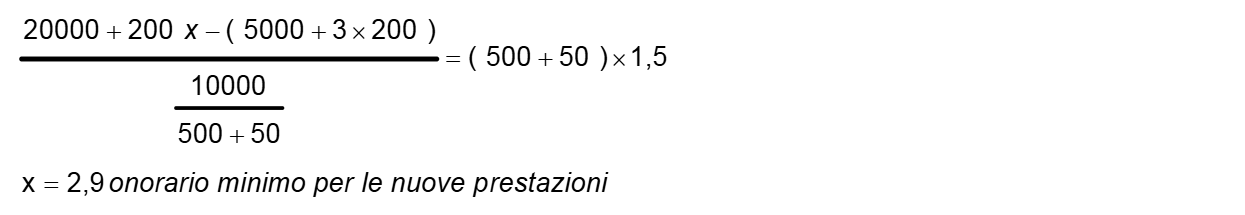
Si noti che l’onorario minimo è inferiore al costo variabile unitario della nuova prestazione, eppure l’unità non perde produttività grazie ad una maggiore diminuzione proporzionale del costo orario, dovuta all’aumento di utilizzo della capacità produttiva, rispetto a quella del margine di contribuzione, che è la differenza fra i ricavi e i costi variabili, cioè il numeratore superiore della parte sinistra dell’equazione.
Discussione e conclusioni
I modelli presentati ineriscono al filone di studi economico-aziendali che analizzano la relazione fra costi, volumi di produzione e profitti, presentati in letteratura come tecniche per stabilire quale sia la quantità prodotta e venduta in corrispondenza della quale i ricavi eguagliano i costi totali, detta quantità di equilibrio, o per scoprire quale sia la quantità da produrre e vendere per raggiungere un determinato obiettivo di utile date le condizioni economiche della combinazione produttiva. In ogni caso, il focus dell’analisi è studiare la formazione del reddito in funzione delle variazioni delle quantità vendute, dei ricavi e dei costi (4, 7). Qui, invece, le categorie dei valori economici impiegati in dette analisi sono rivisitate semanticamente usando un linguaggio sanitario, rispettandone comunque sostanza e relazioni matematiche, con lo scopo di far meglio percepire, anche a chi non ha una formazione amministrativa, la presenza di compatibilità o incongruenza fra impegno lavorativo e sostenibilità economica, nel contesto delle risorse strumentali, strutturali, tecnologiche e tariffarie con cui si opera. In aggiunta al linguaggio dedicato, tale scopo è perseguito sintetizzando in un solo indice, i rispettivi risultati delle formule [1] e [1bis], l’intero giudizio. Va inoltre sottolineato che la costruzione delle formule evidenzia tutti i componenti economici del processo produttivo, nei loro rapporti dinamici, consentendo apprezzamenti puntuali del contributo di ogni parte al risultato. Infine, non va trascurata l’importanza della semplicità computazionale e dell’immediatezza dei risultati, come potenziali incentivi all’utilizzo della tecnica.
I modelli matematici possono essere collegati in tempo reale alla contabilità aziendale, al magazzino, all’agenda appuntamenti e al diario clinico, favorendo in tal modo i processi riguardanti decisioni a brevissima o immediata scadenza, quali il comportamento da tenere nei confronti di un paziente o di un fornitore. Con l’ausilio dell’elaboratore elettronico si può costruire un modello molto ampio della produzione, collegando alle categorie di costo mostrate, al limite, le corrispondenti voci del piano dei conti. L’aspetto computazionale potrebbe così spingersi verso analisi ed esperimenti multivariati.
Quanto presentato in questo articolo, è una formalizzazione dei risultati teorici e applicativi maturati dall’Autore in concrete applicazioni di tecniche ragionieristiche al controllo di gestione di studi medici privati: l’articolo propone una sintesi essenziale relativa agli aspetti economici. Si evidenzia l’interesse del tempo come misura della produzione; stock e flussi di tempo sono monetizzati configurando un sistema di calcoli, che ne definisce il valore e l’impatto sugli altri elementi economici del processo produttivo tramite i concetti di costo orario, tempo utilmente dedicato, tempo economicamente dedicabile. Si può pensare che l’implementazione del controllo economico nella produzione sanitaria possa trarre impulso dalla promozione e dallo sviluppo di una cultura attenta al rapporto fra risorse, sforzo lavorativo e tempo, una sorta di “economia del tempo” che, a ben guardare, è l’economia dell’individuo, elemento quindi coerente con l’oggetto della medicina.
Bibliografia
- Brenna A. Manuale di economia sanitaria. CIS Editore, Milano, 1999.
- Borgonovi E. Il controllo economico nelle aziende con processi ad elevata autonomia professionale. In Borgonovi E, a cura di. Il controllo economico nelle aziende sanitarie. EGEA, Milano, 1990.
- Bortolini P. Gestione extra-clinica dello studio odontoiatrico. Masson, Milano, 2001.
- Anthony RN, Hawkins DF, Macrì DM, Merchant KA. Analisi dei costi. McGraw-Hill, Milano 2005.
- Krajewski LJ, Ritzman LP. Operations management. Addison-Wesley, New York, 1996.
- Favotto F. Simulazione e modello del bilancio di esercizio. In Brunetti G, Coda V, Favotto F. Analisi, previsioni, simulazioni economico-finanziarie d’impresa. ETASLIBRI, Milano, 1990.
- Furlan S. La moderna contabilità industriale. Franco Angeli, Milano, 1990.


Rispondi