Scritto nel giugno 2006. Il testo è riproposto nella versione originale: norme, dati e riferimenti sono quelli dell’epoca. Scarica il PDF originale.
Parole-chiave: amministrazione; controllo economico; costi; decisioni; informazioni; produttività; redditività; reddito.
Riassunto
Esistono diffusi pregiudizi secondo i quali a un libero professionista, non gioverebbe più di tanto dotarsi di maggiori capacità di amministrare le dinamiche monetarie della sua attività. Tali pensieri di solito originano o si rinforzano sulla scorta di considerazioni come quella che “fare i conti sia una perdita di tempo, è più importante avere tanto lavoro”, oppure quella che siano in fondo sufficienti “pochi numeri” per capire come vanno le cose, perché si ritiene, erroneamente, che il controllo economico di queste attività sia cosa semplice.
Qui, invece, diremo che quando si fronteggiano crisi economica e complessità questo modo di pensare è inadeguato. Non solo, ma pur in presenza di una buona domanda di prestazioni da parte della clientela, può causare difficoltà nel realizzare i propri progetti e costringere a lavorare più di quanto si potrebbe o vorrebbe. Si affermerà che apprendere le regole della buona amministrazione, è veramente l’unico modo per incidere positivamente sugli elementi che determineranno il reddito, quindi la liquidità, la solidità e lo sviluppo dell’attività, e che ciò significa, in primo luogo, costruire informazioni amministrative attendibili e, poiché non c’è delega che tenga su aspetti tanto fondamentali quanto personali, ben chiare al diretto interessato.
Queste tesi saranno sostenute con tre argomentazioni: nella prima si discuteranno criticamente le posizioni che riducono l’importanza della questione; nella seconda sarà data ragione dei motivi della particolare complessità economica di una professione; nella terza saranno focalizzate le principali questioni da affrontare per attuare una migliore azione amministrativa.
Pregiudizi da superare
Semplicistiche visioni del controllo economico in una professione non sono dovute solo a superficialità di analisi. Se in fondo persistono è perché la gestione della maggioranza delle professioni, fino a non molto tempo fa era scevra dai complicatissimi problemi gestionali dell’oggi e del domani e la concorrenza era minore. Certamente, come sono mutate queste condizioni di base dell’esercizio professionale, e pensare di ricostruirle in qualche modo è veramente un’utopia, così anche queste posizioni vanno riviste: non farlo è indice di impreparazione o voler negare la realtà.
Un’altra spiegazione a questa persistenza, che però come vedremo non la giustifica, trova radici nella tipica cultura che, operando, il professionista di solito sviluppa, cultura che gli economisti Piantoni e Salvemini (1991) ritengono comunque un suo punto di forza, ma che può creare poco convenienti resistenze alle logiche e ai metodi della buona amministrazione, leggiamoli: “Il principale elemento di resistenza è legato al radicato valore culturale professionale…il professionista infatti ama l’informalità, non vuole essere ingessato da regole e procedure. Per il professionista non esiste la cultura dei costi, ma invece è ben viva la cultura delle spese, specialmente se queste lo mettono in grado di soddisfare il cliente e di incrementare una competenza tecnica sempre più aggiornata. L’atteggiamento più diffuso nel professionista è di vergogna o superiorità nei confronti della dimensione economica della propria attività…Al contrario di ciò, le condizioni indispensabili per crescere inseriscono alcuni vincoli a questo comportamento, richiedono standardizzazione e programmazione, orientamento alla redditività e alla valutazione economica continua delle proprie azioni.”.
L’immagine del professionista che scaturisce dalle parole citate è quella di una persona che si identifica totalmente nell’oggetto specifico del suo lavoro, che ha liberamente scelto, e che trova nella soddisfazione del cliente la sua ragione d’essere; la sua paura è di scoprire che i vincoli economici possano limitare la sua autonomia professionale, cioè la facoltà di decidere quali e quanti mezzi usare per raggiungere l’obiettivo. Invece, come afferma Borgonovi (1990): “lo scopo del controllo economico è quello di evidenziare come l’esercizio della professionalità possa essere favorito da un’organizzazione funzionante in modo efficiente…serve ad esaltare la professionalità degli operatori in quanto mette a loro disposizione una maggiore potenzialità derivante da un migliore impiego delle risorse…Anzi, lo scopo del controllo economico è proprio quello di indurre la ricerca di nuove e più convenienti modalità di svolgimento dell’attività in relazione ai problemi da affrontare”.
Le ultime parole della citazione di Borgonovi fanno intravedere che gli scopi del controllo economico, termine che stiamo usando come sinonimo di amministrazione, si estendono al futuro. Il significato dello sforzo che il professionista farà per migliorare questi aspetti del suo lavoro, è dunque ben lungi da un approccio burocratico e formale alle questioni amministrative, cosa che renderebbe tali iniziative, allora si, estranee alla cultura professionale, ma è invece quello della ricerca del costante miglioramento della qualità dei suoi risultati, appunto futuri, attraverso quello dei suoi processi decisionali. Come infatti sostiene Beretta (2001): “L’ipotesi accolta è che nei sistemi semplici (l’autore si riferisce alle attività individuali; ndr) la qualità dei processi decisionali dipenda dalla qualità delle informazioni rese disponibili al decisore oltre che alle capacità decisionali di costui. Queste ultime possono peraltro migliorare nel tempo grazie all’attivazione di processi di apprendimento fondati sulla ripetizione e sulla osservazione dei risultati.”.
L’informazione ha inoltre una rilevanza nei rapporti di concorrenza perché il confronto sul mercato, in ultima analisi, penalizza chi ne ha meno come ci fa capire Saraceno (1972): “La riduzione dello stato di incertezza esistente all’atto in cui si percepisce l’utilità di una decisione si ottiene attraverso l’informazione; più precisamente, attraverso la raccolta di elementi e la loro elaborazione ai fini di un modello capace di fornire al limite tutte le informazioni desiderabili, ma come minimo quelle di cui riesce a disporre la generalità dei partecipanti al mercato; e ciò che importa è di essere al disopra o quanto meno non al di sotto di tale livello di informazione che chiameremo di mercato.”. Vale la pena osservare che la definizione di informazione di mercato di Saraceno, implica la conoscenza del funzionamento e delle prospettive dell’ambiente economico-sociale in cui si è inseriti.
E’ perciò dimostrato che un atteggiamento di sufficienza verso un maggiore impegno del professionista nel ricercare, analizzare ed interpretare i dati che scaturiscono dai fenomeni amministrativi e produttivi della sua attività, non sia solo inattuale ma gli impedisca di affrontare le sfide future con i giusti mezzi, traducendosi inoltre in un potenziale svantaggio competitivo.
Un’economia ammalata
Un altro elemento di critica agli approcci superficiali alle problematiche amministrative e gestionali di una professione, lo si acquisisce quando si viene a conoscenza di un “malanno” di cui soffrono la gran parte di queste attività, e in modo particolare quelle legate alla moderna qualità della vita nei centri urbani: i costi da sostenere per produrre i servizi offerti alla clientela aumentano nel tempo in modo fenomenale. La conseguenza è molto chiara: se non si adeguano gli onorari nella stessa misura i margini di guadagno sulle prestazioni diminuiranno, a meno che non se ne riduca la qualità, costringendo il professionista ad aumentare la quantità di lavoro per mantenere lo stesso reddito. Una spirale micidiale, dovuta in gran parte alla natura cumulativa di questo aumento, un piccolo esempio del quale è visibile nella tabellina. Qual’è il motivo di questa infausta particolarità delle attività in questione?
| Anno | +5% annuo | +7% annuo | +9% annuo |
|---|---|---|---|
| 1 | 100,00 | 100,00 | 100,00 |
| 2 | 105,00 | 107,00 | 109,00 |
| 3 | 110,25 | 114,49 | 118,81 |
| 4 | 115,76 | 122,50 | 129,50 |
| 5 | 121,55 | 131,08 | 141,16 |
| 6 | 127,63 | 140,26 | 153,86 |
| 7 | 134,01 | 150,07 | 167,71 |
| 8 | 140,71 | 160,58 | 182,80 |
| 9 | 147,75 | 171,82 | 199,26 |
| 10 | 155,13 | 183,85 | 217,19 |
Affermano Baumol e Oates (1972), che in un sistema economico, se in un settore di attività la produttività, cioè il rapporto fra la quantità di prodotto ottenuta e le quantità di fattori utilizzati per farlo, cresce strutturalmente meno di quella di altri settori, il primo vedrà i costi dei suoi prodotti aumentare in modo persistente e cumulativo in relazione ai secondi: è la “febbre da costi”. Alla luce di questa affermazione, nell’economia si possono quindi trovare delle attività “favorite”, che riescono cioè ad aumentare progressivamente la loro produttività, cioè a produrre le stesse quantità di prodotto ma con minore impiego di fattori, ed altre invece “sfavorite” che non lo possono fare o che comunque lo fanno sistematicamente in misura minore delle prime. Il motivo per cui queste attività “sfortunate” vedranno aumentare i loro costi in misura maggiore delle altre, sta nel fatto che gli aumenti di produttività di quelle “fortunate” si trasformano in aumenti di costi di tutti i fattori utili per la produzione che si possono trovare in un sistema economico, lavoro, beni e servizi vari, che però loro possono permettersi di pagare senza vedere diminuire i profitti proprio grazie all’aumento di produttività, ma che invece le altre attività subiranno, non potendo compensarli aumentando le quantità prodotte e vendute a parità di risorse impiegate. La conferma della presenza in un sistema economico di settori la cui evoluzione della produttività nel tempo è diversa, si può osservare nel grafico, tratto da un lavoro di Bassanetti, Iommi, Jona-Lasinio e Zollino (2004).
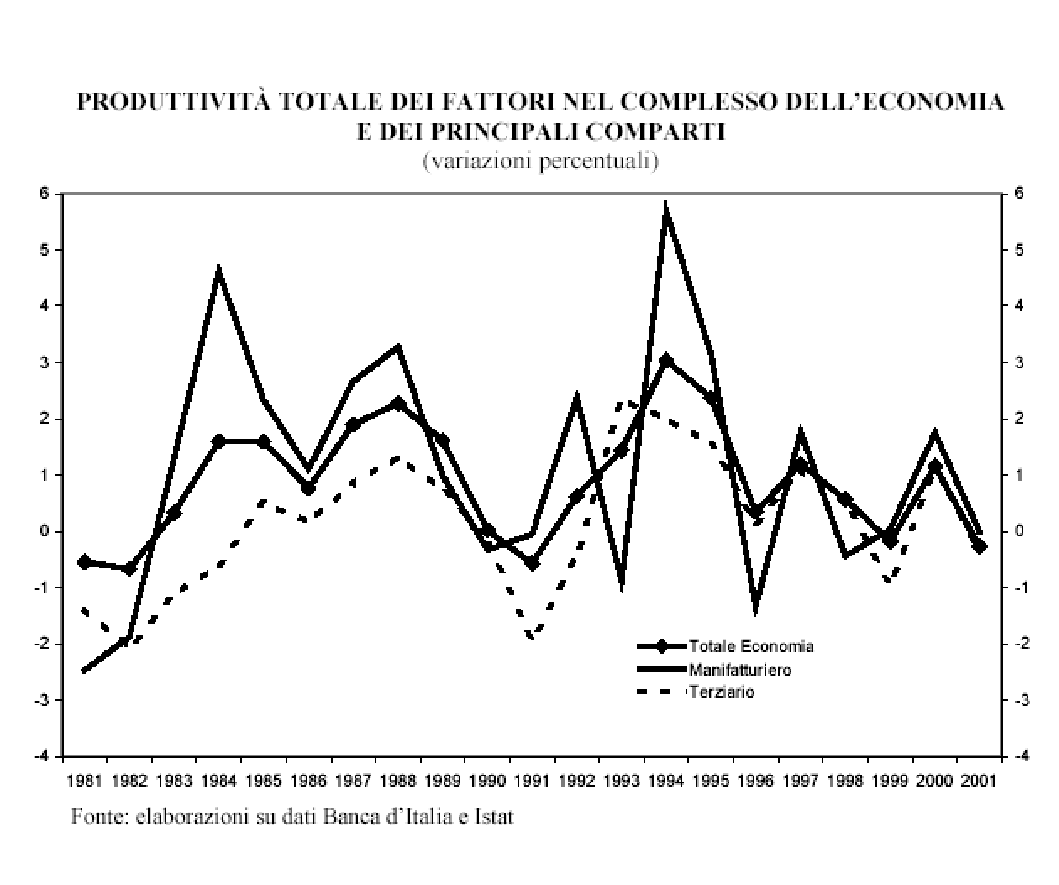
L’impedimento all’aumento della produttività nelle professioni non è ovviabile né transitorio, perché dipende dalla stessa natura di queste attività, per la quale, in ultima analisi, il “prodotto” corrisponde al tempo di relazione fra il cliente e il fornitore diretto della prestazione: un medico, un dentista, un avvocato o un architetto possono dedicare il loro tempo produttivo a un cliente alla volta. Il concetto è ben descritto con queste parole da Himmelweit (2005) che così sintetizza un’altra importante scoperta di Baumol (1967), la traduzione è nostra: “Le attività economiche impiegano il lavoro in due modi diversi. Alcune lo usano come mero input e la produttività, output per ora lavorata, può essere aumentata investendo capitali (sostituendo macchinari al lavoro; ndr) o migliorando le tecnologie di produzione. Nei settori dove questo tipo di attività predominano, in presenza di condizioni economiche sufficientemente buone ci si può attendere un continuo aumento della produttività. Ma ci sono settori di attività dove il lavoro non è soltanto un input, ma è anche il vero output. In queste attività l’investimento di capitale, il miglioramento tecnologico o una migliore organizzazione possono migliorare la qualità dell’output, ma non c’è spazio per dei veri aumenti di produttività intesi come riduzione della quantità di lavoro impiegata per ottenere un medesimo risultato produttivo. In queste attività, veri incrementi di produttività, se ci sono, saranno indiretti, di piccolo ammontare e sporadici.”.
Qualora si ritenesse difficile compensare questi inevitabili aumenti dei costi di produzione convincendo la clientela a pagare di più per il servizio che riceve, vuoi perché la situazione economica restringe la capacità di spesa del pubblico vuoi perché vi siano vincoli legali o convenzionali alle tariffe, la possibilità di non vedere diminuire il profitto, e di conseguenza il proprio tenore di vita, la capacità di far fronte ai pagamenti e quella di investire nello sviluppo della propria attività, dipenderà in larghissima misura dalla efficienza organizzativa e gestionale che si è capaci di raggiungere. Non sarà però possibile attuare alcun programma di ottimizzazione se non si partirà da informazioni capaci di spiegare quale sia la situazione attuale e in base a quali fatti ci si è arrivati, quali dunque gli obiettivi possibili e le strade percorribili per incontrare il minor numero di ostacoli nel raggiungerli.
Il professionista potrebbe evitare di doversi impegnare nella ricerca di un continuo miglioramento della sua efficienza gestionale solo se le professioni venissero considerate, per decisione politica, attività da tutelare: i Governi dovrebbero fare leggi che compensassero il differenziale di produttività rispetto alle attività industriali e commerciali. Invece l’esperienza empirica fa ben vedere che il costo del lavoro dipendente, la tassazione, il peso della burocratizzazione, la richiesta di requisiti minimi strutturali per poter esercitare, l’aggiornamento obbligatorio, l’assenza di politiche specifiche di sostegno e le proposte di deregolamentazione tariffaria vanno in senso contrario. Anche in base a quanto discusso in questo paragrafo, si può valutare la pericolosità di atteggiamenti di sufficienza o semplicistici di fronte ai problemi di gestione economica del professionista.
La cura: controllare la redditività
Sgombrato il campo dai dubbi, il professionista dovrebbe essere pronto ad assumere una visione positiva ed entusiastica verso il tanto che potrà ottenere nel suo futuro se si darà da fare per raccogliere e analizzare le informazioni economiche, finanziarie e produttive che lo riguardano, cioè per tenere una “sua” contabilità. Come allora procedere? Visto che il tempo del professionista è prezioso, quali sono i dati importanti, come si ottengono e con quali strumenti?
Per iniziare, sarà di aiuto adottare una chiara prospettiva, aiutandoci con una frase di Anthony (1982): “Il nostro punto di vista è quello di chi utilizza le informazioni contabili. E’ necessario che chi utilizza tali informazioni abbia una sommaria conoscenza di queste tecniche (quelle di raccolta e compendio delle informazioni amministrative; ndr), per rendersi conto della natura e dei limiti dell’informazione da esse fornita, ma non è indispensabile possedere l’approfondita conoscenza di esse, che è propria dell’esperto contabile”.
L’autore citato paragona chi deve usare l’informazione, cioè chi deve prendere le decisioni, ad un pilota di aereo, il quale deve conoscere alla perfezione il significato del messaggio trasmesso dai suoi strumenti, ma non ne deve essere necessariamente il progettista, il costruttore, chi ne controlla la precisione e li tiene in efficienza o li ripara: per queste cose ci sono gli specialisti. Però fa anche questa precisazione: “Per un qualsiasi motivo, uno strumento può non dare sempre le segnalazioni che da esso si attendono; il pilota deve rendersi conto di ciò e deve altresì comprendere che tali anormalità sono possibili e le cause che le determinano.”. Il pilota, il nostro professionista, deve quindi capire il tipo di informazioni che provengono dal suo sistema e come si interpretano, ma deve anche poterne apprezzare l’affidabilità e i motivi di possibili distorsioni o imprecisioni.
Il pensiero di Anthony suggerisce un’importante conclusione: il professionista, mentre potrà affidare ad altri, un consulente o un collaboratore, la raccolta e la composizione dei dati economici e finanziari, ne deve però mantenere l’interpretazione e l’utilizzo a fini decisionali. Il motivo è molto semplice: non è compito di consulenti e collaboratori dirigere l’attività. Questa eventuale delega però, dovrebbe essere comunque fatta in modo consapevole: il professionista dovrà essere ben a conoscenza della provenienza dei dati che vengono raccolti e dei loro criteri di trattamento, cosa che deriverà da un suo impegno diretto, almeno all’inizio, nel processo di impianto e gestione di una valida amministrazione.
Tale impegno, si dovrà fondare in primo luogo sull’eliminazione di eventuali idee preconcette e imprecise sulla contabilità, delle quali la più pericolosa riguarda il concetto e la misura del reddito. I professionisti sono infatti abituati a sentir chiamare “reddito” la differenza fra le loro entrate e uscite annuali, che è una mera convenzione fiscale per stabilire quante tasse dovranno pagare. I bilanci fiscali non sono di alcun aiuto per i processi decisionali, perché non misurano il rendimento reale dell’attività e mostrano quasi nulla di quanto serve per conoscerne la dinamica monetaria; per non parlare della ritardata disponibilità rispetto ai fatti amministrativi a cui si riferiscono che di solito li caratterizza.
Il reddito è invece la differenza fra gli onorari delle prestazioni eseguite in un dato periodo, ancorché non incassati, e i costi che queste prestazioni riguardano: la differenza fra queste due voci e l’ammontare di entrate e di uscite è radicale. Le difficoltà della misurazione sono tutte nei costi, e sono in gran parte ugualmente dovute ad idee non corrette sulla loro natura. Infatti, proprio per quelle idee preconcette, o “profane”, di cui si è detto, è facile confondere il prezzo di acquisto dei vari beni e servizi con il loro costo. Vi è invece una differenza fra ciò che si paga per un fattore produttivo, valore che si determina sulla base di rapporti di scambio, e il valore di questo quando lo si usa, cioè il “costo di produzione”. I motivi di questa differenza sono diversi.
Come afferma Coda (1968), i costi di acquisto si associano alla produzione solo entro dati limiti, ad esempio quelli dei materiali sono costi di produzione solo in relazione alle quantità degli stessi effettivamente consumate, quelli dei beni strumentali lo sono in base a ripartizioni che coprono l’intero periodo di vita utile del bene; inoltre vi sono costi di produzione che non trovano riscontro in un operazione di scambio, come il lavoro del professionista; pensiamo poi alla formulazione di preventivi di onorario per i servizi professionali che andranno prestati a un cliente, che avviene sulla base di ipotesi e di medie, e troveremo un altro ambito nel quale i costi di acquisto non rappresentano il costo; infine, in luogo dei costi di acquisto se ne possono usare altri, ad esempio quelli che serviranno per ricomprare i beni e servizi consumati, detti “costi di sostituzione”, come evidenziano Jaedicke e Sprouse (1972): “Nella misurazione del reddito derivante dalle operazioni correnti bisogna tener conto delle diminuzioni di capacità di servizio misurate in termini attuali. Infatti, per continuare l’attività senza contrazioni, bisogna poter sostituire le capacità di servizio consumate…Un’impresa i cui prezzi di vendita non coprano il costo di sostituzione dei beni e dei servizi, come pure delle tasse a suo carico, è necessariamente in fase di liquidazione…”. La prima cosa da fare è dunque l’impianto di un valido sistema di misurazione dei costi, senza il quale non si potrà conoscere il vero reddito dell’attività, cosa che può essere esiziale perché l’ammontare di tale grandezza rispecchierà l’attitudine delle operazioni professionali, chiamata “redditività”, a produrre effettivamente un aumento della ricchezza del professionista.
In mancanza di una valida misura del reddito il professionista non potrà valutare la convenienza della sua attività, ne sapere in quali limiti mantenere i suoi prelievi di denaro: se li eccede, impoverirà l’attività e la condannerà alla chiusura; se pecca di eccessiva prudenza godrà meno di quanto potrebbe i frutti del suo lavoro. Senza quantificare e pronosticare il reddito, che è a tutta evidenza il principale strumento di “governance” dell’attività, non si potranno esercitare razionalmente azioni amministrative fondamentali, come lo stabilire onorari preventivi congrui, fissare i limiti del credito concedibile alla clientela, concordare con i fornitori scadenze di pagamento sostenibili, decidere se e in che termini ricorrere al finanziamento bancario, valutare la convenienza delle scelte che vanno a modificare la capacità produttiva dell’attività, quali l’impiego di collaboratori o l’uso di beni strumentali.
La “cura” attenta della redditività corrisponde all’impegno di migliorare, con ogni accorgimento, l’efficienza del lavoro, obiettivo che dovrebbe essere al centro dei pensieri del professionista. Tale obiettivo richiede, preliminarmente, una contabilità capace di segnalare, ma in tempo reale, il rendimento effettivo di ogni sua singola prestazione, di ogni singolo cliente, perché la redditività della professione altro non è che la sommatoria dei rendimenti delle singole operazioni e va conquistata adeguando opportunamente la propria condotta alle situazioni. Disporre “adesso” di indicazioni chiare sulla situazione economica delle singole prestazioni, significa conoscere i limiti entro cui mantenere il consumo delle proprie risorse d’ora in avanti: tempi dedicabili ai clienti, priorità delle operazioni, ammontare sostenibile dei consumi e del credito concesso, scontistica.
Il professionista dovrà perciò investire tempo e intelligenza per procurarsi mezzi idonei a raccogliere e rappresentare adeguatamente i dati, caratterizzati da semplicità e flessibilità d’uso, disponibili quando serve e totalmente alla sua portata per quanto riguarda autonomia d’impiego e comprensibilità. Ciò configura come strumento d’elezione il foglio elettronico, programma informatico universale per uso personale di grande diffusione con il quale, senza grande sforzo grazie anche alla presenza di una ampia manualistica e corsi di formazione, creare strutture di raccolta ed elaborazione dei dati, le quali, con l’esperienza, diventeranno via via più solide e significative. Man mano che, anche grazie alle evidenze costruite con il foglio elettronico, il professionista diverrà consapevole dell’importanza relativa dei vari dati e preciserà le sue esigenze in termini di loro sintesi e di frequenza delle sue analisi, potrà decidere se affidare ad altri le parti più ripetitive del processo, per concentrarsi sull’esame dei risultati dei calcoli, sulla elaborazione di standard ed obiettivi, sull’interpretazione dei fenomeni che i dati rispecchiano. Allora potrà guardare al futuro con più fiducia, forte di aver fondato razionalmente i processi decisionali più importanti dal punto di vista dei risultati gestionali.
Bibliografia
Anthony RN. Principi di contabilità aziendale. Milano: Etas libri 1982: 8-9.
Bassanetti A, Iommi M, Jona-Lasinio C, Zollino F. La crescita dell’economia italiana negli anni novanta tra ritardo tecnologico e rallentamento della produttività. Temi di discussione del Servizio Studi (Banca d’Italia) 2004, 539(12).
Baumol W, Oates WE. The cost disease of the personal services and the quality of life. Skandinaviska Enskilda Banken Quarterly Review 1972, 2: 44-54
Baumol W. Macroeconomics of unbalanced growth: the anatomy of an urban crisis. American Economic Review 1967, 57(3), June: 415-26
Beretta S. Struttura, processi, meccanismi di governo. In Favotto F, Donna G, Cappellari R, Beretta S, Cerbioni F, Bozzolan S et al. Economia aziendale. Milano: McGraw-Hill 2001; 132-4.
Borgonovi E. Controllo ed autonomia professionale, in Borgonovi E, a cura di. Il controllo economico nelle aziende sanitarie. Milano: Egea 1990: 42-43.
Coda V. I costi di produzione. Milano: Giuffrè 1968: 12-13.
Himmelweit S. Can we afford (not) to care: prospects and policy. New Working Paper Series, London School of Economics, Gender Institute 2005, Luglio: 5. Jaedicke RK, Sprouse RT. Flussi economici e finanziari nell’impresa. Milano: Isedi 1972: 70.
Piantoni G, Salvemini S, a cura di. Gestire persone e idee nel terziario avanzato. Quando i professionisti diventano impresa. Milano: Egea 1991: 20-21.
Saraceno P. Il governo delle aziende. Venezia: LUE 1972: 182-84.


Rispondi